
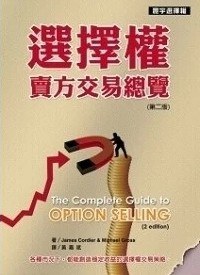

具体描述
選擇權賣方時間價值的根本機制、選擇權空頭部位保證金經常發生的誤解、有關選擇權交易的迷思,以及這種迷思為何繼續存在?、建構選擇權交易組合的主要考量因子、如何控制風險:正確的控制方法、有效且歷經時間考驗的選擇權交易的方法、初學者經常發生的錯誤,以及如何避免犯錯。
作者简介
詹姆士.柯迪爾(James Cordier)
「自由交易集團」(Liberty Trading Group)的總裁,擁有25年的交易經驗,協助北美、歐洲和太平洋地區的客戶從事交易,管理選擇權投資組合。專精於選擇權賣方交易投資服務,建議賣出價外程度很深的期貨選擇權。這些年來,自由交易集團針對散戶投資人的需要,設計和調整這方面的策略。詹姆士由基本分析角度對於市場所做的評論,經常刊載於《華爾街日報》、《拜倫週刊》,以及CBS新聞網和《雅虎財經》。CNN、美聯社和道瓊新聞都經常引用他的市場評論。
麥可.葛羅斯(Michael Gross)
自由交易集團研究部經理,也是期貨經紀人。他目前是自由交易集團內活躍的經紀人,公司內的許多研究論文都出自他手,他也協助發展交易策略。麥可出版許多期貨市場和選擇權交易方面的論文,刊載於《雅虎財經》、《富比士》、《期貨雜誌》、以及《Your Trading Edge》。他對於市場所做的評論,經常發表於《華爾街日報》、《拜倫雜誌》和《期貨內幕》(Inside Futures)。
目录信息
读后感
用户评价
我一直对金融衍生品,特别是期权交易,有着浓厚的兴趣,但总感觉自己对其中“卖方”这一角色的理解不够深入。这本书的书名《選擇權賣方交易總覽》恰好点燃了我进一步学习的渴望。我期待这本书能以一种系统且易于理解的方式,为我打开期权卖方交易的“黑箱”。我希望书中能够详细解释期权卖方能够盈利的根本原因,例如对时间价值衰减的利用、收取权利金以及在特定市场条件下对波动率的判断。我期待书中能罗列并深入剖析各种经典的卖方交易策略,比如 Covered Call、Protective Put 的卖出应用、Bull Put Spread、Bear Call Spread 等,并不仅仅是概念上的介绍,更希望能够通过具体的案例分析,展示这些策略在实际交易中的应用场景、操作细节以及潜在风险。同时,我非常注重风险管理,因此,我期待书中能够提供切实可行的风险控制方法,比如如何对冲潜在的无限亏损,如何通过期权价差来限制最大亏损,以及如何根据市场变化来调整持仓,从而最大限度地保护自己的资本。
评分我一直对期权交易充满好奇,特别是卖方所扮演的角色。总觉得这是一个需要深厚功底和敏锐洞察力的领域。这本书的书名《選擇權賣方交易總覽》正是我一直在寻找的那种能够提供系统性知识的书。我希望它能从最基础的期权概念讲起,比如期权的定价模型,以及影响期权价格的关键因素,像是标的资产价格、到期时间、波动率等等。然后,循序渐进地介绍各种卖方交易策略,比如 Covered Call(备兑看涨期权)、Protective Put(保护性看跌期权)的卖出应用,以及更复杂的如 Iron Condor(铁鹰)和 Butterfly Spread(蝶式价差)的构建和盈利模式。我特别希望书中能详细解释这些策略的盈亏图,让读者能够直观地理解在不同标的资产价格和时间流逝下,策略的潜在收益和风险。此外,我也希望这本书能提供一些关于希腊字母(Delta, Gamma, Theta, Vega)在期权卖方交易中的实际应用指导,例如,如何通过调整仓位来管理 Delta 和 Gamma 风险,以及如何利用 Theta(时间价值衰减)来获利。当然,一个完整的交易体系离不开风险管理,我期待书中能提供一些实用的风险控制方法,比如设置止损点,或者在不利的市场变动中如何进行套期保值。
评分我对金融交易的理解,尤其是在期权这个领域,总感觉缺少了一块重要的拼图,而《選擇權賣方交易總覽》这本书名,正是我一直在寻找的能够填补这一空白的宝藏。我希望这本书能够以一种系统化、结构化的方式,为我揭示期权卖方交易的完整图景。我期待它能从期权最基础的定义和卖方所扮演的角色开始,逐步深入到各种具体的交易策略。我尤其希望看到书中能够详细解析 Covered Call 和 Cash-Secured Put 这类基础策略的内在逻辑、风险收益曲线以及在不同市场环境下的适用性。更进一步,我希望它能指导我如何构建和管理更复杂的卖方策略,例如各种价差组合,以及在运用这些策略时,如何理解和运用希腊字母(Delta, Gamma, Theta, Vega)来管理风险和优化收益。我非常重视风险管理,因此,我期待书中能提供切实可行的风险控制工具和方法,比如如何设定合理的止损,如何进行头寸规模的管理,以及在市场出现极端波动时如何应对。
评分这本书的书名让我一开始有些犹豫,毕竟“選擇權賣方”这个词组听起来就带着一丝专业门槛,而“交易總覽”则预示着内容会相当详实。我平常并不是一个高频交易者,更多的是以一种学习和探索的心态来接触金融领域的知识,尤其对那些能够提供全面、系统性讲解的书籍情有独钟。我希望这本书能够像一位经验丰富的导师,带领我一步步走进期权卖方的世界,揭开它神秘的面纱。我期待的是,它不仅仅会罗列各种交易策略,更能深入浅出地解析这些策略背后的逻辑,例如,为什么在某些市场环境下,卖出跨式期权会比卖出勒式期权更具优势?又或者,在市场波动性极高时,卖方应该如何调整仓位以规避潜在的巨大风险?我希望这本书能提供一些具体的案例分析,让我看到真实的交易是如何进行的,失败的交易又是如何发生的,以及从这些案例中能够汲取哪些宝贵的经验教训。当然,我也希望书中能够探讨期权卖方在不同市场周期中的表现,以及如何根据宏观经济因素来调整交易计划。更重要的是,我希望它能教会我如何量化风险,如何建立一个稳健的风险管理体系,而不是仅仅追求高收益。毕竟,在金融交易的世界里,保住本金永远是第一位的。
评分我对金融衍生品,尤其是期权交易,一直抱有浓厚的兴趣,而卖方交易更是其中我希望深入了解的一个重要环节。这本书的书名《選擇權賣方交易總覽》听起来就充满了信息量和实用性。我希望这本书能够从最根本的角度出发,解释期权卖方为何能够盈利,以及其核心优势所在,例如持续收取权利金以及利用时间价值的衰减。我期待书中能详细介绍各种不同的卖方策略,例如 Covered Call、Cash-Secured Put,以及更复杂的如 Bear Call Spread、Bull Put Spread 等。我希望不仅仅是策略的罗列,更能深入分析每种策略的风险收益特征、适用场景以及在不同市场波动率下的表现。此外,我非常关注风险管理,希望书中能够提供切实可行的风险控制方法,比如如何对冲潜在的无限损失,如何设定止损点,以及在市场不利波动时如何进行调整。我也希望书中能够提及一些关于期权交易的心理学方面的内容,因为我知道情绪控制在交易中至关重要。
评分作为一个对期权市场充满好奇,并且希望能够深入了解其中操作细节的学习者,这本书的书名《選擇權賣方交易總覽》无疑点燃了我探求知识的热情。我期待这本书能够成为我学习期权卖方交易的“敲门砖”和“领路人”。我希望它能清晰地阐述期权卖方的核心盈利模式,不仅仅是从收取权利金这一点,更希望能够深入解析时间价值对卖方的意义,以及如何在市场波动中捕捉和利用这些价值。我期待书中能够提供丰富多样的卖方交易策略,并且不仅仅是理论上的介绍,更重要的是能够通过详实的案例分析,展示这些策略在实际交易中的运用。例如,我希望能够看到 Covered Call 策略在不同行业股票上的应用效果,或者 Cash-Secured Put 策略如何帮助投资者以更低的价格购入心仪的股票。此外,风险管理是我特别关注的环节,我希望这本书能够详细讲解期权卖方可能面临的各种风险,并提供有效的规避和管理方法,比如如何通过构建价差来限制最大亏损,以及如何运用期权链的数据来评估风险。
评分我一直认为,要想在金融市场中立足,就必须对各种交易工具的运作机制有深入的理解,而期权作为一种重要的衍生品,其卖方交易更是充满了吸引力。《選擇權賣方交易總覽》这个书名,暗示着这本书会提供一个全面而深入的视角,让我对期权卖方交易有一个系统性的认识。我期待书中能够从最基础的期权理论讲起,解释期权卖方之所以能够获利的原因,以及他们所依赖的核心机制,例如对时间价值衰减的利用和对波动率的判断。我希望书中能够详细介绍各种经典和创新的卖方交易策略,并不仅仅是理论上的描述,更重要的是能够提供具体的交易案例和实操指导,让我明白在什么情况下应该选择哪种策略,以及如何去执行。同时,我也非常看重风险管理,因此,我期待书中能够详细阐述期权卖方交易中潜在的风险,以及如何通过有效的风险控制手段来规避或减轻这些风险,例如如何使用期权价差来限制最大亏损,以及如何通过对冲来管理市场风险。
评分作为一个对投资理财有着持续学习和探索热情的读者,我对期权交易的理解一直停留在比较表面的阶段。这本书的书名《選擇權賣方交易總覽》立刻引起了我的注意,因为它触及了我知识盲区中的一个重要领域。我希望这本书能够以一种非常系统化、条理清晰的方式,为我揭示期权卖方交易的完整图景。我期待它能从最基础的期权定义和卖方角色定位开始,逐步深入到各种实际的交易策略。我特别希望看到书中能够详细介绍 Covered Call、Cash-Secured Put,以及更复杂的如 Iron Condor、Bearish Butterfly 等策略的构建方法、盈利模式和风险收益特征。不仅仅是理论,我更渴望通过书中提供的案例分析,来理解这些策略在不同市场环境下是如何运用的,以及成功的交易者是如何管理风险和抓住机会的。此外,风险管理是我非常关注的重点,我希望书中能够提供一些实用的工具和方法,帮助我识别、评估和管理期权卖方交易中的各种风险,例如如何利用期权链数据来评估潜在风险,以及如何通过调整持仓来应对市场波动。
评分我是一名在金融领域摸索了几年,但总感觉在期权交易方面缺乏系统性知识的投资者。这本书的书名《選擇權賣方交易總覽》恰好触及了我知识体系中的一个重要空白。我希望这本书能以一种逻辑清晰、循序渐进的方式,带领我系统地理解期权卖方交易的方方面面。我期待它能从期权的基本构造讲起,解释“卖方”这一角色的独特地位和潜在收益来源,比如权利金的收取以及时间价值的损耗。我更希望它能深入探讨各种实用的卖方策略,不仅仅是理论上的介绍,更重要的是能够提供具体的交易场景和操作指南。例如,在牛市中,卖出价外看跌期权(OOTM Put)的风险收益特征是什么?在熊市中,又该如何运用 Covered Call 来实现收益?此外,我对期权交易中的风险管理尤其关注,我希望能从书中学习到如何有效地识别、衡量和管理卖方交易中的各种风险,包括市场风险、流动性风险以及对手方风险。我也期待书中能有一些关于如何利用技术分析或基本面分析来选择合适的卖出期权和到期日的指导。
评分作为一名对金融市场有浓厚兴趣的业余投资者,我一直在寻找能够深化我对期权交易理解的优质读物。这本书的书名——《選擇權賣方交易總覽》——立刻吸引了我的注意。我期待它能为我描绘一幅期权卖方交易的全景图,从宏观到微观,层层深入。我希望书中能够详细阐述期权卖方的核心优势,例如收取权利金、从时间价值衰减中获利,以及在特定市场环境下利用波动率的策略。同时,我也希望它能够坦诚地揭示卖方所面临的风险,比如无限的损失可能性(针对裸卖期权)以及在市场剧烈波动时可能出现的追加保证金通知。我特别想了解的是,如何在各种市场条件下,如盘整市、趋势市、以及高波动率市场中,选择和运用不同的卖方策略。例如,在趋势市中,卖出价外期权是否可行?在高波动率市场中,又该如何调整持仓以规避风险?此外,我也希望书中能够提供一些关于期权链的解读方法,如何通过分析期权链的数据来判断市场情绪和潜在的交易机会。更重要的是,我希望这本书能够强调交易心态的重要性,以及如何在压力之下保持冷静和理性。
评分选择权价值由三部分构成,内在价值、时间价值和波动率。选择权卖方主要赚取时间价值和波动率,特别是赚取时间价值。作为选择权卖方是一种大概率小盈率的持续经营方式,因此特别需要防范一次性巨大亏损。与一般人理解的选择权卖方收益有限风险无限不同,所谓的风险无限是指,需要自己做好风险管理。
评分选择权价值由三部分构成,内在价值、时间价值和波动率。选择权卖方主要赚取时间价值和波动率,特别是赚取时间价值。作为选择权卖方是一种大概率小盈率的持续经营方式,因此特别需要防范一次性巨大亏损。与一般人理解的选择权卖方收益有限风险无限不同,所谓的风险无限是指,需要自己做好风险管理。
评分思路有些意思,但是全书亮点少,可以粗读下 。
评分看起来挺有意思,等上期权了试试
评分选择权价值由三部分构成,内在价值、时间价值和波动率。选择权卖方主要赚取时间价值和波动率,特别是赚取时间价值。作为选择权卖方是一种大概率小盈率的持续经营方式,因此特别需要防范一次性巨大亏损。与一般人理解的选择权卖方收益有限风险无限不同,所谓的风险无限是指,需要自己做好风险管理。
相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有