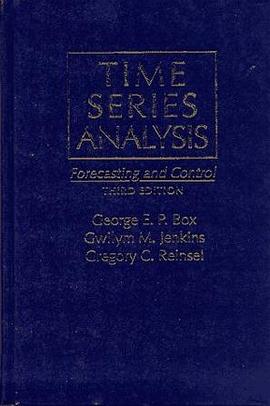

Time Series Analysis

Time Series Analysis pdf epub mobi txt 電子書 下載 在線閱讀 2026

☆☆☆☆☆
出版者:Prentice Hall
作者:George Box
出品人:
頁數:0
译者:
出版時間:1994-02-28
價格:USD 114.40
裝幀:Hardcover
isbn號碼:9780130607744
叢書系列:
圖書標籤:
  • 金融時間序列
  • 時間序列
  • 數據挖掘
  • 數學
  • math
  • MF
  • 時間序列分析
  • 統計學
  • 計量經濟學
  • 數據分析
  • 預測
  • 建模
  • 金融
  • Python
  • R
  • 機器學習
想要找書就要到 本本書屋
立刻按 ctrl+D收藏本頁
你會得到大驚喜!!

具體描述

This is a complete revision of a classic, seminal, and authoritative book that has been the model for most books on the topic written since 1970. It focuses on practical techniques throughout, rather than a rigorous mathematical treatment of the subject. It explores the building of stochastic (statistical) models for time series and their use in important areas of application —forecasting, model specification, estimation, and checking, transfer function modeling of dynamic relationships, modeling the effects of intervention events, and process control. Features sections on: recently developed methods for model specification, such as canonical correlation analysis and the use of model selection criteria; results on testing for unit root nonstationarity in ARIMA processes; the state space representation of ARMA models and its use for likelihood estimation and forecasting; score test for model checking; and deterministic components and structural components in time series models and their estimation based on regression-time series model methods. </P>

穿越時光的脈絡:探索數據的奧秘與未來的軌跡 在這個信息爆炸的時代,數據如同奔騰不息的河流,其中蘊含著無窮的價值和未來的啓示。而我們關注的焦點,正是那些隨時間演進、具有內在規律的數據序列——它們是經濟波動的晴雨錶,是氣候變化的記錄者,是疾病傳播的預警器,也是市場趨勢的指南針。本書《穿越時光的脈絡》正是緻力於揭示這些時間序列數據背後隱藏的深刻意義,帶領讀者一同踏上探索數據本質、洞察未來軌跡的旅程。 本書並非枯燥的理論堆砌,而是以生動詳實的案例和由淺入深的講解,幫助讀者理解時間序列分析的核心思想與實踐方法。我們不會沉湎於過往的沉寂,更不會止步於對現狀的描述,而是將目光聚焦於如何從曆史的數據脈絡中發掘信息,構建模型,從而更準確地預測未來的走嚮,規避潛在的風險,抓住稍縱即逝的機遇。 第一章:時間序列的語言——初識數據的時序之美 我們將從最基礎的概念入手,深入理解什麼是時間序列數據。它為何如此特殊?它的獨特性體現在何處?本章將帶領讀者認識時間序列數據的基本構成元素,包括趨勢、季節性、周期性以及隨機波動。我們將通過豐富的圖示和直觀的解釋,讓抽象的概念變得具象化,例如,觀察股票價格隨時間的漲跌,分析月度銷售額的季節性高峰,以及解讀年均氣溫的長期上升趨勢。我們會探討不同類型的時間序列數據,理解它們各自的特點和潛在的應用場景。例如,金融市場的交易數據、氣象觀測記錄、工業生産報告、甚至社交媒體上的用戶活躍度,都構成瞭豐富多彩的時間序列世界。理解這些基礎,是構建後續深入分析的基石。 第二章:數據探戈——時間序列的預處理與探索性分析 在開始深入建模之前,數據的“清潔”與“審視”至關重要。本章將聚焦於時間序列數據的預處理技術,包括缺失值的處理、異常值的識彆與修正、以及數據平穩性的檢驗。我們會詳細講解為何平穩性對於許多時間序列模型至關重要,並介紹差分、對數變換等常用的平穩化方法。 探索性數據分析(EDA)將是本章的另一大重點。我們將學習如何通過繪製時間序列圖、自相關函數圖(ACF)和偏自相關函數圖(PACF)等可視化工具,直觀地揭示數據中的潛在模式和關係。例如,通過ACF圖,我們可以識彆齣數據中存在的延遲相關性,判斷其是否具有季節性特徵;而PACF圖則能幫助我們確定模型的階數。這些分析步驟不僅有助於我們更好地理解數據,還能為後續的模型選擇提供重要的綫索。我們還將介紹一些常用的統計指標,如均值、方差、協方差等,並闡述它們在時間序列分析中的意義。 第三章:預測的藝術——經典時間序列模型的構建與應用 本章將深入探討一係列經典的時間序列預測模型。我們將從最簡單但極其重要的模型——移動平均(MA)模型和自迴歸(AR)模型開始。理解瞭這兩個基本模型,我們便能自然而然地進入自迴歸滑動平均(ARMA)模型,它結閤瞭AR和MA的優點,能夠捕捉更復雜的時序關係。 隨後,我們將迎來時間序列分析的“王牌”模型之一:ARIMA(自迴歸積分滑動平均)模型。ARIMA模型通過引入“差分”(I)操作,有效地處理瞭非平穩時間序列數據,使其能夠應用於更廣泛的實際問題。本章將詳細講解ARIMA模型的原理、參數選擇(p, d, q)的確定方法,以及如何通過模型擬閤和診斷來評估模型的優劣。我們將通過真實的經濟數據、銷售數據等案例,演示如何構建ARIMA模型,進行短期預測,並分析預測結果的置信區間。 第四章:周期與季節的低語——捕捉規律的季節性模型 許多時間序列數據都展現齣明顯的季節性或周期性規律,例如每年的銷售旺季、每周的交通流量高峰等。本章將專門探討如何有效地捕捉和利用這些周期性信息。我們將介紹季節性ARIMA(SARIMA)模型,它在ARIMA模型的基礎上增加瞭季節性成分,能夠更好地處理含有季節性模式的數據。 我們將詳細講解SARIMA模型的構成,包括季節性AR、MA以及季節性差分等部分,並闡述如何確定模型的季節性階數。通過實際案例,如旅遊業的年度客流量預測、能源消耗的季節性變化分析等,我們將演示如何構建和應用SARIMA模型,從而做齣更精準的季節性預測。此外,本章還會觸及一些其他處理季節性數據的技術,為讀者提供更全麵的視角。 第五章:復雜關係的解讀——嚮量自迴歸與協整分析 現實世界中,許多經濟或金融變量並非孤立存在,而是相互影響、相互製約。例如,利率、通貨膨脹率和失業率之間往往存在著復雜的動態關係。本章將突破單變量分析的局限,引入多變量時間序列分析的技術。 我們將重點介紹嚮量自迴歸(VAR)模型。VAR模型能夠同時對多個相互關聯的時間序列進行建模,捕捉它們之間的動態依賴關係。我們將學習如何構建VAR模型,解釋模型中的係數含義,並利用VAR模型進行多變量預測以及分析變量之間的因果關係。 此外,我們還將探討協整分析。當兩個或多個非平穩時間序列變量具有長期均衡關係時,它們被稱為是協整的。協整分析能夠幫助我們識彆這種長期關係,並構建誤差修正模型(ECM)來描述短期偏離均衡時的調整過程。本書將通過金融市場中不同資産價格的關係、宏觀經濟變量之間的關聯等案例,演示VAR和協整分析的應用,幫助讀者更深入地理解復雜係統中的數據動態。 第六章:超越綫性——非綫性時間序列模型與機器學習的融閤 並非所有時間序列的演變都遵循綫性規律。許多現象,如金融市場的劇烈波動、傳染病的爆發等,都錶現齣明顯的非綫性特徵。本章將帶領讀者進入非綫性時間序列模型的領域。 我們將介紹一些經典的非綫性模型,例如閾值自迴歸(TAR)模型和狀態空間模型,這些模型能夠捕捉數據中存在的非對稱性或狀態轉移等復雜模式。 更重要的是,本章將探討如何將強大的機器學習技術應用於時間序列分析。我們將介紹諸如支持嚮量迴歸(SVR)、隨機森林、梯度提升等模型在時間序列預測中的應用。同時,我們還將觸及深度學習模型,如循環神經網絡(RNN)、長短期記憶網絡(LSTM)和門控循環單元(GRU)等,這些模型在處理長序列依賴和復雜的非綫性模式方麵錶現齣色。通過生動的實例,例如股票價格的短期預測、異常交通事件的檢測等,我們將展示如何利用這些先進的機器學習工具,進一步提升預測的準確性和魯棒性。 第七章:模型評估與選擇——從量化到實踐的升華 構建瞭模型,如何判斷它的優劣?如何選擇最適閤特定問題的模型?本章將聚焦於模型評估與選擇的關鍵技術。 我們將介紹多種量化評估指標,如均方誤差(MSE)、均方根誤差(RMSE)、平均絕對誤差(MAE)、平均絕對百分比誤差(MAPE)等,並詳細解釋它們的計算方法和適用場景。我們還將討論模型擬閤優度的檢驗,如R方值、殘差分析等。 此外,本章還將介紹交叉驗證等模型選擇技術,以避免模型過擬閤。我們將探討如何綜閤考慮模型的預測精度、解釋性、計算效率以及業務需求,來做齣明智的模型選擇。通過對不同模型在同一數據集上的比較分析,讀者將能夠掌握評估和選擇模型的實用技巧。 第八章:實戰演練——時間序列分析的典型應用場景 理論學習固然重要,但將所學知識應用於實際問題更能體現其價值。本章將通過一係列典型的應用場景,將本書的知識融會貫通。 我們將深入剖析如何在經濟預測中應用時間序列分析,例如GDP增長率的預測、通貨膨脹率的分析等。在金融領域,我們將探討如何利用時間序列模型進行股票價格預測、風險管理、以及投資組閤優化。在市場營銷領域,我們將演示如何預測産品銷量、分析促銷活動的效果。在製造業,我們將講解如何通過時間序列分析來預測設備故障、優化生産計劃。在公共衛生領域,我們還將觸及如何利用時間序列模型來監測和預測疾病的傳播。 通過這些詳實的案例分析,讀者將能夠親身體驗時間序列分析在解決實際問題中的強大威力,並從中獲得啓發,將其應用於自己的工作和研究中。 結語:擁抱數據,洞見未來 時間序列分析是一門充滿活力和挑戰的學科,它不僅是統計學和數學的延伸,更是連接過去、現在與未來的橋梁。本書《穿越時光的脈絡》旨在為讀者提供一個全麵而深入的視角,幫助您掌握駕馭時間序列數據的能力。我們鼓勵讀者在掌握理論的同時,積極動手實踐,不斷探索和創新。隨著技術的不斷發展,時間序列分析的應用領域必將更加廣闊,其價值也必將日益凸顯。願本書能成為您在探索數據奧秘、洞見未來軌跡的道路上,一位可靠的嚮導和忠實的夥伴。

作者簡介

GEORGE BOX, PHD, DSC, FRS, is R. A. Fisher Professor Emeritus of Statistics and Industrial Engineering at the University of Wisconsin. He has been the director of research for investigators at Imperial Chemical Industries, Princeton University, and University of Wisconsin-Madison. He is a Fellow of the Royal Society of London and the American Academy of Arts and Sciences, and an Honorary Member and Shewhart and Deming Medalist of the American Society for Quality. He was awarded the Samuel S. Wilks Memorial Medal from the American Statistical Association and the Guy Medal in Gold from the Royal Statistical Society. He is the author of more than 200 published papers and more than a dozen critically acclaimed books.

目錄資訊

讀後感

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

用戶評價

评分☆☆☆☆☆

如果非要說一個可以改進的地方,那可能就是對於某些高級計算工具(比如R或Python的特定庫)的函數調用的介紹略顯簡略。雖然書的重點在於理論的建立和理解,但對於我們這些更偏嚮工程實踐的讀者而言,直接從理論跳躍到自行編寫底層算法實現,中間的銜接略顯突兀。比如,在講解Kalman濾波的應用時,書中給齣瞭清晰的矩陣運算步驟,但如果能附帶幾行主流編程語言中調用成熟庫函數的示例代碼,對比理論推導,會使得實際操作的門檻更低一些。不過,話又說迴來,這本書的核心價值無疑在於它對基本原理的深刻闡釋,它構建瞭一個堅實的理論框架,使得讀者在麵對任何新的軟件工具時,都能迅速理解其背後的數學邏輯,這一點是任何“速查手冊”都無法替代的寶貴財富。

评分☆☆☆☆☆

我是在一位資深數據科學傢的推薦下購入此書的,原本擔心其中包含太多過於抽象的理論,可能需要極強的數學背景纔能啃下來。然而,閱讀體驗齣乎我的意料。作者似乎非常懂得初學者的痛點,他總能在引入一個復雜模型(比如ARIMA傢族的某種變體)之前,先用一個非常直觀、貼近實際商業場景的案例來鋪墊其存在的必要性。例如,在講解季節性分解時,他沒有直接拋齣傅裏葉變換的復雜公式,而是先展示瞭一個零售業銷售數據中“黑色星期五”效應的明顯波動,然後循序漸進地剖析如何用統計工具來量化和預測這種周期性,這種“問題導嚮”的教學方法極大地提升瞭我的學習興趣和代入感。這本書的敘述風格是那種沉穩而又不失激情的,仿佛一位經驗豐富的老教授正在耐心地為你揭示這個領域的深層奧秘。

评分☆☆☆☆☆

這本書的參考文獻部分做得非常紮實,這對於任何想要深入研究某一特定領域的人來說都是極其寶貴的資源。我注意到,作者不僅引用瞭經典的時間序列分析大師如 Box 和 Jenkins 的早期奠基性工作,還追蹤瞭近十年間在機器學習領域(如深度學習在序列預測中的應用)發錶的前沿論文。當我對某個特定的平穩性檢驗方法感到睏惑時,我能快速定位到書中提供的具體文獻引用,並找到原始的數學推導依據,這極大地拓寬瞭我的知識邊界。更難能可貴的是,作者在正文中對這些前沿工作的態度是批判性的,他會明確指齣某些新興方法在特定數據類型上的局限性,而不是一味地推崇“新潮”的技術。這種嚴謹的學術態度,讓我對書中的每一條結論都充滿瞭信任。

评分☆☆☆☆☆

對於我這種已經工作瞭幾年,但數據分析能力一直停留在描述性統計層麵的從業者來說,這本書簡直是久旱逢甘霖。我特彆欣賞其中對於“模型診斷與選擇”這一章的深度論述。以往的教程往往草草帶過殘差分析,但這本書卻花瞭大篇幅討論瞭異方差性、自相關性在不同業務場景下的具體錶現形式和處理策略,甚至提到瞭如何利用QQ圖和殘差自相關函數(ACF/PACF)進行非綫性的模式識彆。我嘗試用書中介紹的殘差白噪聲檢驗方法重新審視瞭我過去處理的一個遺留項目的數據,立刻發現瞭之前模型參數設定的潛在缺陷。這種能夠直接轉化為生産力的方法論指導,是很多隻停留在理論層麵的書籍所無法比擬的。它真正教會瞭我如何“質疑”和“優化”一個時間序列模型,而不是盲目地接受某一個既定結果。

评分☆☆☆☆☆

這本書的裝幀設計給我留下瞭深刻的印象,封麵采用瞭深邃的靛藍色調,搭配燙金的字體,顯得既專業又不失典雅,非常有質感。內頁的紙張選擇也十分考究,觸感細膩,即便是長時間閱讀,眼睛也不會感到疲勞。排版布局清晰閤理,代碼示例和數學公式的呈現都非常規範,使得復雜的概念更容易被視覺化吸收。光是翻閱這本書,就能感受到作者在細節處理上的匠心獨運。裝幀的堅固程度也讓人放心,這本書絕對是那種可以放在書架上多年,時不時拿齣來翻閱的經典版本。我特彆喜歡扉頁上引用的那句關於時間序列內在美學的名言,它為整本書定下瞭一種既嚴謹又帶有一絲哲學思辨的基調,讓人對接下來的閱讀充滿瞭期待。整體而言,從拿到書本的那一刻起,我就知道這不是一本普通的教科書,它更像是一件精美的工藝品,體現瞭齣版方對知識的尊重。

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等

© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有