
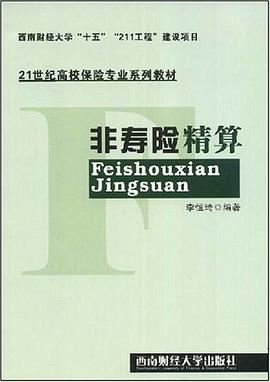

具体描述
《非寿险精算》内容讲述了目前我国已初步建立了一套相对完整的寿险精算体系,但非寿险精算体系在我国才开始启动,亟须进一步完善,从而全面提高我国财产保险业的经营管理水平,促进财产保险公司的经营方式从粗放式向集约式的转变。这对控制财产保险经营风险,切实保护被保险人利益具有积极而长远的意义。
作者简介
目录信息
读后感
用户评价
这本书的厚度和内容密度,光是想象一下就让人感到一种学习的压力,但同时也伴随着巨大的成就感。我猜想,它必然涵盖了大量的统计学基础,可能是回归分析、时间序列,甚至是更前沿的机器学习在风险预测中的应用。对于我这种非科班出身,但又想在职业生涯中深入这个领域的人来说,清晰的数学推导至关重要。我希望它能用严谨的逻辑将概念串联起来,而不是零散的知识点罗列。如果作者能够针对不同类型的风险,比如农业保险的周期性风险和工程保险的偶发性风险,给出差异化的精算模型比较,那这本书的参考价值就飙升了。它不该只是告诉你“是什么”,更应该告诉你“为什么是这样设计”,以及“如果市场环境变了,该如何调整模型”。这种动态的、适应性的思维方式,才是精算学科的核心魅力所在。
评分光从书名就能感受到一种冷静、审慎的专业气质,它似乎是为那些真正想在保险行业深耕的人准备的“内功心法”。我设想这本书的阅读体验是需要高度集中的,可能需要反复研读其中的定义和定理。我特别期待书中对“风险准备金”计提方法的详细阐述。这不仅仅是合规要求,更是体现保险公司道德水准和长期生存能力的关键环节。它应该详细解析如何根据不同的不确定性等级,分配最合适的资本缓冲。如果作者能够引用一些国际标准或者监管机构的最新要求,并将其融入到案例分析中,这本书无疑会成为一本极具实操性的案头工具书。它应该能够帮助读者构建起一个坚不可摧的风险控制框架,理解如何在保证盈利能力的同时,承担起社会赋予的风险保障责任。
评分这本书的名字仿佛在低语着“挑战与机遇并存”。我个人非常关注的是,在当前快速变化的经济环境下,传统的精算假设还能维持多久。例如,气候变化对巨灾模型的冲击,电动汽车普及对车险定价的颠覆,这些都是当下保险业面临的巨大难题。我希望这本书能展现出对这些前沿议题的深刻洞察。它不应该只停留在教科书式的讲解上,而是要敢于触碰行业痛点,探讨如何通过创新性的精算技术来应对这些结构性的变革。这本书若能提供一些关于“弹性定价”或“参数化保险”的探讨,那将是非常有价值的增量信息。毕竟,真正的精算智慧,在于预测并引导未来,而非仅仅记录历史。
评分读完这本“非寿险精算”的介绍,我立刻联想到了那些在巨大数据流中捕捉规律的分析师。这本书给我的感觉是,它可能像一把精密的瑞士军刀,能剖析各种非人寿保险产品背后的复杂机制。我猜想,在它的章节里,肯定有关于财产险、责任险或者健康险的独特风险特征的讨论。这些领域的风险波动性往往比寿险更大,处理起来也更棘手。我非常期待看到作者是如何处理那些“黑天鹅”事件的概率建模的,毕竟,一次突发的公共卫生危机或者大规模的供应链中断,对这些险种的影响是颠覆性的。如果书中能提供一些关于偿付能力监管(Solvency Regulation)的最新见解,那就太棒了,这直接关系到保险公司的稳健运营。这本书的价值,我觉得应该体现在它能帮助读者建立起一个多维度的风险视图,超越日常生活的直觉判断,进入到科学量化的领域。
评分这本书的书名听起来就充满了专业性和深度,感觉像是一本硬核的行业宝典。我一直对保险这个领域抱有浓厚的兴趣,尤其是那些关于风险评估和定价的底层逻辑,这本书似乎正好能满足我的求知欲。我期望它能深入浅出地讲解那些复杂的数学模型和统计方法,让一个初学者也能窥见精算师工作台上的奥秘。我尤其关注书中是否能提供一些实际案例分析,比如如何量化自然灾害或者商业风险的概率,以及这些数据如何转化为实际的保单价格。如果能配上一些图形化的解释,那就更完美了,毕竟抽象的公式总让人望而却步。我希望这本书不仅仅是理论的堆砌,而是能展现出精算工作在现代金融体系中不可或缺的战略地位。它应该能让我理解,在那些看似平静的保单背后,隐藏着怎样一番严谨的推演和对未来的审慎判断。这种对未知风险的系统性管理,是任何一个想了解现代商业运作的人都应该掌握的知识。
评分绝对的好书
评分绝对的好书
评分绝对的好书
评分绝对的好书
评分绝对的好书
相关图书




本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有