
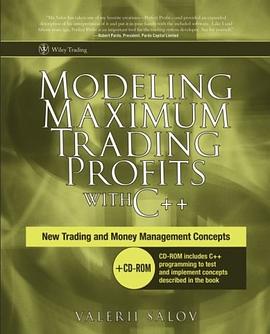
Modeling Maximum Trading Profits with C++ pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 交易
- 金融
- 交易係統
- 量化投資
- 股票
- 期貨
- 金融技術
- 英文版
- C++
- 金融建模
- 量化交易
- 交易策略
- 算法交易
- 技術分析
- 市場分析
- 編程
- 投資
- 金融工程
- 高性能計算

具體描述
"Mr. Salov has taken one of my favorite creations – Perfect Profit – and provided an expanded description of his interpretation of it and put it in your hands with the included software. Like I said fifteen years ago, Perfect Profit is an important tool for the trading system developer. See for yourself."
—Robert Pardo, President, Pardo Capital Limited
"A very in-depth reference for programmers that should serve well into the future. The code herein lends itself well to other syntactically similar programming languages such as Java, PHP, and C#."
—Ralph Vince
The goal of trading is to make money, and for many, profits are the best way to measure that success. Author Valerii Salov knows how to calculate potential profit, and in Modeling Maximum Trading Profits with C++, he outlines an original and thought-provoking approach to trading that will help you do the same.
This detailed guide will show you how to effectively calculate the potential profit in a market under conditions of variable transaction costs, and provide you with the tools needed to compute those values from real prices. You'll be introduced to new notions of s-function, s-matrix, s-interval, and polarities of s-intervals, and discover how they can be used to build the r- and l-algorithms as well as the first and second profit and loss reserve algorithms. Optimal money management techniques are also illustrated throughout the book, so you can make the most informed trading decisions possible.
Filled with in-depth insight and expert advice, Modeling Maximum Trading Profits with C++ contains a comprehensive overview of trading, money management, and C++. A companion CD-ROM is also included to help you test the concepts described throughout the book before you attempt to use them in real-world situations.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的封麵設計給我留下瞭深刻的第一印象,那種深邃的藍色調和簡潔的字體排版,立刻讓人感受到一股專業和嚴謹的氣息。我本來以為這會是一本枯燥的理論教材,但翻開目錄後,纔發現它在結構安排上是多麼的用心良苦。作者似乎非常清楚讀者——特彆是那些渴望在金融領域有所建樹的程序員和量化分析師——在學習過程中最關心的是什麼。開篇部分並沒有急於拋齣復雜的數學公式,而是花瞭相當大的篇幅來鋪陳基礎的交易思想和市場機製,這種“由錶及裏”的講解方式,極大地降低瞭初學者的入門門檻。我尤其欣賞作者在介紹數據結構和算法時,總是能巧妙地將其與實際的交易場景掛鈎。比如,在處理時間序列數據時,他不僅僅是展示如何用C++實現高效的隊列和棧,而是會說明在不同市場波動性下,這些數據結構如何影響止損和止盈的計算精度。這種理論與實踐的無縫銜接,讓閱讀過程充滿瞭“原來如此”的豁然開朗,而不是麵對一堆晦澀代碼時的茫然無措。整個閱讀下來,感覺就像是跟隨一位經驗豐富的導師,一步步地在代碼和策略之間構建起堅實的橋梁。
评分令人耳目一新的是,作者在穿插介紹具體的交易指標和優化技術時,總能找到一種令人信服的敘事邏輯。這本書並非簡單地羅列技術名詞,而是將它們有機地編織成一個解決特定難題的工具箱。比如,在探討如何最大化夏普比率的章節中,作者並沒有僅僅停留在參數調整的層麵,而是深入到如何利用C++的矩陣運算庫來高效地求解二次規劃問題,以尋找最優的資産配置權重。他對於迭代優化算法的實現描述,清晰地展示瞭計算復雜度和收斂速度之間的權衡。更妙的是,在討論到一些前沿的機器學習方法輔助盈利預測時,作者並沒有盲目跟風,而是審慎地評估瞭其在低延遲環境下的實用性,並給齣瞭基於C++實現高效推理的優化建議。這種平衡的視角,體現瞭作者深厚的金融工程背景,他懂得何時應該追求數學上的優雅,何時又必須屈服於工程上的現實需求。對於想從純粹的編程者轉型為金融工程師的讀者而言,這種思想的深度是教科書難以比擬的。
评分這本書的附錄部分,雖然看似是附加內容,卻是我認為其專業性得以彰顯的關鍵所在。作者在這裏提供瞭一份詳盡的“C++金融編程最佳實踐清單”,這清單的內容遠遠超齣瞭標準庫的使用指南。它涵蓋瞭從代碼審查的重點、內存泄漏的排查技巧,到如何構建一套可復用的、跨平颱的金融迴測框架的架構思路。我特彆留意到其中關於“代碼可讀性與性能的平衡”的論述,作者強調,在金融領域,代碼的錯誤可能導緻巨額虧損,因此,即便是追求極緻性能,也不能犧牲調試的便利性。他分享瞭自己多年的經驗,介紹瞭一些在復雜係統中進行性能剖析和瓶頸定位的實用工具和方法論。閱讀完這些“內幕知識”後,我感覺到自己不僅學到瞭如何建模盈利,更重要的是,學會瞭如何構建一個可持續、可維護、能夠在高壓環境下依然可靠運行的金融計算係統。這本書的價值,絕不僅僅是那幾條盈利策略,而是其背後所蘊含的整個工程哲學。
评分讀完關於策略迴溯和性能優化的章節後,我最大的感受是作者對“真實性”的尊重。許多市麵上的書籍在展示盈利策略時,往往會忽略掉現實交易中那些令人頭疼的“摩擦成本”和“市場衝擊”。然而,這本書的作者非常坦誠地指齣瞭這些局限性。他對於滑點(Slippage)和傭金的建模部分,處理得非常精妙。作者構建的不僅僅是一個理想化的數學模型,而是一個能夠容納現實世界復雜性的仿真環境。例如,他用C++實現瞭一個自定義的事件驅動模擬器,這個模擬器能夠根據不同的市場深度模型(如限價訂單簿的簡化錶示)來動態調整交易執行的成本。這種將“不完美”納入考量的態度,讓讀者建立的預期更加貼近現實,避免瞭在實盤交易中因為理想化模型而産生的巨大落差感。這本書的價值,很大程度上體現在它教會瞭我們如何“誠實”地測試自己的想法,而不是僅僅沉迷於紙麵上的驚人迴報率。這種嚴謹的科學態度,遠比炫酷的算法本身更加寶貴。
评分這本書的章節過渡處理得極為流暢,簡直是一次精心編排的“技術探險”。我注意到,作者在深入到核心的盈利模型構建之前,花瞭足足三分之一的內容來討論C++在金融計算中的特殊考量,這部分內容堪稱典範。他沒有停留在泛泛而談C++的性能優勢,而是針對浮點數精度問題、多綫程環境下的數據一緻性(尤其是在高頻交易模擬中至關重要)以及如何利用現代C++特性(如智能指針和並發庫)來確保模型健壯性,進行瞭細緻入微的剖析。舉個例子,當談到濛特卡洛模擬以評估策略風險時,作者不僅僅給齣瞭實現框架,還詳細對比瞭使用標準庫並行算法和自定義綫程池在計算速度和資源占用上的細微差彆。這種對工程細節的執著追求,使得書中的所有代碼片段都不僅僅是示例,而更像是可以直接投入生産環境的“藍圖”。對於我這種既重視算法邏輯,又對代碼質量有極高要求的讀者來說,這種深度和廣度兼備的講解方式,無疑是極具吸引力的。它教會我的不僅僅是如何“算齣”利潤,更是如何“安全可靠地”算齣利潤。
评分 评分 评分 评分 评分相關圖書



本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有