
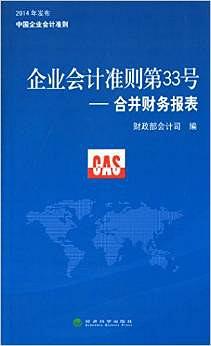

具体描述
作者简介
目录信息
读后感
用户评价
我一直认为,企业之间的相互影响是现代经济运作的重要特征之一。而“合并财务报表”正是反映这种相互影响最直接、最真实的方式。这本书为我提供了一个非常系统和深入的理解框架。我尤其欣赏书中对于“资产负债表日后事项”的披露要求。它让我明白,即使在资产负债表日之后,如果发生了对企业财务状况有重大影响的事项,也需要按照规定进行披露,以确保财务信息的完整性和准确性。这让我认识到,财务报告的编制是一个动态且持续的过程。书中关于“联营企业”和“合营企业”在财务报表中的处理方式的对比分析,也为我解答了一些长期以来的疑问。它让我理解了,即使企业之间不存在完全的控制关系,也需要根据其在被投资企业中的影响程度,采用不同的会计方法进行核算。这本书为我提供了一个非常宝贵的学习资源,让我能够更全面地理解企业之间的相互关系及其对财务状况的影响。
评分拿到这本书的时候,我并没有预设它会给我带来多大的冲击,毕竟“合并财务报表”听起来就是一本非常技术性的读物。但事实证明,我的想法太片面了。这本书就像一个引路人,把我带入了一个之前从未深入探索过的领域。书中对于“母公司”和“子公司”关系的界定,以及如何确定哪家企业应该编制合并财务报表,给出了非常清晰的指引。我特别喜欢作者在解释“实质重于形式”原则时所举的例子。在财务会计中,形式固然重要,但更重要的是要抓住交易和事项的实质。这本书通过大量的案例,展示了如何在复杂的情况下,运用这一原则来判断是否需要进行合并,以及如何进行恰当的会计处理。这让我明白,财务会计不仅仅是规则的执行,更是一种智慧的运用。我还对书中关于“反向购买”的讨论记忆犹新。这种特殊的合并方式,对于理解企业之间的股权结构和控制权转移非常有帮助。这本书为我提供了一个全新的视角来审视企业之间的关系,也让我更加理解了资本市场运作的复杂性。
评分自从开始关注企业财务状况以来,我就对“合并财务报表”这个概念感到非常困惑。在我接触到这本书之前,我总觉得这是一个非常晦涩难懂的专业领域。但是,这本书的出现彻底改变了我的看法。作者以一种非常平易近人的方式,深入浅出地剖析了合并财务报表的原理和应用。我尤其欣赏书中关于“商誉”的讨论。过去,我仅仅知道商誉是企业价值的一部分,但这本书让我理解了商誉是如何产生的,以及在合并交易中它是如何被确认和后续处理的。书中通过模拟的交易场景,详细展示了购买方企业如何根据被购买方的公允价值来确定合并成本,以及如何计算由此产生的商誉。这种具象化的讲解方式,让我即使没有深厚的会计背景,也能轻松掌握其中的逻辑。此外,书中对于“权益法”和“成本法”在非合并情况下的投资核算方法的对比分析,也让我受益匪浅。它让我明白,即使不是全资控股,企业之间的投资关系也需要按照特定的会计准则进行记录和披露,以反映真实的经济实质。这本书让我对如何分析一家公司的财务报表有了更深的洞察力,也让我认识到,财务报表不仅仅是一堆数字,更是企业战略和管理决策的反映。
评分一直对企业会计准则第33号——合并财务报表这一概念非常好奇,虽然手上的这本书并不能直接解答我关于“合并财务报表”的细枝末节,但它提供了一个非常好的切入点,让我从一个更宏观、更基础的视角去理解这个在现代企业运营中至关重要的概念。这本书给我最深刻的感受是,它不仅仅是一本关于财务规则的书,更像是一扇窗,让我得以窥见企业内部运作的复杂性和高度的协同性。当我深入阅读时,我发现作者非常巧妙地将一些看似枯燥的专业术语,通过生动具体的案例和逻辑清晰的解释,变得易于理解。例如,书中对于“控制权”的讨论,不仅仅停留在法律层面的股权比例,更是延伸到实际经营管理中的影响力和实质性控制,这让我明白,判断一家企业是否应被合并,并非一蹴而就,而是需要综合考量多方面因素。读完之后,我感觉自己对如何分析一家公司的财务报表有了更深的认识,也更加理解了为什么会有如此详细的准则来规范企业之间的合并行为。这本书的编排也十分出色,知识点的过渡自然流畅,不会让人感到突兀,仿佛是在循序渐进地引导读者进入一个全新的领域。即便我是一名会计领域的初学者,也能从这本书中获益匪浅,并且激发了我进一步学习的兴趣。它让我意识到,在复杂的商业世界里,透明度和规范性是多么重要,而合并财务报表正是实现这一目标的关键工具之一。
评分对于我来说,投资不仅仅是看股票价格的涨跌,更重要的是理解公司本身的价值和发展潜力。而“合并财务报表”正是解读那些拥有众多子公司和关联公司的巨头企业最直接的工具。这本书的出现,让我对这个工具的理解上升到了一个新的高度。我印象最深刻的是书中对于“控制权”的定义。它不仅仅是简单的股权控制,更是指通过合同或章程,能够主导其他实体的相关活动,从而决定其回报。这种对控制权的深入剖析,让我能够更准确地判断一家企业是否应该将其子公司纳入合并范围。此外,书中对于“母公司所有者权益”和“少数股东权益”的区分以及在合并报表中的处理方式,也为我提供了重要的信息。它让我能够清晰地看到,母公司能够控制的资产和产生的利润有多少,以及少数股东在其中扮演的角色。这本书不仅提升了我对财务报表的理解能力,也让我对企业并购和重组的逻辑有了更深入的认识。
评分我一直觉得,在现代经济环境下,一家企业不可能孤立存在,它们之间千丝万缕的联系构成了我们看到的整个商业图景。这本书虽然标题直指“合并财务报表”,但它所传递的理念远不止于此。我从书中体会到的是一种“整体观”,它鼓励读者去思考,当多家企业因为某种原因形成一个经济整体时,如何才能更真实、更全面地反映这个整体的财务状况和经营成果。作者在书中对于“少数股东权益”的处理方式进行了详细的阐述,这让我印象深刻。在我看来,这不仅仅是财务数字上的调整,更是对企业内部各方利益关系的精妙平衡。理解了这一点,我就能更好地理解为什么某些大型企业集团的财务报表中会出现如此多的科目和复杂的关联。这本书让我对“关联交易”以及如何披露这些交易有了更深的认识,也让我意识到,在财务报告中,真实性远比表面上的整洁更重要。作者用了很多篇幅来解释不同类型的合并(例如同一控制下的企业合并和非同一控制下的企业合并)在会计处理上的差异,并提供了相应的案例分析,这对于我理解这些差异的根本原因非常有帮助。这本书为我打开了理解复杂企业结构的新视角,也让我更加敬畏财务工作者的专业能力和严谨态度。
评分作为一名长期关注资本市场动态的投资者,我一直认为理解上市公司的财务报表是投资决策的基石。而“合并财务报表”正是解读许多大型企业集团财务状况的关键。这本书的出现,为我系统性地了解这一概念提供了极大的便利。我特别欣赏书中对于“少数股东损益”和“少数股东权益”的讲解。在很多公司集团的利润表中,我们都能看到这些科目,但具体含义却不甚明了。这本书让我明白了,这些科目是反映母公司对子公司不拥有全部控制权时,由少数股东所享有的那部分权益和损益。通过书中提供的案例,我能够清晰地看到,母公司在合并报表中需要将子公司属于少数股东的部分进行剥离,从而更真实地反映母公司的盈余。此外,书中对于“视同合并”的讨论,也为我解答了一些长期以来的疑惑。它让我理解了,在某些特殊情况下,即使没有发生实际的法律合并,但由于企业实质上已经处于同一控制下,也需要按照合并的原则进行会计处理。这本书的专业性与易读性兼具,非常适合希望深入了解企业财务结构和运作方式的读者。
评分我一直对企业内部的各种运作机制充满好奇,而“合并财务报表”无疑是其中最能体现企业间复杂联系和整体实力的一环。这本书为我提供了一个非常系统和深入的视角来理解这一概念。我尤其被书中关于“业务实质”的讨论所吸引。作者强调,在判断是否应该合并报表时,不能仅仅看表面上的股权比例,更要看实质上是否已经形成了一个经济上的整体。这让我意识到,财务会计的精髓在于“实质重于形式”。书中通过大量的案例分析,展示了如何识别和处理那些不符合合并报表要求的交易,以及如何区分哪些交易属于同一控制下的合并,哪些属于非同一控制下的合并。这些细致的讲解,让我对企业间的资本运作和财务处理有了更深的理解。我还对书中关于“商誉的减值测试”的讲解记忆犹新,这让我明白,商誉并非一成不变,而是需要定期进行评估,以确保财务报表的公允性。这本书为我提供了一个非常宝贵的学习平台,让我能够更自信地解读和分析企业的财务信息。
评分自从我开始关注企业财务以来,“合并财务报表”一直是我认为最为核心也是最为复杂的部分之一。这本书的出现,极大地弥补了我在这方面的知识盲区。它不仅仅是罗列规则,更是将规则背后的逻辑和商业实质娓娓道来。我特别欣赏书中对于“同一控制下的企业合并”与“非同一控制下的企业合并”在会计处理上的差异化讲解。这让我理解了,为什么在合并交易中,交易的性质会对最终的财务报表产生如此大的影响。例如,同一控制下的企业合并,更注重前后财务数据的连续性,因此通常采用权益结合法;而非同一控制下的企业合并,则更侧重于对被购买方的公允价值进行确认,因此采用购买法。通过书中提供的生动案例,我能够非常直观地理解这些处理方式的依据和目的。这本书让我深刻体会到,财务报告的最终目的,是为了提供关于企业经济活动的可靠信息,而合并财务报表则是实现这一目标的重要手段。它也让我对如何分析一家大型企业集团的整体表现有了更深刻的认识。
评分我一直认为,一家企业能否健康发展,除了自身的经营能力,与其所处的整体经济环境和与其他企业的关系也息息相关。这本书让我从一个新的维度去理解企业之间的这种相互依存关系。它不仅仅是关于财务数字的记录,更是关于如何将一家家独立运营的企业,整合成一个统一的经济实体,并以最能反映其整体经济实质的方式呈现出来。书中对于“剥离”和“非同一控制下的企业合并”的区分,以及它们在会计处理上的细微差别,让我学到了很多。我印象最深刻的是,作者在解释“购买法”时,强调了对被购买方资产和负债进行公允价值重估的重要性。这让我明白,合并不仅仅是资产的转移,更是一个重新评估企业价值的过程。这种严谨的会计处理,能够最大程度地减少信息不对称,为投资者提供更可靠的决策依据。此外,书中对于“少数股东权益的变动”以及由此产生的会计处理方式的讲解,也让我对企业内部的股权结构和资本运作有了更深的理解。这本书无疑为我打开了理解复杂企业集团财务状况的一扇大门。
评分会计
评分会计
评分会计
评分会计
评分会计
相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有