

具体描述
[内容简介]
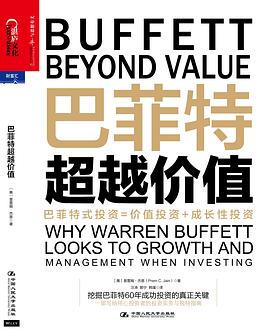
2008年3月,《福布斯》杂志将巴菲特评选为“全球最富有的人”,个人资产高达 620 亿美元!巴菲特经营的上市公司——伯克希尔•哈撒韦公司,其资产、收入、净价值和市场价值在 44 年间保持着年均约20% 的增长率!巴菲特是如何实现如此惊人的财富积累和业绩增长的呢?
普雷姆•杰恩教授在《巴菲特超越价值》一书中告诉我们,巴菲特之所以能够获得非同凡响的成功,不仅仅是因为他能够坚定地执行最重要的价值投资原则——将亏损风险尽可能地控制在较低水平;更关键的一点是,他同时遵循了成长性投资的基本原则——把资金主要投资于那些具有可持续增长潜力的公司。所以说,巴菲特是把价值投资与成长性投资的基本原则结合在一起使用,创造了巴菲特式的投资模式,即“价值+成长性”的投资策略。
《巴菲特超越价值》是最新研究巴菲特投资理论的著作。本书分为9个部分,共30章。作者首先介绍了1965—2009年,伯克希尔•哈撒韦公司历史上重大事件的经验和教训;接下来全面分析了巴菲特的价值投资和成长性投资理念;讨论了巴菲特在保险业、零售业、公用事业以及制造业的投资项目;探讨了多元化投资、风险水平和有效市场的理念;并从会计学和心理学的角度以及公司管理质量方面,帮助投资者提升认识,简单投资!本书适用于任何一位有兴趣学习巴菲特倡导的投资理念并将其付诸于股票投资实践的读者。
[编辑推荐]
巴菲特式投资=价值投资+成长性投资!挖掘巴菲特60年成功投资的真正关键,一部写给用心投资者的投资实务与独特指南!
为了弄清楚巴菲特的思路,杰恩教授仔细研究了伯克希尔•哈撒韦公司过去50年间的所有年报、1958—1969年间巴菲特与合伙人的通信,以及他能找到的所有巴菲特亲自撰写的书面材料。这些努力对作者的研究很有帮助,巴菲特的投资思想将会体现在本书的每一个章节中。
巴菲特认为,只要仔细研究公司的基本面以及管理质量,投资者肯定可以获得超过市场平均水平的收益率!事实表明:只使用简单投资原则的投资者,通常要比严重依赖数学模型的投资者做得更好!
湛庐文化出品。
作者简介
普雷姆•杰恩
思科高级副总裁,注册会计师。1984年于宾夕法尼亚大学沃顿商学院开始教育生涯,1991年转任至新奥尔良市杜兰大学弗里曼商学院,2002年起担任美国乔治敦大学麦克多诺商学院会计与金融学讲座教授至今。他教授企业财务、投资、国际金融以及财务报表分析等研究生课程,也曾在美国华盛顿特区的商品期货交易委员会担任金融经济学顾问。
拥有罗彻斯特大学应用经济学硕士、佛罗里达大学博士学位,曾在《金融》(Journal of Finance)、《会计研究》(Journal of Accounting Research)等最负盛名的财务会计期刊大量发表文章。他的许多关于分析股市及股票期货资料的学术性文章,常被《华尔街日报》及其他新闻媒体引用和参考。
目录信息
01 聪明的投资者 / 003
击败股市的概率
如果你投资了巴菲特的公司,你的回报将会有多高
[小结]
02 巴菲特投资哲学的演进:1965━2009年伯克希尔•哈撒韦公司的投资启示 / 008
1965:情况变糟后别再继续投钱
1967:投资你熟悉和了解的行业
1973:现金流为王
1977:成功的增长
1980:股价下跌后开始买入
1984:披露的财务数据与真实财务状况
1985:资本支出
1986:公司商务机和其他奢侈品
1988:投资的持有期限
1989:看上去愚蠢的行动VS.愚蠢的行动
1990:悲观主义是你的朋友
1991:风险
1992:股票分拆
1993:找到优秀的CEO
1994:普通行业的巨大成功
1995:公司收购
1996:卖得太早
1996:租赁经营
1997:耐心
1999:负责任
2000:在过度兴奋时卖出股票
2001:当灾难来临时不要只关注损失
2002:带来大规模破坏的金融武器
2008-2009:市场崩溃
[小结]
第二部分 巴菲特式投资=价值+成长性
03 价值投资 / 027
价值投资和两大基本原则
对价值投资有帮助的其他指导原则
价值投资真的有用吗
价值投资策略的三大问题
[小结]
04 成长性投资 / 046
可口可乐公司是成长性股票
怎样确定成长性公司股票
业务记录的重要性:销售收入和收益
麦当劳,非科技类高成长性股票的典型案例
[小结]
05 内在价值 / 061
计算内在价值
什么时候买入股票:要考虑安全边际
[小结]
06 巴菲特的投资原则=价值+成长性 / 075
伯克希尔•哈撒韦是一只成长性股票
价值 +成长性
伯克希尔•哈撒韦公司的投资案例
[小结]
第三部分 利用别人的钱
07 保险:别人的钱 / 097
保险公司:利用别人的钱
[小结]
08 再保险:更多别人的钱 / 107
规模很重要:伯克希尔•哈撒韦公司对通用再保险公司的收购
诚信保险公司的失败
[小结]
09 延期纳税:来自政府的免息贷款 / 118
伯克希尔•哈撒韦公司持有的100亿美元政府免息贷款的价值
10 000美元投资25年的收益情况:有税收延期待遇和没有税收延期待遇
[小结]
第四部分 在零售业、制造业及公用事业领域内的成功
10 如果你不了解珠宝,那你就去了解珠宝商 / 125
与沃尔玛的比较:成本优势
黑尔斯博格钻石公司,本桥珠宝公司及其他珠宝公司
盈利能力:伯克希尔•哈撒韦公司的珠宝企业与蒂芙尼公司的较量
[小结]
11 要像B女士这样去和别人竞争 / 133
知道何时不展开竞争:内布拉斯加家具城
威利家具店
事达家具店和约旦家具店
寇特家具的商业服务
[小结]
12 为什么投资公用事业公司 / 139
中美能源公司收购案和其他收购案的相似性
非价格收购的4个标准
[小结]
13 制造业公司,诚信经营带来的高利润 / 147
史考特飞兹公司的成功
萧氏工业集团、马尔蒙控股公司以及麦克莱恩公司
[小结]
第五部分 风险、多元化以及卖出股票的时机
14 风险和波动性:如何从盈利的角度来思考 / 155
风险和收益:持有期限
波动性带来机会
1987年市场急剧下跌带来的机会
1973—1974年以及2008—2009年的缓慢下跌
不仅仅是下跌风险
[小结]
15 流动性带来机遇:为什么要持有现金 / 164
流动性和机遇
伯克希尔•哈撒韦公司的可转换投资
伯克希尔•哈撒韦公司的近期投资:箭牌公司、高盛集团、通用电气公司、瑞士再保险公司和陶氏化学公司
[小结]
16 多元化:你到底该持有几个篮子 / 170
多元化
伯克希尔•哈撒韦公司的多元化程度如何
你应该持有多少只股票
菲利普 •费雪警告反对过度多元化
多元化和“多元恶化”
[小结]
17 最难时机:何时卖出股票 / 177
伯克希尔•哈撒韦公司股票组合的交易量:为什么巴菲尔似乎永远持有某些股票
两个主要的卖出理由
[小结]
第六部分 市场效率
18 股票的市场效率 / 187
我在股市中能赚到钱吗
绝大多数学者赞成有效市场理论
市场无效的最新证据
[小结]
19 套利和对冲基金 / 194
兼并交易中的套利
巴菲特成功套利的案例
长期资本管理公司:一只对冲基金和伯克希尔•哈撒韦公司的故事
你应该投资对冲基金还是私募基金呢
[小结]
第七部分 盈利能力与会计
20 M = Monopoly(垄断)= Money(财富) / 205
拓宽“护城河”
垄断公司的收益
主导地位并不意味着高利润
如何寻找垄断公司
不要急于抛掉垄断公司的股票
[小结]
21 高度竞争的行业中谁能取胜 / 214
保险是类似于零售行业的商业企业
领头羊的两大特征:低成本和客户满意度
公司如何将低成本保持下去
[小结]
22 好事还是坏事:房地产、工厂和设备 / 221
资本密集度
资本密集度和管理质量
[小结]
23 成功的关键:净资产收益率和其他比率 / 227
净资产收益率:一家企业的基本业绩
资产收益率
巴菲特与会计学
[小结]
24 会计商誉的重要性 / 233
会计商誉和它的经济价值
商誉和收益
收购企业的商誉和收益
[小结]
第八部分 投资心理学
25 你应该知道多少心理学知识 / 241
大众与你
检查你的买卖模式
你可以改变自己吗
心理学如何帮助你
如何理解心理倾向性
投资决策中的重要问题
[小结]
26 错误的力量 / 253
错误和霉运
从错误中学习
为之错和不为之错
[小结]
第九部分 公司治理
27 股息在这个时代有意义吗 / 261
伯克希尔•哈撒韦公司不支付股息
微软公司和它的特殊股息
[小结]
28 你应该投资那些回购股票的公司吗 / 266
回购股票是一个好消息
伯克希尔•哈撒韦公司投资回购股票的那些公司
为什么伯克希尔•哈撒韦公司不回购股票
[小结]
29 员工、董事、CEO:公司治理的三个方面 / 271
伯克希尔•哈撒韦公司的职工补贴
给公司董事和高管的补贴
补贴计划中的股票期权问题
如何识别优秀的CEO或其他高级经理
[小结]
30 大股东,他们是你的朋友 / 280
创始人控制问题
[小结]
结 语 B=棒球=巴菲特 / 285
译者后记 / 289
· · · · · · (收起)
读后感
Apr. 2010 | Filed Under: BRK-A , BRK-B Ravi Nagarajan The Rational Walk is pleased to have this opportunity to present an exclusive interview with Prem C. Jain, the author of the recently released book Buffett Beyond Valuewhich we reviewed last week. Pre...
评分Apr. 2010 | Filed Under: BRK-A , BRK-B Ravi Nagarajan The Rational Walk is pleased to have this opportunity to present an exclusive interview with Prem C. Jain, the author of the recently released book Buffett Beyond Valuewhich we reviewed last week. Pre...
评分印度哥们写的,美国大学教授,说是卖书所得将全部捐掉。 内容么,我只能说一般般。 书里讲了几点理念,说的也不是很透彻,美国Amazon上评价也不是很高。 学VI建议不要从这本开始。实在有空有闲钱再翻翻吧。 坦白讲,这个价钱,有点受骗的感觉。
评分印度哥们写的,美国大学教授,说是卖书所得将全部捐掉。 内容么,我只能说一般般。 书里讲了几点理念,说的也不是很透彻,美国Amazon上评价也不是很高。 学VI建议不要从这本开始。实在有空有闲钱再翻翻吧。 坦白讲,这个价钱,有点受骗的感觉。
评分印度哥们写的,美国大学教授,说是卖书所得将全部捐掉。 内容么,我只能说一般般。 书里讲了几点理念,说的也不是很透彻,美国Amazon上评价也不是很高。 学VI建议不要从这本开始。实在有空有闲钱再翻翻吧。 坦白讲,这个价钱,有点受骗的感觉。
用户评价
我必须承认,这本书的结构设计非常巧妙,它采用了多线索叙事的方式,如同多条河流最终汇入同一片大海。这种处理方式极大地增强了故事的立体感和深度。读者可以在不同的时间线和不同的视角之间自由穿梭,拼凑出一个更加完整、更加多维度的画面。这种叙事手法对作者的掌控力要求极高,稍有不慎就会造成混乱,但在这里,一切都井然有序,甚至带有一种音乐般的和谐感。每一次视角的转换,都像是为我们揭示了先前未曾察觉的侧面信息,极大地丰富了我们对整个事件的理解,让原本看似单一的商业决策,变得复杂而迷人。
评分这本书在语言运用上展现出一种独特的、略带古典韵味的质感,仿佛是在品味一坛陈年的老酒,初闻平淡,回味悠长。它没有过多炫技的华丽辞藻,而是用一种近乎冷静的、客观的笔法,去解构和重塑那些曾经轰动一时的事件。这种克制反而产生了一种强大的张力,让读者得以专注于事件本身的逻辑和深度,而非被表面的浮夸所迷惑。其中一些关键概念的阐述,虽然涉及复杂的商业运作,但作者总能找到最贴切、最生动的比喻来加以说明,使得即便是对相关领域不甚熟悉的读者,也能迅速抓住核心要义,展现了作者深厚的功底和对读者的尊重。
评分这本书的叙事节奏把握得相当到位,起承转合之间,仿佛真的将读者带入了一个宏大而又精妙的商业世界图景之中。作者的笔触细腻而富有力量,对于人物心理的刻画入木三分,让人在阅读过程中不禁为那些在历史洪流中挣扎、奋斗的企业家们唏嘘不已。特别是对于那些关键转折点的描摹,那种紧张感和不确定性被展现得淋漓尽致,让人手心冒汗,深切体会到决策的重量。它不仅仅是关于商业的记录,更像是一部探讨人性、权力和远见的史诗。那些错综复杂的关系网,那些看似偶然实则必然的结局,都随着文字的推进层层剥开,那种豁然开朗的体验感是极其令人满足的。
评分这本书的材料组织呈现出一种近乎偏执的严谨性,每一个数据点、每一个引述,都经过了极其审慎的查证和筛选,这使得全书充满了令人信服的力量。它摒弃了那些空洞的口号和浮夸的断言,转而依靠扎实的一手资料和逻辑推演来构建论点。阅读过程中,可以清晰地感受到作者为了打磨这些论据所付出的巨大心血。这种对事实的尊重和对深度的追求,使得这本书在信息爆炸的时代中,犹如一股清流,是那种真正值得被反复阅读和研究的珍藏之作。
评分读完合上书页的那一刻,一股强烈的思考欲望涌上心头,这本书的后劲实在太大了。它没有提供现成的“答案”或“公式”,而是更侧重于引导读者去构建一套属于自己的分析框架和思维模型。作者擅长提出那些尖锐的、直击本质的问题,迫使读者跳出现有的认知舒适区,去审视那些被我们习以为常的商业教条。这种启发式的写作风格,使得这本书的价值远超于一般的案例分析读物,它更像是一本关于“如何思考”的教科书,其影响是深远的,会持续地影响我的未来判断和选择。
评分各行各业的顶尖人物都是人精,换个行业照样顶尖
评分一般
评分浅显易懂
评分浅显易懂
评分2015.10.8-10.13学到了简化版的估值折现公式。
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有