
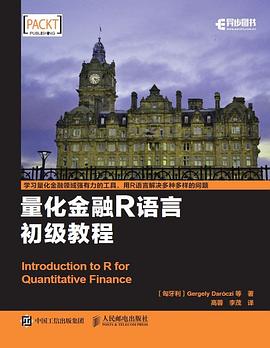
量化金融R语言初级教程 pdf epub mobi txt 电子书 下载 2026
- 金融
- 量化
- R
- 编程
- 经济学-计量经济
- 数据分析
- 投资交易
- R语言
- 量化金融
- R语言
- 初级教程
- 金融工程
- 投资策略
- 数据分析
- 统计建模
- 金融市场
- 编程入门
- 量化交易
- 金融科技

具体描述
R是用于统计分析、绘图的语言和操作环境。它是属于GNU系统的一个自由、免费、源代码开放的软件,是一个用于统计计算和统计制图的优秀工具。
本书通过9章的内容向读者详细介绍使用R语言实现量化金融的一些基础知识和方法,内容包括时间序列分析、投资组合优化、资产定价模型、固定收益证券、估计利率期限结构、衍生品定价、信用风险管理、极值理论和金融网络等。
本书的目标读者是那些希望通过R语言来解决量化金融问题的读者,如果读者具备一定的金融知识,将会对本书的阅读有较大的帮助。通过阅读本书,读者将学习到有关R语言的诸多核心内容,并了解R语言在量化金融方面的各类应用。
本文仅用于学习和交流目的,不代表异步社区观点。非商业转载请注明作译者、出处,并保留本文的原始链接。
作者简介
目录信息
版权声明
内容提要
译者序
译者简介
作者简介
审稿人简介
前言
第1章 时间序列分析
第2章 投资组合优化
第3章 资产定价模型
第4章 固定收益证券
第5章 估计利率期限结构
第6章 衍生品定价
第7章 信用风险管理
第8章 极值理论
第9章 金融网络
参考文献
· · · · · · (收起)
读后感
作为译者之一,我来介绍一下有关这两本书的一些情况。 《量化金融R语言初级教程》对应的原作是《Introduction to R for Quantitative Finance》(https://book.douban.com/subject/25791981/),出版于2013年;《量化金融R语言高级教程 》对应的原作是《Mastering R for Quant...
评分作为译者之一,我来介绍一下有关这两本书的一些情况。 《量化金融R语言初级教程》对应的原作是《Introduction to R for Quantitative Finance》(https://book.douban.com/subject/25791981/),出版于2013年;《量化金融R语言高级教程 》对应的原作是《Mastering R for Quant...
评分作为译者之一,我来介绍一下有关这两本书的一些情况。 《量化金融R语言初级教程》对应的原作是《Introduction to R for Quantitative Finance》(https://book.douban.com/subject/25791981/),出版于2013年;《量化金融R语言高级教程 》对应的原作是《Mastering R for Quant...
评分作为译者之一,我来介绍一下有关这两本书的一些情况。 《量化金融R语言初级教程》对应的原作是《Introduction to R for Quantitative Finance》(https://book.douban.com/subject/25791981/),出版于2013年;《量化金融R语言高级教程 》对应的原作是《Mastering R for Quant...
评分作为译者之一,我来介绍一下有关这两本书的一些情况。 《量化金融R语言初级教程》对应的原作是《Introduction to R for Quantitative Finance》(https://book.douban.com/subject/25791981/),出版于2013年;《量化金融R语言高级教程 》对应的原作是《Mastering R for Quant...
用户评价
我发现这本书的价值不仅在于教授R语言的语法,更在于它培养了一种量化金融工作者应有的思维模式。它教会我如何审视金融数据、如何选择合适的模型工具,以及最重要的——如何批判性地解读模型输出的结果。书中对风险管理的初步探讨,例如对历史回撤(Drawdown)的计算和展示,就比我之前看过的任何入门书籍都要细致和实用。作者在处理金融时间序列数据的非平稳性问题时,所采用的处理方法和对应的R函数调用逻辑,体现了深厚的实战经验。总而言之,这本书更像是一份兼具理论深度和操作指导的“武功秘籍”,它为我打开了量化金融世界的一扇坚实的大门,让我对接下来的深入学习充满了信心和期待。
评分阅读体验上,这本书的节奏把握得恰到好处,不会让人感到喘不过气来。它像一位经验丰富的导师,知道何时该放慢脚步详细讲解一个关键概念,何时又该快速推进到一个新的应用领域。在讲解统计检验和假设检验时,作者不仅给出了R的实现代码,更花篇幅解释了检验背后的经济学含义和统计学假设,这一点极其关键。很多初学者只知道调用函数,却不明白函数输出结果的真正意义,这本书成功地弥补了这一点。此外,书中附带的学习资源和配套的练习题质量非常高,它们不是简单的“输入A得到B”的机械练习,而是设计成了需要读者综合运用前面所学知识来解决一个微型金融问题的场景。这极大地锻炼了我的独立思考和问题解决能力,让我感觉自己真的在“学以致用”。
评分从语言风格和逻辑构建来看,这本书展现了一种独特的严谨的叙事美学。作者很少使用冗余的描述,每一句话似乎都经过了精确的斟酌,直击核心论点。不同于某些为了凑页数而堆砌理论的教材,本书的每一章都紧密围绕着如何利用R语言解决一个具体的量化问题展开。例如,在讲解如何对股票回报率进行时间序列建模时,作者没有停留在ARIMA模型的教科书式介绍,而是直接比较了不同模型的拟合优劣,并利用R的可视化功能直观展示了残差的白噪声检验结果。这种“问题驱动”的学习方式,极大地提升了读者的参与感。读完某一章节,我脑海中构建的不仅仅是知识点,而是一套完整的、可以被复用的分析流程。
评分这本书的深度和广度着实让我有些意外,它远超出了一个“初级”教程所应有的范畴。许多同类书籍在介绍完基础的统计方法后就戛然而止,但此书却进一步深入到了因子模型构建和投资组合优化的实战层面。书中对经典投资组合理论(如马科维茨模型)的阐述,结合R语言中的`quadprog`等包的应用,展示了如何将理论转化为可执行的代码,这一点对于希望真正动手实践的读者来说,是无价之宝。更值得称赞的是,作者对于数据处理的细致程度令人印象深刻。在金融数据获取和清洗这个“脏活累活”上,书中提供了不少高效的R脚本,成功避免了新手在处理缺失值、异常点时陷入泥潭。这种对实际工作流程的模拟,使得本书的实战价值大大提升,我已经开始将书中的部分代码框架应用到我自己的数据分析项目中了。
评分这本书的封面设计得非常简洁大气,黑白灰的配色给人一种专业、严谨的感觉。当我第一次翻开它时,立刻被清晰的排版和易于理解的章节结构所吸引。作者在引言部分就明确指出了本书的目标受众和学习路径,对于一个刚接触量化金融,特别是对R语言感到陌生的初学者来说,这种引导非常重要。书中对一些基础概念的解释深入浅出,比如资产定价模型、时间序列分析等,并没有直接堆砌复杂的数学公式,而是通过形象的比喻和实际案例来辅助理解。我特别欣赏作者在讲解R语言基础语法时,是如何巧妙地将金融场景融入代码示例中的,这让我感觉学习的不是孤立的编程技能,而是立刻就能投入到金融实践中的工具。整个阅读过程非常流畅,即使是遇到一些技术性较强的章节,作者的语言风格也保持了平易近人,没有那种拒人于千里之外的学术腔调。
评分貌似西方用R 比较多
评分貌似西方用R 比较多
评分貌似西方用R 比较多
评分貌似西方用R 比较多
评分貌似西方用R 比较多
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有