
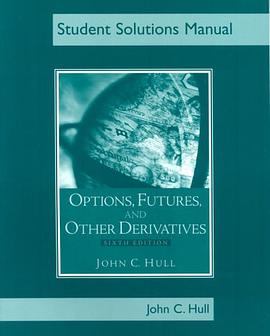
Students Solutions Manual for Options, Futures, and Other Derivatives, Sixth Edition pdf epub mobi txt 电子书 下载 2026
出版者:Prentice Hall
作者:John C. Hull
出品人:
页数:227
译者:
出版时间:2005-08-21
价格:USD 46.67
装帧:Paperback
isbn号码:9780131499065
丛书系列:
图书标签:
- literature
- 2
- Options
- Futures
- Derivatives
- Finance
- Solutions Manual
- Hull
- Sixth Edition
- Quantitative Finance
- Investment
- Economics
- Textbook
下载链接在页面底部

具体描述
As in the fifth edition, the Student Solutions Manual contains solutions to the Questions and Problems that appear at the end of each chapter of the text. The questions and problems have been designed to help readers study on their own and test their understanding of the material.
深入探索金融衍生品的世界:理论、模型与实务应用 本书旨在为读者提供一个全面而深入的金融衍生品理论框架,并辅以详实的实务应用案例,帮助读者理解和掌握股票、债券、商品、货币等基础资产的期权、期货、远期以及其他复杂衍生品。本书的编写目标是成为学习者和从业者在金融衍生品领域不可或缺的参考,无论你是初涉此道,还是希望深化专业知识,都能从中获益。 第一部分:期权基础 本书的开篇将系统介绍期权的基本概念和分类。我们将详细阐述欧式期权与美式期权的内在差异,以及它们在实际交易中的不同处理方式。读者将深入理解看涨期权(Call Options)和看跌期权(Put Options)的定价逻辑、损益结构以及它们如何被用于不同的投资策略。我们将详细分析期权合约的要素,包括标的资产、行权价格、到期日等,并探讨这些要素如何共同影响期权的价值。 在期权定价方面,本书将从最基础的模型入手,逐步深入到更复杂的定价技术。我们将详细讲解二项式期权定价模型(Binomial Option Pricing Model),通过清晰的步骤和直观的图示,帮助读者理解期权价格如何在一个离散的时间步长内进行推导。此模型不仅为理解更复杂的模型奠定了基础,也能在特定场景下提供直接的定价工具。 随后,我们将重点介绍布莱克-斯科尔斯-默顿模型(Black-Scholes-Merton Model),这是期权定价领域中最具影响力的模型之一。本书将对其核心假设进行详尽的解读,并逐步推导其偏微分方程。我们将详细解析模型中的各个参数,如标的资产价格、行权价格、无风险利率、到期时间以及波动率,并深入探讨它们对期权价格的敏感性,即希腊字母(Greeks)。例如,我们将详尽阐述Delta(标的资产价格变动对期权价格的影响)、Gamma(Delta的变动率)、Theta(时间流逝对期权价格的影响)、Vega(波动率变动对期权价格的影响)以及Rho(利率变动对期权价格的影响)的计算方法、经济含义以及在风险管理中的实际应用。通过对希腊字母的深入理解,读者将能够更有效地管理期权头寸的风险。 第二部分:期货与远期合约 本书将紧接着介绍期货和远期合约,这两类衍生品与期权在风险暴露和收益特征上有所不同。我们将详细区分期货合约和远期合约的本质区别,包括它们的标准化程度、交易场所、保证金制度以及违约风险。 我们将深入探讨期货定价理论,包括使用无套利定价(No-Arbitrage Pricing)原理来推导期货价格。对于商品期货,我们将详细分析持有成本模型(Cost of Carry Model),解释现货价格、期货价格、无风险利率、仓储成本、保险费用以及现货收益率等因素如何共同决定期货价格。对于金融期货,如股指期货和利率期货,我们将探讨其定价的特殊性,并引入期货价格与标的资产即期价格的关系。 本书还将介绍远期合约的定价,并将其与期货合约进行对比。远期合约的定价逻辑与期货类似,但由于其非标准化和场外交易的特点,我们将重点关注其灵活性以及可能面临的交易对手风险。 第三部分:风险管理与套期保值 金融衍生品的核心价值之一在于其风险管理能力。本书将花费大量篇幅深入探讨如何利用衍生品进行风险对冲和套期保值。我们将从不同资产类别出发,详细介绍各种套期保值策略。 利率风险管理: 读者将学习如何利用利率期货、利率期权(如利率上限、利率下限、利率互换期权)以及利率互换(Interest Rate Swaps)来对冲利率波动带来的风险。我们将分析不同类型的利率互换,包括固定对浮动、浮动对固定、零息互换等,并探讨它们在资产负债管理中的应用。 股票风险管理: 我们将详细介绍如何利用股指期货和股指期权来对冲股票投资组合的系统性风险。读者将学习如何构建对冲策略,例如使用股指期货进行指数对冲,或使用股指期权来锁定股票下跌的损失。 外汇风险管理: 本书将深入探讨外汇风险的来源,并介绍如何利用外汇远期、外汇期货、外汇期权(如货币看涨期权、货币看跌期权)以及货币互换来规避汇率波动带来的不确定性。 商品风险管理: 对于商品生产商、消费者和交易商,我们将介绍如何利用商品期货和商品期权来锁定商品价格,从而管理生产成本或销售收入的波动。 在风险管理方面,本书还将引入VaR(Value at Risk)等风险度量工具,并探讨如何结合衍生品来构建有效的风险管理框架。 第四部分:复杂衍生品与高级主题 随着读者对基础衍生品理解的加深,本书将逐步引入更复杂的衍生品结构和高级的定价技术。 复合期权(Compound Options): 读者将学习复合期权的定义,例如期权上的期权,并理解其定价的挑战和应用。 奇异期权(Exotic Options): 我们将介绍各种非标准化的奇异期权,例如亚式期权(Asian Options)、障碍期权(Barrier Options)、回望期权(Lookback Options)和二元期权(Binary Options)。本书将详细解析这些期权的结构、定价方法以及它们在特定市场环境下的应用价值。我们将重点讲解亚式期权平均价格或平均时间的特点,障碍期权触发条件的特殊性,回望期权价格跟踪的机制,以及二元期权支付的非线性特征。 信用衍生品(Credit Derivatives): 本书将对信用衍生品进行初步介绍,包括信用违约互换(Credit Default Swaps, CDS)和信用违约期权(Credit Default Options, CDO)。我们将阐述信用风险的度量和管理,以及这些衍生品在转移和分散信用风险方面的作用。 利率衍生品(Interest Rate Derivatives): 除了利率互换,我们还将进一步探讨其他重要的利率衍生品,如利率期货期权(Options on Interest Rate Futures)和各种利率掉期期权(Swaptions)。 第五部分:量化模型与计算方法 为了更好地理解和应用衍生品定价和风险管理模型,本书将介绍一些重要的量化技术。 蒙特卡洛模拟(Monte Carlo Simulation): 对于难以解析求解的衍生品定价问题,蒙特卡洛模拟提供了一种强大的数值方法。本书将详细介绍蒙特卡洛模拟的原理,包括路径生成、随机数生成以及模拟结果的解释。我们将演示如何利用蒙特卡洛模拟来为奇异期权定价,并进行风险度量。 有限差分方法(Finite Difference Methods): 对于布莱克-斯科尔斯方程等偏微分方程,有限差分方法提供了一种数值求解的途径。我们将介绍有限差分法的基本思想,以及如何将其应用于期权定价。 实践性指导 本书在理论讲解的同时,强调理论与实践的结合。每个章节都将配以精心设计的案例分析,展示金融机构、投资组合经理和交易员如何在实际市场中运用衍生品。我们将通过具体的交易场景,引导读者理解如何根据市场状况选择合适的衍生品策略,如何进行头寸管理,以及如何应对市场风险。 目标读者 本书适合对金融衍生品感兴趣的本科生、研究生,以及在金融机构、投资银行、对冲基金、资产管理公司工作的专业人士。无论是希望系统学习衍生品知识的初学者,还是寻求深化专业技能的从业者,本书都将提供宝贵的见解和实用的工具。 结语 金融衍生品市场是一个充满机遇与挑战的领域。通过本书的学习,读者将能够建立起扎实的理论基础,掌握先进的定价模型,并熟练运用各种衍生品工具进行风险管理和投资实践,从而在这个充满活力的金融领域中取得成功。
作者简介
目录信息
读后感
评分
评分
评分
评分
评分
用户评价
评分
评分
评分
评分
评分
相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有