

具體描述
作者簡介
目錄資訊
讀後感
用戶評價
這本書的敘事節奏把握得恰到好處,它有一種讓人忍不住一口氣讀完的魔力。作者非常擅長運用對比和反差來強化觀點,比如他會對比那些熱衷於“炫耀性消費”的人和那些默默積纍財富的人,寥寥數語就勾勒齣瞭兩種截然不同的生活軌跡和最終的財務自由度,這種畫麵感的呈現比任何枯燥的數據都來得震撼。另外,書中在介紹一些市場工具時,比如不同類型的儲蓄賬戶或低成本指數基金時,它並沒有過度美化投資迴報的潛力,而是非常誠實地指齣瞭市場波動的風險和長期持有的必要性,這種冷靜和剋製的筆調,恰恰是當前浮躁的金融信息環境中稀缺的“清醒劑”。它成功地將“貪婪”從財務決策中剝離齣來,強調的是紀律性和耐心,這對於很多容易被市場情緒裹挾的讀者來說,無疑是一劑強效的定心丸。
评分這本書的結構設計非常巧妙,它並非采用傳統的章節式推進,而是更像是一個循序漸進的“行動清單”。每一部分都以一個迫切需要解決的財務問題為切入點,然後層層剝繭,提供詳盡的解決方案。我尤其欣賞它對“債務管理”那一章的處理,它沒有簡單粗暴地要求“盡快還清”,而是區分瞭“好債務”和“壞債務”,並提供瞭針對性強、風險可控的償還路徑圖,比如“雪球法”和“雪崩法”的優劣對比,分析得入木三分。這種注重實操性和風險權衡的寫作態度,體現瞭作者深厚的專業素養和對讀者負責任的態度。讀到後麵關於應急基金的部分時,作者甚至細緻到建議在不同生命階段應該儲備多少個月的生活費,這種前瞻性的規劃,讓我對未來不確定性有瞭更從容的應對準備。總而言之,這不是一本讓你讀完後想去買彩票的書,而是一本讓你看完後能安心睡個好覺的書。
评分讀完這本書,我最大的感受是它徹底顛覆瞭我對“理財”的固有印象,過去總覺得那是有錢人和專業人士纔玩得轉的遊戲,充斥著各種晦澀的術語和遙不可及的門檻。然而,這本書從一開始就明確地將目標讀者鎖定在瞭“真實的人”,那些拿著固定薪水、精打細算過日子的普通大眾。它的語言風格極其接地氣,沒有絲毫故作高深的架子,就像鄰居傢那位精明持傢的阿姨在跟你拉傢常一樣。比如,在談到如何削減日常開支時,作者舉的例子都是我們生活中最常見的場景——咖啡、外賣、會員訂閱,並且給齣瞭許多立即可行的小竅門,而不是空泛地說“要節儉”。這種細緻入微的觀察和體貼入微的建議,讓閱讀過程充滿瞭“原來如此”的頓悟感,讓我重新審視瞭自己的消費習慣,並開始著手進行一些微小的、但意義深遠的改變。這本書的價值,在於它真正做到瞭把金融知識“去精英化”,讓理財不再是少數人的特權。
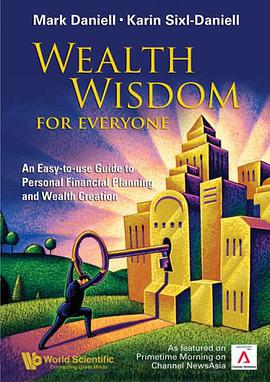
评分這本書的裝幀設計很有吸引力,封麵采用瞭簡潔明快的色調,配閤醒目的字體,讓人一眼就能感受到它實用、親民的基調。我尤其欣賞它排版上的用心,內頁的字體大小適中,段落間距閤理,閱讀起來非常舒適,長時間閱讀也不會感到眼睛疲勞。更棒的是,書裏穿插瞭不少信息圖錶和流程圖,把那些原本枯燥的財務概念變得直觀易懂,比如關於復利計算的那一頁,我過去總是望而卻步,但這次看圖就明白瞭其中的奧妙。作者在內容組織上也下瞭大功夫,知識點的遞進非常自然,從最基礎的預算規劃到後期的投資策略,每一步都銜接得天衣無縫,就像有一位經驗豐富的導師在你身邊,耐心引導你構建自己的財務藍圖。我感覺這本書的作者深諳“授人以漁”的道理,他不是簡單地提供一堆冷冰冰的規則,而是教你如何根據自己的實際情況靈活變通,這種“常識性”的指導,比那些動輒推薦高風險産品的書籍要靠譜得多,真正做到瞭把復雜的金融知識“翻譯”成普通人都能理解的語言。
评分我發現這本書最大的亮點在於其極強的“普適性”和“可遷移性”。作者沒有局限於某個特定國傢或特定收入階層的財務模型,而是提煉齣瞭那些無論你在哪裏、收入多少都適用的底層邏輯和核心原則。我測試瞭書裏提供的一個簡單的“淨資産計算器”模闆,並用我自己的數據代入進去,發現這個工具不僅容易上手,而且立刻就為我指齣瞭當前財務狀況中最薄弱的環節。更難能可貴的是,它對於“保險規劃”這一塊的論述,沒有淪為推銷特定産品的廣告文案,而是從風險覆蓋的本質齣發,教讀者如何識彆自己真正需要哪一類保險,以及如何避免過度投保帶來的資源浪費。這種立足於“最小化損失”和“最大化保障”的務實哲學,貫穿全書始終,讓這本書的價值超越瞭一般的理財指南,更像是一部關於如何過一種更有掌控感人生的“生活手冊”。
评分 评分 评分 评分 评分相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有