
Corporate Tax Shelters in a Global Economy pdf epub mobi txt 电子书 下载 2026
- Corporate Tax
- International Tax
- Tax Shelters
- Global Economy
- Tax Avoidance
- Tax Planning
- Multinational Corporations
- Tax Law
- Financial Law
- Corporate Finance

具体描述
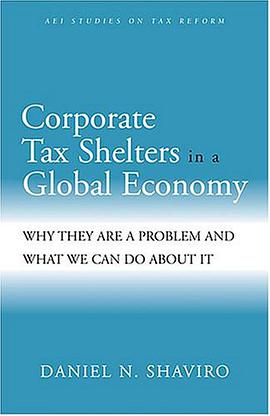
Tax reform proposals often include alterations to the corporate tax code. There are two main motivations for this. First, taxes that treat consumption as the base require extensive revisions to existing law. Depreciation rules, for example, are often replaced with expensing provisions. Second, it is widely acknowledged that the complexity of our existing tax code encourages aggressive tax management or "evasion" activities. Reform proposals often seek to make the code simpler and more transparent. Tax reform proposals generated by economists often assume that the legal aspects will miraculously work themselves out - that the reform, if enacted, will work exactly as planned. But can any tax system eliminate costly evasion activity? In this volume, AEI visiting scholar Daniel N. Shaviro explores the causes and costs of tax avoidance and provides a useful guide to the key conceptual issues that must be addressed in order to design a truly effective tax reform. In the first chapter, Shaviro attempts to identify the specific aspects of U.S. tax law that lead to extensive "paper pushing" in the interest of tax minimization, as well as a metric by which a tax authority can establish whether a particular tax planning action should be considered abusive or wasteful. In the second chapter, Shaviro explores tax arbitrages that are common among U.S. multinationals and discusses their economic consequences. Throughout, the author discusses policies that can soften the economic blow from avoidance activities. Any fundamental tax reform will require rules to ensure that taxpayers face the incentives that are intended by reformers. This study is a valuable guide for those who must establish these rules.
作者简介
目录信息
读后感
用户评价
我以一个长期关注国际贸易和商业伦理的观察者的角度来看待这本书,它成功地将枯燥的税法文本转化成了一幅关于全球财富流向的动态地图。作者的笔触极其细腻,尤其在描述小岛屿国家或特定低税率地区如何通过提供定制化的法律服务来吸引全球精英资本时,描绘出一种近乎于“服务业”的精致感。书中关于“激励机制”的讨论非常引人深思——企业并非天生想要避税,而是全球税制本身的设计,鼓励了这种行为。这本书有效地消解了许多关于避税的刻板印象,揭示了其背后复杂的法律、经济和政治激励的相互作用。它不仅是关于税收的,更是关于主权、监管能力以及全球化对国家财政权力侵蚀的一部深刻论著,读完后,对“全球化”这个词汇的理解会多出几层严肃的重量。
评分这本书的价值在于其对“透明度”这一核心议题的持续追问。在数字经济飞速发展的今天,传统基于实体地点的税收逻辑正面临前所未有的瓦解。作者对此进行了深刻的剖析,特别关注了互联网巨头如何通过“数字足迹”的模糊性来最小化其全球税负。我非常欣赏它没有采用耸人听闻的报道方式,而是通过严谨的数据和跨国判例法来构建论点。书中对各国反避税措施的演变路径进行了细致的回顾,从早期的双边协定到如今多边框架下的强制信息交换,展示了税务博弈的动态性。这本书给我留下的最强烈感觉是,全球税收体系正处于一个临界点,旧规则正在失效,而新规则的制定过程充满了利益冲突。对于关注未来全球治理结构的人来说,这本书提供了极佳的分析框架。
评分这本关于全球经济背景下企业避税天堂的著作,简直是一部解密复杂金融迷宫的实操指南。作者并没有停留在理论层面,而是深入剖析了跨国公司如何利用不同司法管辖区的税法漏洞,将利润转移至低税率地区。我特别欣赏它对“双层爱尔兰”和“荷兰三明治”等经典结构的细致描绘,这些术语在财经新闻中常常被提及,但真正了解其运作机制的人却寥寥无几。书中通过一系列案例研究,清晰地展示了这些结构如何影响国家税基,以及它们在不断变化的国际税收协定下所面临的压力。例如,关于OECD“税基侵蚀和利润转移”(BEPS)行动计划的分析,就非常到位,它没有仅仅罗列政策变化,而是探讨了这些变化对全球投资决策的实际影响。对于任何想要理解现代跨国资本流动驱动力的金融专业人士或严肃的政策观察者来说,这本书提供的洞察力是无可替代的。它揭示的不仅仅是技术性的税务操作,更是一种全球权力结构与资本效率最大化之间的永恒博弈。
评分坦率地说,这本书的阅读体验更像是在进行一次高强度的智力挑战,而非传统的知识获取。它的深度超出了我原本的预期,特别是关于金融工程如何融入税务策略的部分,简直像是在阅读一本高级金融衍生品手册,只是最终目的是税收优化而非投机。作者对金融工具的描述极其精准,例如如何利用可转换债券或复杂的信托结构来延迟或规避税款的确认。虽然技术细节令人头晕目眩,但作者总是能及时提供一个清晰的宏观总结,将这些复杂的金融操作置于“全球化加速资本流动”的大背景下进行阐释。它迫使读者去思考,在技术上完美合法的操作,是否在道德和长期经济可持续性上站得住脚。对于那些希望从技术细节层面掌握跨国税务规划精髓的人来说,这本书是绕不开的圣经。
评分翻开此书,我立刻感受到一种扑面而来的学术严谨性与批判精神的完美融合。它绝非一本轻松的读物,需要读者具备一定的经济学基础才能跟上作者的论证速度。作者的叙事风格极其冷静客观,仿佛一位身居高位的审计师,正在对全球避税网络进行一次彻底的“尸检”。最让我印象深刻的是其对“经济实质”原则(Economic Substance Doctrine)在不同国家应用的比较分析。这种比较不仅限于法律条文的差异,更深入探讨了税收管辖权之间的政治角力。书中有一章专门讨论了离岸金融中心如何通过提供“政治稳定”和“法律保密性”来吸引资本,这种将金融工具与地缘政治稳定挂钩的视角,极大地拓宽了我对避税天堂概念的理解。读完后,你不会觉得避税只是简单的“钻空子”,而会意识到这是一套建立在国际信任缺失和信息不对称基础上的复杂生态系统。
评分 评分 评分 评分 评分相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有