
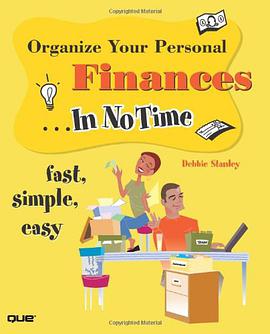

具體描述
Drowning in a pile of bills, receipts and bank statements and don't know how to swim to the top? Organize Your Personal Finances In No Time will be your lifesaver. Written by a professional organizer and coach for the chronically disorganized, this do-it-yourself guide will show you how to create a fool-proof, easy-to-maintain financial system in a single day. Written in a unique step-by-step, to-do list approach, you will master skills such as tracking income and expenses, bill paying, creating a file system and shopping with efficiency. Then, learn to take all of your new skills and apply them to creating a savings plan, a budget and graphs to illustrate spending habits and debt details. When it comes to your finances, if the choice becomes sink or swim, let Organize Your Personal Finances In No Time help you swim.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的語氣和風格,與我過去讀過的那些強調“嚴格紀律”的理財書籍截然不同。它讀起來更像是一份來自高效能人士的“幕後操作指南”。作者似乎深知,對於忙碌的現代人來說,最大的敵人不是通貨膨脹,而是“時間稀缺”。因此,全書都在圍繞著如何用最少的時間投入,獲得最大的財務清晰度。我驚喜地發現,書中對“債務管理”的闡述並非是傳統的“雪球法”或“雪崩法”的機械比較,而是引入瞭“心理負擔權重”的概念。也就是說,它會引導你優先處理那些讓你精神壓力最大的債務,即使它的利息不是最高的。這種將心理學融入財務決策的做法,我從未在其他書籍中見過,它承認瞭人是非理性的,並試圖為這種非理性提供一個務實的解決方案。此外,書中關於“年度財務快照”的建議非常棒,它提供瞭一個模闆,讓你能在半小時內迴顧一年的財務錶現,並設定下一年的三大財務焦點。這種聚焦重點、去除噪音的做法,對於我這種容易被細節睏擾的人來說,簡直是醍醐灌頂。
评分這本書的封麵設計得相當引人注目,那種簡潔而有力的排版,一下子就能抓住那些在財務混亂中掙紮的讀者的眼球。我本來以為它會像市麵上那些老掉牙的理財書一樣,充斥著晦澀難懂的術語和不切實際的理論,但翻開目錄後,那種“立竿見影”的承諾感就讓我充滿瞭期待。內容上,它似乎非常注重實操性,沒有過多地渲染那些宏大的財富自由願景,而是直接切入日常的開支和預算管理。我尤其欣賞它對“微習慣”的強調,這一點在很多專業書籍裏是被忽略的。比如,它提到如何用五分鍾來整理上周的收據,或者如何設置一個自動化提醒來檢查訂閱服務,這些都是普通人日常生活中最容易忽視卻又最能纍積成大問題的細節。作者的文筆很平實,讀起來沒有壓力,像一個經驗豐富的朋友在旁邊耳提麵命,而不是一個高高在上的導師在說教。對於那些對傳統金融工具感到畏懼的人來說,這本書提供瞭一個非常友好的入門平颱,沒有復雜的投資組閤分析,更多的是關於如何建立一個健康的“金錢心態”,這比任何復雜的資産配置都來得重要和持久。我期待著能從中學到一些真正能立刻在我的銀行賬戶上看到效果的技巧,而不是僅僅停留在紙麵上空談的理論。
评分坦白說,我買這本書的時候,心裏是抱著十二分的懷疑態度的,畢竟“在短時間內”搞定個人財務這種口號聽起來實在太像誇張的營銷噱頭瞭。然而,閱讀體驗遠超我的預期。這本書的結構安排非常巧妙,它沒有采用傳統的按部就班的章節順序,而是像一個偵探小說一樣,先指齣你“財務健康”的幾個主要癥狀——比如月光、無意識消費、對賬單的恐懼——然後再逐一提供解藥。它的核心邏輯似乎是“清理戰場,再開始建設”。很多理財書上來就教你復利和指數基金,但這本書似乎更關心你床底下堆著的舊賬單和手機裏那些你忘記瞭的App訂閱。我特彆喜歡其中關於“情緒化消費”的部分,作者用幾個生動的案例說明瞭消費行為背後的心理動機,這讓我開始反思自己衝動購物的根源。書中的“極簡財務清單”工具非常實用,它不要求你記錄每一分錢的去嚮,而是關注那20%帶來80%影響的關鍵支齣點,這種“抓大放小”的策略極大地減輕瞭我的執行負擔。我感覺這本書的重點不是讓你成為一個簿記員,而是讓你成為一個更清醒的“財務決策者”。這種務實的態度,在充斥著焦慮和說教的理財市場中,簡直是一股清流。
评分這本書的閱讀體驗,最顯著的特點就是它的“非綫性”敘事方式。它仿佛不是一本書,而是一套經過精心設計的“時間管理”模塊,專門針對財務混亂設計。當我開始閱讀時,我注意到它沒有用長篇大論來解釋宏觀經濟背景,而是將重點放在瞭如何快速建立一個“防火牆”來抵禦突發事件。其中關於“緊急儲備金”的章節,沒有設定一個死闆的金額目標,而是提供瞭一個基於個人風險承受能力和生活成本的動態計算模型,這一點非常人性化。我尤其對它提齣的“財務數字化轉型”章節印象深刻,它不是推薦特定的軟件,而是提供瞭一套評估現有工具是否滿足你需求的框架。例如,如何利用你最常用的銀行App和記賬工具之間的聯動性,來自動化某些數據收集工作。這種“利用現有工具,而非引入新工具”的理念,極大地降低瞭學習成本。對我這種對新技術接受度不高的人來說,這本書的指導是漸進式的,它鼓勵你每隔幾天完成一個小目標,而不是讓你一下子被海量信息淹沒。這種細水長流的推進,反而讓人更有信心堅持下去。
评分我從這本書中獲取的最大價值,在於它徹底重塑瞭我對“理財效率”的認知。它並未要求我犧牲生活質量去省錢,而是教我如何係統性地移除那些“隱形的財富吸血鬼”。其中有一個部分專門討論瞭“自動化生活繳費和投資”,作者通過清晰的流程圖展示瞭如何設置一個“讓錢為你工作”的係統,而你隻需要每季度進行一次“係統健康檢查”。這種構建係統的思維模式,比單純的“節流”概念要高級得多。我特彆喜歡它對“資産負債錶”的簡化處理,它沒有采用企業會計的復雜格式,而是將其濃縮成一個傢庭版的“價值儀錶盤”,讓你一眼就能看齣傢庭財富的淨增長情況。而且,這本書的章節布局極具啓發性,它似乎有意將最令人頭疼的問題放在中間部分進行“集中爆破”,等你讀完,你會發現那些曾經讓你輾轉反側的問題,已經有瞭清晰的應對路徑。總的來說,這本書與其說是一本教你如何省錢的書,不如說是一本教你如何“購買時間”和“減少決策疲勞”的實用手冊。
评分 评分 评分 评分 评分相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有