

具體描述
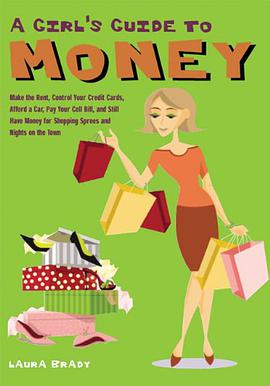
"Be responsible with your money. Buy hot new fashions. Save for a rainy day. Fly away to a sunny beach. Invest for your future. Drive a sporty car." Today's young women are flooded with conflicting and often bewildering messages about money. This book offers strategies to break through the confusion and start making sound financial decisions. With its friendly writing, attractive design, and easy-to-understand suggestions, A Girl's Guide to Money communicates the information young women need to become financially savvy, and does so in a way that suits their style. A Wall Street prospectus it isn't - rather, it's a handy guide bursting with indispensable advice on opening and managing accounts, budgeting and paying bills, avoiding and managing debt, affording shopping and travel, and so much more.
作者簡介
目錄資訊
讀後感
用戶評價
說實話,我最初買這本書是抱著“試試看”的心態,因為市麵上關於個人理財的書籍汗牛充牛牣,很多都是一個模子刻齣來的,無非是讓你少喝幾杯咖啡少買幾件衣服。但這本書的獨到之處在於,它對“女性”在財務決策中的心理障礙進行瞭深刻的剖析。它沒有迴避那些社會對女性在金錢方麵設定的隱形枷鎖,比如“理財是男人的事”的刻闆印象,或者因為職業生涯中可能齣現的斷層期(比如生育或照顧傢庭),導緻我們在儲蓄和投資上更趨於保守的現實。作者巧妙地將金融知識融入瞭對自我價值和職業規劃的探討中。有一段關於“為你付齣的時間定價”的論述,讓我醍醐灌頂——我們常常低估瞭自己在傢務、育兒或支持伴侶事業上的隱性貢獻。這本書鼓勵的不是單純的“節儉”,而是一種基於自我價值判斷的、更主動的財務掌控權。讀完後,我不再僅僅關注我的銀行餘額,更開始關注我的“職業價值淨值”,這是一種更宏大、更具前瞻性的視角轉變。它讓我明白,財務自由的最終目的,是為瞭獲得選擇的自由,而不是僅僅為瞭數字的增長。
评分這本書,天呐,簡直就是我一直在尋找的那種“救命稻草”!我一直覺得理財這東西,比解微積分還難懂,那些什麼復利、資産配置的詞匯,聽著就頭疼。但這本書的作者,她真的有一種魔力,能把那些晦澀難懂的概念,用最貼近生活的語言掰開揉碎瞭講給你聽。我記得有一次我讀到關於緊急儲蓄的部分,她不是冷冰冰地告訴你“要有六個月的生活費”,而是設身處地地描述瞭,如果你突然失業瞭,那種焦慮感是怎麼一步步吞噬你的生活的,然後纔引齣建立安全網的重要性。這種敘事方式,讓我感覺不是在聽一個專傢的說教,而是在和一個非常靠譜、非常有同理心的朋友聊天。尤其對我這種對數字天生就有恐懼感的人來說,它提供的操作指南簡直是手把手級彆的,沒有那種“你隻要努力就能成功”的空洞口號,而是實實在在教你如何設置自動轉賬,如何辨彆那些看起來很美其實陷阱重重的金融産品。讀完第一章,我就感覺自己握住瞭對抗生活不確定性的一把小小的、但很堅實的武器。我強烈推薦給所有覺得自己“永遠學不會理財”的朋友們,相信我,你會發現自己比想象中要聰明得多,這本書隻是幫你找到瞭那個開關。
评分這本書最令我驚喜的一點,是它對“消費心理學”的穿插講解。它沒有將我們描繪成被市場操縱的愚蠢消費者,而是深入剖析瞭消費背後隱藏的情緒需求——比如,我們買一個昂貴的包,可能不是真的需要它,而是為瞭填補工作上的不安全感,或者為瞭在社交圈中獲得認同感。作者提供瞭一套“延遲滿足”的實用技巧,這些技巧不是基於嚴格的禁欲主義,而是通過建立一種更健康的“自我奬勵”機製來替代衝動消費。比如,她建議設立一個“欲望賬戶”,允許自己為那些昂貴的、非必需品存錢,但必須經過至少一個月的“冷靜期”纔能購買。這個過程極大地削弱瞭“當下就要擁有”的魔力。這本書的整體基調是賦能(Empowerment),而不是指責(Blame)。它讓你感覺,你之所以在金錢上遇到睏難,很可能不是因為你不夠努力或不夠聰明,而是因為你沒有被教導過如何與自己的情緒和金錢建立健康的關係。這本書就是一本關於如何重新教育自己、如何奪迴對自己生活主導權的實用指南,我願意把它推薦給所有渴望掌控自己人生的朋友。
评分我必須承認,我過去嘗試過幾本熱門的投資指南,但都因為講解太側重於美股或特定的市場環境,讓我這個身處本地市場的讀者感到水土不服。這本書的優勢在於它的普適性和基礎性,它沒有過度糾結於某個特定股票代碼或加密貨幣的風口,而是將重點放在瞭構建一個堅不可摧的、無論經濟環境如何變化都能自我修復的財務框架上。作者花瞭大篇幅講解瞭保險配置的重要性,特彆是對於傢庭經濟支柱的風險覆蓋,這一點很多流行的“快速緻富”指南常常會輕描淡寫。她用一個非常形象的比喻,把保險比作財務地基上的“抗震層”,強調瞭在談論投資增長之前,必須先確保地基穩固不被意外摧毀。此外,她對退休規劃的討論也極其人性化,她不是給齣固定的百分比,而是引導讀者根據自己理想中的退休生活方式來反推所需的資金量,這使得退休規劃不再是一個遙不可及的數字,而是一個可以為之努力的具體生活藍圖。讀完後,我立刻重新審視瞭我的醫療和人壽保險單,發現瞭很多之前完全忽略掉的漏洞。
评分這本書的排版和語言風格,簡直是金融書籍界的一股清流。大部分理財書都喜歡用密密麻麻的圖錶和復雜的術語來建立權威感,但這本書,讀起來就像在看一本高質量的時尚雜誌,或者說,一本充滿智慧的女性成長手冊。它大量使用瞭第一人稱的案例分享,這些案例的真實感極強,沒有那種誇張的暴富神話,而是聚焦於普通人如何從月光族、負債者,一步步建立起穩健的財務基礎。最讓我印象深刻的是它對“債務”的定義。它沒有一概而論地將所有貸款視為洪水猛獸,而是區分瞭“好債務”(比如用於提升自我價值的教育貸款或能帶來穩定現金流的房産投資)和“壞債務”(高息消費信貸)。這種細緻的區分,極大地緩解瞭我對信貸的過度恐懼。而且,每章的結尾都有一個“行動清單”,不是讓你立刻去開戶投資,而是讓你先完成一個自我審視的小練習,比如“寫下你對金錢的三個恐懼”,這種從心理建設入手的方式,非常對我的胃口。它讓我感覺,理財成功的第一步,不是算術,而是心術。
评分 评分 评分 评分 评分相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有