

具体描述
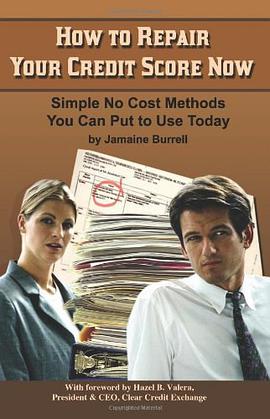
Your credit score affects every aspect of your financial life including qualifying for loans and mortgages, low interest rates, housing, employment opportunities, and even insurance premiums. Millions of Americans have negative, inaccurate, and unverifiable information on their credit report. Repairing your credit profile is one of the most important financial decisions you can make. You are about to take the important step of taking control of your credit! If you are like the average American, having improved credit will save you thousands of dollars on your loans and credit cards. You do not need a credit repair clinic. Save the money. Everything a credit repair clinic can do for you legally, you can do for yourself at little or no cost using the plan in this book. There are federal laws in place to make sure that you can repair problems on your credit report and increase your credit score. These laws are found in the Fair Credit Reporting Act. This book will show you how to use your legal rights to increase your credit score. You will learn how to remove questionable items from YOUR credit reports, including: late payments, collections, judgements, liens, charge-offs, bankruptcies, foreclosures, repossessions, and identity fraud. This book will be your road map to credit repair information, and give you tips on how to maintain a stronger credit profile, repair bad credit, improve credit scores, and correct personal information.
作者简介
目录信息
读后感
用户评价
这本书给我带来的最深层次的改变,在于思维模式的重塑。在此之前,我一直将“信用分数”视为一个神秘的、由银行和政府控制的数字,感觉自己处于被动接受判决的地位。而作者通过清晰的解析,揭示了这套系统的运作逻辑,让我明白了分数是如何被构建、衡量和操纵的。书中对“FICO模型”核心算法的拆解,虽然技术性略强,但作者总能及时地用生活化的例子来佐证抽象的概念,比如如何用“平均账户年龄”的概念来解释为什么“老账户”比“新账户”更有价值。这种“理解底层逻辑”的方法论,让我不再满足于表面的分数波动,而是开始关注更长远的行为模式。我开始主动去优化我的“信用利用率”(Credit Utilization Ratio),并且理解了为什么提前全额还款有时不如按计划分期偿还更能为分数带来稳定增长。这本书最终成功地将我从一个“被动的受害者”转变成了一个“积极的管理者”,让我对自己的财务未来拥有了真正的掌控感。
评分这本书简直是为我量身定做的!我一直对信用修复这个话题感到非常迷茫,尤其是在面对那些复杂的法律条款和金融术语时,常常有种力不从心、不知从何下手的感觉。这本手册的出现,就像在迷雾中点亮了一盏明灯。它的叙事方式非常平易近人,完全没有那种高高在上的说教感,而是像一位经验丰富的朋友在手把手地教你如何应对那些令人头疼的信用报告上的错误信息。我记得最清楚的是关于如何与主要的信用机构进行有效沟通的那一章节,作者详细拆解了每一步需要发送的信函模板,连措辞的语气都拿捏得恰到好处,避免了过于强硬而引起反感,同时也确保了诉求的专业性和严肃性。我照着书里的建议行动后,原本以为需要耗费数月才能解决的一个陈旧的逾期记录,竟然在不到两个月内就得到了修正。这种即时的、切实的反馈极大地增强了我的信心,让我明白,拥有正确的知识和策略,即便是最顽固的信用瑕疵也是可以被逐步瓦解的。它不仅仅是提供信息,更重要的是提供了一种行动的路线图和心理上的支持,让人不再惧怕那些堆积如山的文书工作。
评分初次翻开这本书时,我带着一种怀疑的态度,毕竟市面上充斥着太多夸大其词的“快速致富”或“瞬间修复”的指南,往往最终都是一堆空话。然而,这本书的深度和细致程度很快就打消了我的顾虑。它没有承诺一夜奇迹,而是非常务实地强调了“纪律”和“时间投入”的重要性。最让我印象深刻的是它对于“信用健康”的定义,远远超出了简单地提高分数这一维度。作者深入探讨了不同类型的信贷产品(比如循环信用与分期贷款)对信用组合的影响,这一点在其他很多指南中往往被一带而过。特别是关于如何策略性地使用担保信用卡来填补信用历史空白的论述,分析得鞭辟入里,提供了多种基于不同财务状况的实施方案。我尤其欣赏作者在强调“借贷行为的心理学”那一节的真诚。他指出,不良信用往往是习惯和决策失误的累积结果,因此,修复过程也是一次深刻的个人财务习惯重塑。这种结合了技术指导与行为科学的分析角度,让这本书的价值提升到了一个更高的层次,不再仅仅是操作手册,更像是一本关于个人财务成熟度的教科书。
评分说实话,我购买这本书的时候,正处于一个非常尴尬的财务时期——收入刚刚稳定下来,但历史遗留的信用问题却像一个沉重的包袱,阻碍了我申请到更合理的房贷利率。我需要的不是那种面向完全没有信用记录的“小白”的入门读物,而是针对有复杂信用历史的“老手”的深度优化策略。这本书完美地满足了我的需求。它对“信用查询(Hard Inquiry)”对分数短期和长期影响的量化分析,让我对何时应该申请新信贷有了更精准的判断。而且,书中针对如何处理那些已经被转交给催收机构的债务,提供了非常实用的“谈判策略矩阵”。我过去一直以为,一旦债务进入催收阶段就只能被动接受对方的条件,但书中的范例展示了如何通过书面证据和冷静的对话,成功地将一笔高额的违约金降至可承受的范围。这种实战经验的分享,是其他那些理论性书籍完全无法比拟的。它让我感觉自己拿到的不是一本普通书籍,而是一份经过市场千锤百炼的“谈判工具箱”。
评分我必须承认,在阅读过程中,我几乎将这本书当作一份法律参考资料来对待。它的严谨性让人感到非常信赖。书中引用的所有建议,似乎都建立在对美国《公平信用报告法》(FCRA)等相关法规的深刻理解之上。例如,在讲解“信用报告异议流程”时,作者不仅告诉你该做什么,还详细说明了在法律框架下,信用局在收到你的异议后必须在多长时间内完成调查,以及如果他们未能遵守时你有哪些后续的申诉途径。这种对流程和时限的精确把握,极大地减少了操作过程中的不确定性和焦虑感。我曾尝试过在网上论坛上寻求类似信息,但往往得到的是碎片化的、甚至相互矛盾的建议。而这本书则提供了一个统一的、权威的框架,让我能够自信地走完每一个程序。特别是关于如何系统地收集证据链来支持自己的申诉,书中提供的清单和分类方法,对于处理多条相互关联的负面记录时,简直是神来之笔,让原本混乱的文书工作变得井井有条。
评分 评分 评分 评分 评分相关图书









本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有