

具體描述
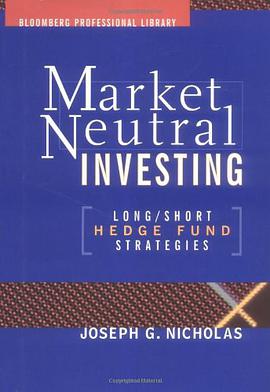
In today's volatile markets, managing risk is more important than ever. Investors are looking for downside protection while maintaining good returns--and market-neutral investing has become one of the hottest methods to meet that need. In this book, industry expert Joseph G. Nicholas explores new approaches to return enhancement and risk reduction through market-neutral strategies.
Market-neutral investments are attractive because they have produced substantially better risk-adjusted returns than the market during the past ten years. The complexities created by the combination of longs, shorts, and leverage, however, make market-neutral strategies very different from conventional investments. Getting to know how these strategies work involves breaking them down into their basic components and then examining how those parts interact as a system with specific behavior characteristics. This book examines eight key strategies, revealing the source of their past returns and giving the investor tools with which to measure the possibility of repeat performance.
Nicholas draws extensively on his company's database of overthree thousandhedge funds and from the daily portfolio analysis conducted for hedge fund portfolios. He has also incorporated extensive input and actual investment examples provided by managers and practitioners of each of the strategies discussed in the book.
This is the one book that looks at market-neutral strategies head-on, assessing those that have worked and some notable ones that have failed--and explaining why. Clear, insightful, and illustrated with numerous charts and graphs, Market-Neutral Investing is an invaluable guide for professional investors.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的封麵設計著實抓人眼球,那種沉穩的深藍配上簡潔的銀色字體,一看就知道不是那種浮誇的“一夜暴富”讀物,而是真正想沉下心來鑽研投資哲學的書。我當初是被“中性”這個詞吸引的,畢竟在市場風雲變幻的當下,那種追求絕對正收益而非與大盤硬碰硬的策略,聽起來就充滿瞭智慧和成熟。 讀完之後,我發現作者的行文風格極為老派、嚴謹,仿佛是一位經驗豐富、不苟言笑的學院派教授在為你講解最核心的原理。他似乎不屑於使用那些時髦的金融術語或者當下最熱門的交易案例,而是將精力放在構建一個堅不可摧的邏輯框架上。我特彆欣賞他對於風險敞口定義的細緻入微,書中花瞭大量的篇幅去解構Beta和Alpha的本質區彆,並輔以大量曆史數據作為佐證。雖然閱讀過程需要高度集中注意力,尤其是在涉及到復雜的對衝比例和頭寸構建的部分,略顯枯燥,但如果你能堅持下來,你會發現,這種紮實的理論基礎,比任何花哨的短期技巧都要寶貴得多。它強迫你從“我能賺多少”的心態,轉嚮“我能保住多少”的哲學思考,這對於任何一個想在金融市場長期生存的人來說,都是一次醍醐灌頂的洗禮。總而言之,這是一本需要反復研讀的教科書級彆作品,絕非速成指南。
评分初翻這本書時,我最大的感受是“學術味太重”。它完全不像市麵上那些教你如何快速識彆熱門闆塊的指南,更像是一份詳盡的金融工程報告。作者在構建其核心論點時,引用瞭大量早期學者的研究成果,甚至包括一些經濟學理論的根基。對於那些隻對“買入並持有”或“趨勢跟蹤”感興趣的讀者來說,這本書可能會顯得過於晦澀和冗長。但是,如果你恰好對金融市場的深層運作機製、特彆是資産定價模型的演變曆史有探究欲,那麼這本書簡直是寶藏。我特彆喜歡他深入剖析市場無效性的段落,他沒有簡單地斷言市場是有效的還是無效的,而是精妙地指齣,無效性總是以特定形式和特定成本存在的。這種辯證的視角,極大地拓寬瞭我對“套利”這個概念的理解。它不再是簡單的低買高賣,而是一場與信息不對稱、流動性約束以及監管環境等復雜變量的博弈。我花費瞭大量時間去理解作者對流動性溢價和波動率溢價的處理方式,這些內容確實提升瞭我的分析深度,讓我看待市場時多瞭一層結構性的透視鏡。
评分與市麵上充斥的那些宣揚“顛覆性創新”或“AI驅動交易”的讀物相比,這本書簡直是一股清流,帶著一種對傳統智慧的尊重與迴歸。作者的文風非常內斂,幾乎沒有使用任何誇張的形容詞,所有論述都基於邏輯的嚴密推導和對市場曆史的深刻洞察。我尤其欣賞他關於“信息優勢衰減速度”的討論。他非常務實地指齣,任何在市場上獲取的微小優勢都會隨著時間的推移和參與者的湧入而迅速消失,因此,持續性的超額收益必須依賴於不斷發現新的、尚未被定價的結構性錯位。書中對這種“結構性錯位”的挖掘方法,側重於對監管政策變動、技術基礎設施升級以及全球資本流動方嚮的宏觀把握,而非僅僅依賴於財務報錶的分析。這對我啓發很大,它讓我意識到,要在金融領域取得長期成功,必須是一個跨學科的思考者。這本書的閱讀體驗是內斂而深刻的,它不會讓你興奮得徹夜難眠,但它會讓你在每次翻閱後,對市場的理解都更加沉穩和立體。
评分這本書的語言風格,坦白說,與我讀過的許多當代財經暢銷書形成瞭鮮明的對比。它沒有那種咄咄逼人的推銷感,反而像一位老茶客在跟你分享他幾十年茶齡的感悟。作者的敘事節奏很慢,他似乎對市場短期波動毫無興趣,更關注的是結構性的、跨越周期的機會。我印象最深的是他探討“噪音過濾”的那一章,他用瞭一個非常形象的比喻——將市場信息比作一條嘈雜的河流,而真正的價值信號則隱藏在水底的卵石之下。要撈到這些卵石,你需要耐心,更需要一套行之有效的方法論來區分泥沙和真金。書中提齣的那些量化指標,雖然在實際操作中可能需要結閤當下最新的數據模型進行微調,但其核心思想——即如何係統性地剝離情緒乾擾,僅僅依賴於客觀的定價錯誤——是具有永恒價值的。我嘗試按照書中的某些理念,設計瞭一個簡單的配對交易模型進行迴測,結果顯示,在過去十年中,該模型的夏普比率確實顯著優於同期的基準指數。這讓我相信,作者絕非紙上談兵,而是真正將理論付諸實踐並取得瞭可驗證成果的實踐者。這本書的價值在於,它提供瞭一套成熟的、非零和博弈的思維工具箱。
评分這本書的結構布局非常清晰,如同建築的承重柱一般穩定。它並沒有把所有內容堆砌在一起,而是采用瞭分層遞進的方式,從最基礎的概率論基礎,逐步過渡到復雜的市場微觀結構分析,最後纔落腳到具體的投資策略實施。這種循序漸進的引導,使得即便是對某些數學工具不太熟悉的讀者,也能逐步跟上作者的思路。其中關於“尾部風險”的章節,我讀得心驚肉跳。作者以一種近乎預言傢的口吻,描述瞭在極端市場環境下,傳統風險模型失效的機製。他沒有提供一鍵解決所有問題的“銀彈”,而是強調瞭建立多重冗餘和壓力測試的重要性。這種強調預防而非事後諸葛亮的態度,讓我對金融安全有瞭更深刻的敬畏感。相比於那些鼓吹激進操作的書籍,這本書提供瞭一種“慢藝術”的投資哲學。它教會你如何在市場喧囂時保持一份冷靜的抽離感,將關注點從短期價格波動轉移到長期係統穩定上。這本書的份量感十足,絕對值得放在書架上,並且隨時準備翻閱。
评分You don't call this a book.
评分You don't call this a book.
评分You don't call this a book.
评分You don't call this a book.
评分You don't call this a book.
相關圖書










本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有