

具体描述
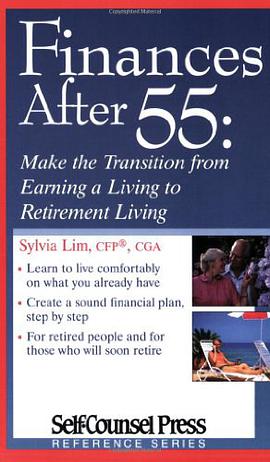
Finances After 55 is a book for people who are already retired or who will be retiring in the next decade. This is not a "retire rich, stay rich" book. It's a practical guide that shows readers how to take what they already have saved and manage their money and assets to live a full and successful retired life. Living off savings is much different than living from paycheck to paycheck. It requires a very different kind of budget, and very different financial plan. Unfortunately, the majority of America's 35 million retired people are caught off guard when they make the switch, and financial errors at this time can be very costly.
作者简介
目录信息
读后感
用户评价
这本书的结构设计非常清晰,它不是线性时间轴的讲述,而是围绕几个核心的“人生转折点”来构建内容的,比如“伴侣健康出现变故”、“房屋空置需要再利用”、“子女财务独立”等。这种模块化的组织方式,使得读者可以根据自己当前最紧迫的需求,直接跳转到相应的章节进行深入阅读,极大地提高了阅读效率。我特别喜欢它在处理“长期护理保险”这一敏感话题时的坦诚与细致。作者没有简单地推荐某一家保险公司,而是提供了一套评估框架,教导读者如何根据自身的健康史、家庭遗传因素和对护理质量的预期,来量化自己对长期护理资金的需求,以及选择何种保险产品组合是最优解。这是一种高度个性化的建议,而不是一刀切的行业标准。这种对个体差异的充分尊重,使得阅读过程充满了参与感和自我对话。读完此书,我感觉自己像是完成了一次全面的“财务体检”,不仅发现了潜在的“健康隐患”,更找到了增强免疫力的实用工具。这绝对是一本值得反复翻阅、常读常新的重要参考书。
评分说实话,我以前读过好几本关于退休理财的书籍,很多都是上来就推销某种高风险的投资产品,或者把重点放在如何最大化税收优惠上,对我这种更关心“如何确保晚年生活质量”的人来说,实属作用不大。然而,这本书的叙事节奏和深度处理,达到了一个绝佳的平衡点。它没有回避严肃的财务问题,比如遗产规划和资产传承,但处理的方式非常柔和且富有远见。我尤其欣赏作者对于“非金钱财富”的重视,例如社区联系、终身学习以及如何利用已有的技能和人脉进行低压力的兼职或志愿活动来保持社会参与感。这让我意识到,财务自由不仅仅是银行账户里的数字,更是一种生活状态的延续。书中关于“反向抵押贷款”的剖析非常深入且客观,它详细列举了潜在的风险点和适用人群,避免了将其浪漫化,这在其他同类书籍中是很少见的。对于那些需要兼顾赡养父母和支持子女的“三明治一代”来说,这本书提供的跨代际资源分配模型,具有极强的实操价值。我感觉自己像是在和一位经验丰富、为人正直的家族财务顾问进行了一次深度交流,非常受启发。
评分我花了很大的力气才找到一本能够全面覆盖“退休后收入流多样化”这一主题的书籍,而这本《55岁后的财务规划》在这方面表现得尤为出色。它没有将所有鸡蛋放在传统的养老金篮子里,而是详细探讨了从“共享经济”中的零工机会到利用房产的增值潜力等多种路径。最让我眼前一亮的是,书中对“知识产权变现”——比如将一生的职业经验撰写成电子书或开设在线课程——的探讨,这对于那些在专业领域深耕多年的读者来说,提供了一条极具尊严感的收入补充方式。与市面上其他书籍只关注“削减开支”不同,这本书更侧重于“创造性收入”。它提供了一套完整的清单,帮助读者评估自己的“隐性资产”(如专业技能、爱好、人脉网络),并将其转化为有形的经济回报。我发现,它提供的策略并非要求读者去学习全新的、需要大量初始投入的技能,而是基于现有资源进行优化配置,这大大降低了实施的门槛。对于那些希望在退休后保持忙碌和充实感的人来说,这本书提供的财务框架与生活哲学是完美结合的典范。
评分这本书的书写风格简直就是一股清流,它完全避开了那种“金融精英”的傲慢口吻,而是用一种非常接地气、甚至带点幽默感的笔调,探讨了如何管理我们这代人特有的财务困境。我从小到大的教育背景是文科,对于那些复杂的年金折现率和投资组合优化图表完全摸不着头脑。但是《55岁后的财务规划》巧妙地避开了这些“劝退点”,转而聚焦于“行为金融学”在晚年决策中的影响。比如,它深入分析了“损失厌恶”如何导致我们错失了本该抓住的合理增长机会,或者“锚定效应”如何让我们固守过时的资产配置。这种从心理学角度切入的分析,远比单纯的数字游戏更能让我产生共鸣,也更容易理解背后的逻辑。我合上书本时,脑海中浮现的不是一串串数字,而是一系列关于“慢下来”、“重新定义成功”的思考。它教会我的,是如何在信息爆炸的时代,识别出真正适合自己人生阶段的财务决策,而不是盲目跟风。这本书的价值,在于重塑了我们对“富有”的定义,让55岁后的生活拥有了更多元的可能性和更少的精神内耗。
评分这本《55岁后的财务规划》真是为我这种正处于人生新阶段的人量身定做的指南。我一直对退休后的生活抱有憧憬,但也常常为如何将手头有限的储蓄变成可持续的现金流而感到焦虑。这本书没有那种晦涩难懂的金融术语,而是非常贴近我们普通人的实际情况,用一种娓娓道来的方式,将复杂的退休金、社会保障、医疗保险等问题一一拆解。特别是书中关于“长寿风险”的讨论,让我这个一直倾向于保守投资的人开始重新审视自己的资产配置策略。它不是简单地告诉你“该买什么股票”,而是教你如何建立一个更具韧性的财务防火墙,能够抵御突发事件和通货膨胀的侵蚀。作者的视角非常人性化,尤其是在谈到如何与伴侣就财务目标进行坦诚沟通时,那段描写简直是我的心声。我之前总觉得财务规划是件很枯燥、压力山大的事情,但读完后,感觉自己手里多了一份清晰的路线图,每一步都走得踏实而有方向感。书里举的那些案例,都是我身边真实可能发生的故事,让我深切体会到提前规划的紧迫性,但又不像某些理财书籍那样充满恐吓感,更多的是一种积极引导。我强烈推荐给所有即将步入“后半场”的朋友们,它提供的不是一夜暴富的秘诀,而是安稳度日的智慧。
评分 评分 评分 评分 评分相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有