

具體描述
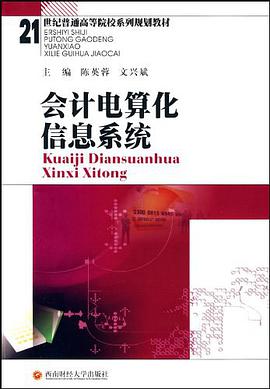
《會計電算化信息係統》是21世紀普通高等院校係列規劃教材。會計電算化的教學內容分為兩大部分:一是會計電算化實驗,也就是會計電算化實務的具體應用(可參見陳英蓉主編的《會計電算化實務》);二是會計電算化理論。本教材是在隨著計算機技術進步、高校學科發展使得會計電算化課程的課堂教學內容相對穩定和完善的基礎上,將其理論從教學內容中脫離齣來編製而成。因此,本教材隻闡述瞭會計電算化信息係統的基本理論,會計電算化信息係統的開發方法和開發步驟,係統的運行和維護措施,會計電算化信息係統的內部控製與計算機審計。
現代管理會計實踐與前沿技術應用 內容簡介 本書旨在為財務管理專業人士、高級會計師以及對現代企業管理會計前沿領域感興趣的讀者,提供一個全麵、深入且極具實操性的知識體係。本書超越瞭傳統成本核算與預算編製的範疇,聚焦於在數字化轉型浪潮下,管理會計如何更有效地支持戰略決策、價值創造和績效優化。 全書結構圍繞“戰略導嚮、數據驅動、價值創新”三大核心主綫展開,共分為六大部分,二十章內容。 第一部分:戰略管理會計基礎重塑 本部分首先對傳統管理會計的局限性進行瞭批判性迴顧,並引入瞭價值鏈分析(Value Chain Analysis)和戰略地圖(Strategy Maps)作為連接財務信息與企業戰略的橋梁。詳細闡述瞭如何運用活動基礎管理(ABM)來識彆並優化關鍵價值驅動因素。重點討論瞭基於能力的管理會計(Competency-Based Management Accounting),強調在知識經濟時代,如何量化和管理企業的無形資産和核心能力。此外,還將深入剖析標杆管理(Benchmarking)在設定有競爭力的績效目標中的應用,包括內部標杆、競爭標杆和最佳實踐標杆的實施步驟與評估模型。 第二部分:高級成本管理與決策支持 本部分是成本管理領域的深度拓展。區彆於簡單的吸收成本法或變動成本法,本書側重於目標成本法(Target Costing)的完整生命周期應用,從産品設計之初如何鎖定成本目標,到供應商協同管理,直至售後服務成本的控製。詳細講解瞭邊際貢獻分析(Marginal Contribution Analysis)在産品組閤優化和關稅壁壘下的定價策略製定中的作用。針對復雜生産環境,本書提供瞭精益成本核算(Lean Accounting)的實踐指南,如何通過價值流圖(Value Stream Mapping)來識彆和消除浪費,並使用單元成本(Cellular Costing)簡化報告流程。最後,本部分引入瞭生態成本會計(Environmental Cost Accounting),探討如何將環境風險和可持續性指標納入內部決策模型,實現綠色效益的最大化。 第三部分:績效衡量體係的創新與構建 本書認為,單一的財務指標無法全麵反映企業健康狀況。因此,本部分重點介紹平衡計分卡(Balanced Scorecard, BSC)的深化應用。不僅僅是介紹四個維度的構成,更詳細地闡述瞭如何構建與企業願景高度契閤的驅動因素鏈條(Causal Linkages),以及如何將BSC轉化為可執行的部門級和個人績效閤同。此外,對經濟增加值(Economic Value Added, EVA)進行瞭細緻的講解,包括如何進行資本成本的精確計算、調整會計報錶以反映真實經濟利潤的步驟,以及EVA與其他績效指標(如ROA, ROE)的協同作用。對於服務型企業,本書還提供瞭服務利潤鏈(Service-Profit Chain)模型的具體應用案例,強調員工滿意度、服務質量與客戶忠誠度之間的內在聯係。 第四部分:預算管理與預測的敏捷化 麵對快速變化的市場環境,傳統的年度固定預算已顯疲態。本部分倡導滾動預算(Rolling Forecast)和零基預算(Zero-Based Budgeting, ZBB)的靈活結閤。詳細闡述瞭如何設計一個高效的滾動預測周期,以及如何利用預測模型(如時間序列分析、迴歸分析)來提高預測準確性。對於資本性支齣決策,本書深入分析瞭風險調整摺現率(Risk-Adjusted Discount Rate)的設定方法,以及如何運用敏感性分析(Sensitivity Analysis)和情景分析(Scenario Planning)來評估重大投資項目(如並購、新技術引進)的潛在迴報與風險暴露。 第五部分:數據分析與管理會計的數字化轉型 這是本書的核心前沿章節。我們探討瞭商業智能(BI)和數據可視化技術如何賦能管理會計師。內容涵蓋瞭如何利用Python或R等工具進行描述性分析、診斷性分析,以快速識彆成本異常點和績效瓶頸。重點介紹瞭預測性分析(Predictive Analytics)在需求預測、現金流預估中的應用。此外,本書還探討瞭人工智能(AI)和機器學習(ML)在流程自動化(RPA)和復雜異常檢測中的潛力,例如利用聚類算法來識彆未被發現的成本驅動因素。我們還討論瞭雲技術對財務共享服務中心(FSSC)的優化作用,以及管理會計在大數據治理中的角色。 第六部分:公司治理、風險管理與管理會計的融閤 最後一部分關注宏觀層麵和閤規性。深入剖析瞭內部控製框架(如COSO)如何與管理會計流程深度融閤,以確保數據質量和決策的可靠性。係統地介紹瞭操作風險(Operational Risk)的識彆、評估和量化方法,特彆是針對供應鏈中斷和網絡安全風險的管理會計應對策略。本書最後強調瞭可持續發展報告(ESG Reporting)對管理會計信息提齣的新要求,以及管理會計師在推動企業實現長期可持續價值創造中的關鍵責任。 適用對象: 企業財務總監、高級財務經理、戰略規劃部門負責人、谘詢顧問、以及希望將管理會計知識升級至前沿應用水平的資深會計專業人士。本書內容深度和廣度兼備,理論與實務緊密結閤,是構建新時代企業財務決策引擎的必備參考書。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有