

具体描述
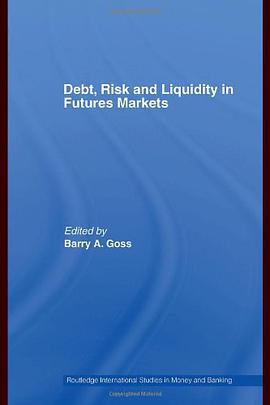
The issues of developing country debt crises, increased volatility and risk, and the determination of market liquidity are high on the agendas of policy makers, market participants and researchers in the area of financial markets. These issues are also of major importance to regulators and exchange officials. This book contains a collection of eight papers which provide new insights into all three issues, with special emphasis on futures markets, which have received relatively little attention in the analysis of these problems. Issues explored and findings reported in this book, have implications for policy makers in framing recommendations to government, for government officials in shaping the regulatory structure of futures exchanges, for traders on these exchanges, and also for researchers planning future investigations. The book is relevant for post-graduate and advanced under-graduate courses on financial markets in Economics, Finance and Banking.
作者简介
目录信息
读后感
用户评价
这本书的引用和参考文献部分,简直是一份宝贵的金融研究资源地图。我发现作者的知识广度令人惊叹,他不仅熟稔金融工程和计量经济学的经典文献,还巧妙地引入了经济史学和行为金融学的最新研究成果来佐证其论点。这种跨学科的融合,使得整部作品的论述层次异常丰富。例如,在探讨资产价格的“羊群效应”时,作者不仅使用了标准的数学模型,还引入了社会网络理论来解释信息在特定圈层中的快速扩散路径,使得原本抽象的流动性冻结现象变得具象化可理解。对于希望提升自己研究能力的研究生和博士生而言,这本书的价值不言而喻——它展示了如何构建一个既有理论深度又有现实洞察力的研究课题。我个人认为,这本书的价值远超其作为市场风险手册的定位,它更像是一部高级的“金融思维重构指南”,不断挑战读者固有的认知边界,迫使我们将视野从单一市场扩展到整个全球金融生态系统。
评分读完这本书的初稿草案后,我的第一感受是,它彻底打破了我对传统金融风险管理书籍的刻板印象——那些书往往过于侧重理论模型的构建,而忽视了实际操作中的“人情世故”和突发事件的应对。这本书的独特之处在于,它将理论的骨架与市场的“体温”紧密结合。例如,在讨论期货市场的保证金制度及其对系统性风险的溢出效应时,作者没有止步于巴塞尔协议的框架,而是深入挖掘了清算所(CCP)在极端压力情景下的行为模式及其对交易对手方选择的影响。这种深入到“黑箱”内部的探索,令人耳目一新。尤其是在对特定历史危机事件的解构中,作者的分析角度非常刁钻,他没有简单地归咎于某个单一事件,而是抽丝剥茧地指出了跨市场套利行为在流动性枯竭时的连锁反应机制。对于那些在大型投资银行或资产管理公司从事策略制定工作的人来说,这本书提供的不仅仅是知识,更是一种面对不确定性时的思维框架和预判工具,它教会你如何“在雾中看清信号”,而非盲目追随市场噪音。
评分这本书的排版和图表设计是其另一大亮点,它极大地提升了理解复杂模型的效率。我经常遇到一些图表,虽然信息量大,但由于设计不佳,反而成了理解的障碍。然而,这本书中的所有图形——无论是时间序列图、散点图矩阵还是结构化网络图——都经过了精心优化,色彩使用克制而有效,关键变量的标识清晰醒目。特别是当作者试图解释非线性衍生品定价模型如何在高波动环境下失效时,他所使用的三维动态可视化图表,即便只是静态呈现,也足以让人一目了然地看到模型边界条件被突破时的情景。这种对视觉化叙事的重视,使得即便是对数学敏感度不高的读者,也能通过图表建立起对风险传导机制的直观认知。总而言之,这是一部将尖端学术研究成果转化为清晰、可操作知识体系的典范之作,它不仅为专业人士提供了深度工具,也为严肃的学习者构建了坚实的知识阶梯。
评分这本书的装帧设计本身就散发着一种沉稳与专业的气息,厚重的封面材质和简洁的字体排版,让人在尚未翻开内页之前,就已经对其中内容的深度有所预期。内页的纸张质量也相当不错,墨色清晰,长时间阅读下来眼睛不易疲劳,这对于需要反复查阅和深入研究的金融专业书籍来说,是一个非常重要的细节。在内容组织上,作者显然花费了大量心血进行架构,章节之间的逻辑过渡极其自然流畅,仿佛是在带领读者进行一次层层递进的思维漫游。比如,它在探讨宏观经济指标如何传导至特定资产类别的波动性时,没有采用那种生硬的公式堆砌,而是通过精妙的案例分析和历史回溯,将复杂的金融现象可视化。我特别欣赏作者在阐述新兴市场流动性风险时所采用的叙事方式,那种对市场微观结构的细致描摹,远超一般的教科书层面,更像是身处交易大厅中观察到的真实脉络。整本书的阅读体验,从物理触感到知识的吸收,都体现出一种对学术严谨性和可读性完美平衡的追求,让人觉得这是一部值得收藏并反复研读的案头必备工具书。
评分这本书的写作风格非常具有个人色彩,用词精炼,绝不拖泥带水,仿佛每一句话都经过了反复的锤炼和筛选。在学术界,我们经常看到为了追求篇幅而加入大量重复论证的现象,但在这本书中,这种冗余几乎不存在。作者在处理“尾部风险”这一棘手话题时,采用了非常果断和直接的笔法,他没有回避相关统计方法的局限性,反而坦诚地指出了历史数据在预测未来极端事件时的固有缺陷,这体现了一种高度的学术诚实。书中对不同司法管辖区下衍生品监管差异的对比分析尤为精彩,它清晰地揭示了全球金融一体化背景下,监管套利如何悄然积累风险,尤其是在跨境杠杆交易中。读到这部分时,我忍不住要停下来,去思考当前监管层在应对快速变化的金融工具时所面临的巨大挑战。如果说大部分金融著作是提供答案的,那么这本书更像是一个优秀的向导,它引领你深入问题最核心的矛盾地带,让你自己去形成更具批判性的见解。
评分 评分 评分 评分 评分相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有