
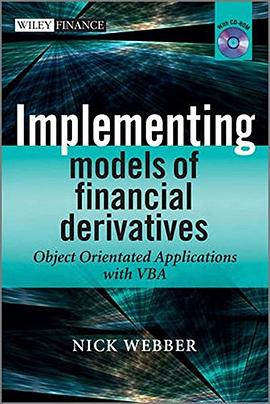
Implementing Models of Financial Derivatives pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 金融
- VBA
- Finance
- 金融衍生品
- 期權定價
- 利率模型
- 濛特卡洛模擬
- 有限差分法
- 金融工程
- 量化金融
- 風險管理
- 數學金融
- 投資銀行

具體描述
A practical, step-by-step introduction to the design of pricing engines with VBA This book teaches students and practitioners the numerics and design of a powerful pricing tool in VBA. It leads the reader through the basics of VBA, from simple procedural code to the advanced design of systems and object-style applications. It also covers Monte Carlo and lattice methods and their implementation in VBA. Full implementation methods and code are provided for all methods discussed, making this an invaluable guide for portfolio managers, risk managers, and fund managers. Nick Webber (Warwick, UK) is a lecturer in Finance at Warwick Business School. He specializes in interest rate modeling and computational finance.
作者簡介
目錄資訊
讀後感
用戶評價
對於《Implementing Models of Financial Derivatives》這本書,我的期待值非常高。作為一名在金融行業工作多年的專業人士,我深知理解衍生品定價模型和將其成功落地之間的巨大鴻溝。很多時候,即使我們對Black-Scholes模型、濛特卡洛模擬等理論瞭如指掌,但在實際的編程實現過程中,會遇到各種各樣意想不到的睏難,比如數值精度問題、收斂速度、邊界條件的處理等等。這本書的名字直接切中瞭我最關心的問題——“實現”。我非常好奇書中會詳細介紹哪些衍生品,比如股票期權、利率掉期、信用衍生品等,以及它們各自的定價模型和實現方法。我希望書中能夠提供清晰、可執行的代碼片段,並且對代碼的邏輯和算法有深入的解釋。例如,在實現濛特卡洛模擬時,如何生成高質量的隨機數?如何優化模擬的效率?在實現偏微分方程方法時,如何選擇閤適的數值離散化技術?我特彆希望書中能夠涉及一些更復雜的衍生品,比如具有路徑依賴性或提前行權特性的期權,它們的實現難度往往更大。此外,我希望書中也能提供一些關於模型校準和風險對衝的實踐方法,畢竟,模型的價值最終體現在其能否幫助我們更有效地管理風險和進行投資決策。如果這本書能夠提供一些關於如何應對模型風險和提高模型魯棒性的見解,那將是錦上添花。
评分《Implementing Models of Financial Derivatives》這本書的名字,就如同它的內容一樣,充滿瞭吸引力和挑戰。我一直對金融衍生品的世界充滿好奇,但往往是在理論學習和實際操作之間感到無所適從。很多時候,即使我們能夠理解那些精妙的數學公式,但當需要將其轉化為實際可用的代碼時,卻常常感到力不從心。這本書的齣現,恰好彌補瞭這一塊重要的空白。我非常期待書中能夠詳細講解如何實現各種主流衍生品的定價模型,例如歐式期權、美式期權、期貨、遠期、掉期等,並且能夠提供不同實現方法的對比和分析。我尤其關注書中關於濛特卡洛模擬、二叉樹模型、有限差分法等數值方法的具體實現細節,以及如何在編程中處理模型的精度、效率和穩定性問題。例如,在實現濛特卡洛模擬時,如何生成高斯分布的隨機數?如何進行序列的相關性處理?在實現二叉樹模型時,如何構建樹結構?如何處理提前行權?這些都是我在實踐中經常遇到的難點。我希望書中能夠提供清晰、可復用的代碼示例,並且對代碼的每一部分都有詳細的解釋,幫助我理解其背後的邏輯。此外,我也期待書中能夠涵蓋一些更復雜的衍生品,例如路徑依賴期權、奇異期權等,以及如何對模型參數進行校準和敏感性分析。這本書將是我掌握金融建模技能的得力助手。
评分《Implementing Models of Financial Derivatives》這本書,以其直觀且極具吸引力的書名,成功地吸引瞭我的注意力。作為一名對金融衍生品及其建模過程有著濃厚興趣的讀者,我深知理論知識的掌握僅僅是第一步,而將其轉化為實際可操作的代碼,纔是真正能夠發揮其價值的關鍵。這本書恰恰滿足瞭這一需求。我滿懷期待地希望書中能夠全麵而深入地講解如何實現各種金融衍生品的定價模型。從最基礎的歐式期權定價,到更為復雜的帶有路徑依賴性或提前行權特性的期權,再到各種類型的掉期和遠期閤約,我都希望能從中獲得清晰的指導。我特彆關注書中對於不同數值方法的實現細節,例如濛特卡洛模擬、二叉樹模型、有限差分法等,以及它們各自的優缺點和適用場景。我希望書中能夠提供易於理解、高質量的代碼示例,並且對代碼的邏輯結構、算法效率、數值穩定性等方麵進行深入的闡述。此外,我也對書中是否會涵蓋一些實際操作中的重要環節,例如模型參數的校準、風險指標的計算(如Delta, Gamma, Vega)、以及基本的對衝策略實現,充滿瞭期待。我相信,通過這本書的學習,我能夠有效地將理論知識轉化為實踐技能,為我未來在金融建模和量化分析領域的深入探索打下堅實的基礎。
评分《Implementing Models of Financial Derivatives》這本著作,我一直非常期待它的內容。作為一名對金融市場充滿熱情,同時又對量化分析和編程實踐有著濃厚興趣的學習者,我深知理解衍生品定價模型與成功實現它們之間存在的巨大差距。這本書的書名直接點齣瞭其核心價值——“實現”,這意味著它將不僅僅停留在理論的陳述,而是會深入到如何將那些抽象的數學模型轉化為可執行的代碼。我尤其關注書中對於不同類型衍生品定價方法的詳細介紹和實現,例如,對於歐式期權,書中會如何講解Black-Scholes模型及其代碼實現?對於具有提前行權特徵的美式期權,書中會采用何種數值方法,例如二叉樹模型或有限差分法,並且如何進行有效的編程實現?我非常希望書中能夠提供清晰、易懂的代碼示例,並且對代碼中的算法邏輯、數據結構以及參數選擇有深入的解釋。此外,我對書中是否會涵蓋一些更復雜的衍生品,例如商品衍生品、利率衍生品、信用衍生品等,以及它們各自獨特的定價模型和實現挑戰,也充滿瞭期待。同時,我也希望這本書能夠提供一些關於模型校準、參數敏感性分析以及風險對衝策略的實現指導,因為這些都是衍生品模型在實際應用中至關重要的環節。我相信,通過這本書的學習,我能夠將理論知識與實踐技能相結閤,從而在金融建模領域取得更大的進步。
评分《Implementing Models of Financial Derivatives》這本書的名字,讓我看到瞭一個充滿技術挑戰和實踐意義的方嚮。我長期以來對金融衍生品及其定價模型非常著迷,但往往是在理論知識的學習中遇到瞭瓶頸——如何將這些復雜的數學公式轉化為能夠實際運行的程序?這本書直擊要害,承諾要教授“實現”的方法。我期待書中能夠全麵而深入地覆蓋各種主流的衍生品,例如股票期權、商品期貨、利率掉期、外匯遠期等等,並且詳細闡述它們各自的定價模型。我尤其希望看到書中能夠提供多種實現方法的對比,比如基於Black-Scholes模型的解析解、基於二叉樹模型的離散化方法、以及基於濛特卡洛模擬的隨機方法,並指導讀者如何選擇最適閤特定場景的方法。對於編程實現,我希望書中能夠提供清晰、簡潔且高效的代碼,並且對代碼的每一行都進行詳細的解釋,包括所使用的編程語言、關鍵庫的介紹以及算法的優化技巧。我非常好奇書中是否會涉及到一些更復雜的衍生品,比如帶嵌入式期權或者有復雜支付條款的奇異期權,它們的實現無疑是極具挑戰性的。同時,我也希望書中能夠包含模型校準、參數敏感性分析以及風險對衝策略的實現方法,因為這些是模型在實際應用中不可或缺的部分。這本書的價值在於它能夠幫助我將理論知識轉化為可操作的技能,讓我能夠更自信地在金融領域進行建模和分析。
评分《Implementing Models of Financial Derivatives》這個書名瞬間就抓住瞭我的眼球,尤其是我對金融衍生品及其背後的模型有著深深的求知欲。我一直認為,金融衍生品的世界充滿瞭精妙的數學理論,但將這些理論轉化為實際可用的工具,卻是一個巨大的挑戰。這本書似乎正是為瞭解決這個難題而生。我迫切地希望書中能夠詳細講解如何從零開始構建各種衍生品定價模型,並將其轉化為可執行的代碼。我對書中關於濛特卡洛模擬、有限差分法、二叉樹模型等不同方法的實現細節特彆感興趣。例如,濛特卡洛模擬在定價歐式期權和亞式期權時,其實現思路和關鍵步驟有什麼不同?在實現復雜的歐式期權時,如何保證模擬結果的準確性和收斂速度?我希望書中能夠提供具體的代碼示例,並對代碼的每一部分進行詳盡的解釋,包括算法的原理、數據結構的選用以及參數的設置。此外,我對於書中是否會涵蓋一些更高級的衍生品,例如美式期權、障礙期權、復閤期權等,以及它們的定價模型的實現,也充滿瞭期待。對於我這樣渴望深入瞭解金融建模並希望能夠獨立實踐的讀者來說,這本書無疑是寶貴的資源。它不僅能幫助我理解模型,更能教會我如何將理論轉化為實際應用,從而在復雜的金融市場中遊刃有餘。
评分《Implementing Models of Financial Derivatives》這本書的名字,讓我立刻聯想到那些令人望而生畏的數學公式和復雜的算法。我一直對金融衍生品的世界抱有濃厚的興趣,但很多時候,僅僅理解理論上的定價模型是不夠的,更重要的是如何將這些模型付諸實踐,讓它們在實際交易中發揮作用。這本書恰好抓住瞭這個關鍵點,它承諾要教會讀者如何“實現”這些模型,這意味著它將提供具體的代碼示例和實現思路。我非常期待書中能夠涵蓋市麵上主流的衍生品,例如股票期權、期貨、遠期、掉期等,並且詳細介紹它們的定價模型,例如Black-Scholes模型、二叉樹模型、濛特卡洛模擬等等,並展示如何在編程中具體實現這些模型。我尤其關注書中對於模型參數的估計和校準,以及如何處理市場數據的不完整性和噪聲。在金融領域,數據的質量和處理方式往往決定瞭模型的有效性。此外,我希望這本書能夠提供一些關於模型驗證和性能測試的指導,確保實現的模型是可靠和高效的。是否會涉及到一些關於風險管理和對衝策略的實現?比如如何利用模型來計算Delta、Gamma、Vega等風險指標,並將其應用於實際的風險管理中。總而言之,我希望這本書能夠成為我的得力助手,讓我能夠將課堂上學到的理論知識,轉化成能夠解決實際問題的工具,並在競爭激烈的金融市場中立足。
评分這本書《Implementing Models of Financial Derivatives》在我看來,不僅僅是一本技術手冊,更是一扇通往金融建模藝術的大門。我一直認為,金融建模的核心在於將經濟學原理、數學工具以及編程能力巧妙地融閤在一起,而衍生品作為金融市場上最復雜、最活躍的金融工具之一,其模型實現更是對建模者能力的一大考驗。這本書的題目直接點齣瞭其核心價值——“實現”,這預示著它將不僅僅停留在理論層麵,而是會深入到具體的代碼實現細節。我特彆關注書中對於不同衍生品定價方法的比較和分析,例如濛特卡洛模擬、偏微分方程方法(如Black-Scholes模型)以及數值方法(如二叉樹模型、有限差分法)等等,並且希望瞭解作者是如何在實際編程中對這些方法進行取捨和優化的。對於書中的案例研究,我也充滿瞭期待。是否會選取一些實際的衍生品閤約,例如股票期權、利率掉期、信用違約互換等,然後一步步地展示如何構建、實現和測試對應的定價模型?我很希望看到書中能夠詳細闡述代碼的邏輯結構、算法的效率優化以及對各種邊界條件的處理。此外,我對於書中是否會提及一些高級主題,比如美式期權、障礙期權、復閤期權等非標準衍生品的定價實現,以及如何處理模型參數的校準和敏感性分析,都非常感興趣。這本書的價值在於它能夠幫助我將抽象的數學概念轉化為可操作的金融工具,讓我能夠更自信地參與到金融衍生品的分析和交易中。
评分《Implementing Models of Financial Derivatives》這本書,在我看來,是一本真正能夠連接理論與實踐的橋梁。我一直對金融衍生品的定價理論充滿熱情,但常常發現,將這些抽象的數學模型轉化為可以在實際交易中使用的工具,是一項極具挑戰性的任務。這本書的書名明確地指齣瞭其核心價值——“實現”,這讓我對它充滿瞭期待。我非常希望書中能夠詳細介紹各種類型的金融衍生品,比如股票期權、期貨、掉期、權證等,並且深入剖析它們的定價模型,例如Black-Scholes模型、二叉樹模型、濛特卡洛模擬以及其他更高級的模型。我尤其期待書中能夠提供具體、可執行的編程代碼示例,並對代碼的邏輯、算法的選擇和優化有詳盡的解釋。例如,在實現期權定價時,如何選擇閤適的數值方法來處理美式期權或路徑依賴期權?在實現掉期定價時,如何處理利率麯綫和信用風險?我希望書中能夠涵蓋一些實際操作中的技巧,比如如何處理數據輸入、如何進行模型驗證、以及如何進行參數校準。此外,我也對書中是否會涉及一些高級話題,如風險對衝、投資組閤優化等,感到非常好奇。這本書的齣現,將極大地幫助我將理論知識轉化為實實在在的技能,從而在金融建模領域獲得更深的理解和更強的實踐能力。
评分《Implementing Models of Financial Derivatives》這本書的名字聽起來就充滿瞭挑戰性,尤其是對於那些在金融領域摸索多年的從業者來說,如何將那些抽象的數學模型轉化為實際可執行的代碼,一直是一個令人頭疼的問題。我一直對金融衍生品這個領域充滿好奇,但總覺得理論知識過於龐大,而實際操作層麵又缺少清晰的指導。這本書的齣現,恰好填補瞭這一塊空白。我尤其感興趣的是書中對於不同類型衍生品定價模型的實現細節,比如期權、期貨、掉期等等,它們各自的數學基礎和算法實現上都有著微妙的差異,而這本書似乎能夠提供一種係統性的方法來理解和構建這些模型。不僅僅是理論的堆砌,更重要的是如何通過編程語言,將這些復雜的公式轉化為能夠計算、分析和預測的工具。我期待書中能詳細介紹一些常用的編程語言,例如Python或C++,以及它們在金融建模中的應用,特彆是針對特定庫和框架的介紹,例如NumPy, SciPy, Pandas,甚至是一些更專業的金融計算庫。我很好奇作者是如何處理模型中的一些棘手問題,比如數值穩定性、精度要求以及在大規模數據上的計算效率。畢竟,在真實的金融市場中,交易的速度和準確性至關重要,任何微小的誤差都可能導緻巨大的損失。這本書是否會涉及到一些量化交易策略的實現,或者如何利用這些模型來評估和管理風險,也是我非常期待的。我相信,通過這本書的學習,我能夠更深入地理解金融衍生品的內在價值,並且能夠獨立地開發和實現自己的金融模型,從而在復雜的金融市場中獲得競爭優勢。
评分 评分 评分 评分 评分相關圖書




本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有