

具体描述
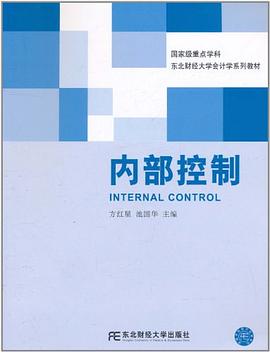
《东北财经大学会计学系列教材:内部控制》由方红星、池国华主编,编写是以2008年以来财政部等五部委陆续颁布的《企业内部控制基本规范》、《企业内部控制应用指引》、《企业内部控制评价指引》和《企业内部控制审计指引》为主要依据,力求反映我国企业内部控制规范体系建设的最新成果。
《东北财经大学会计学系列教材:内部控制》的编写首先回顾了国内外企业内部控制规范的历史演进,并总结了我国企业内部控制规范体系框架,在此基础上按照内部控制五要素框架(内部环境、风险评估、控制活动、信息与沟通和内部监督)阐释了内部控制的基本概念与基本原理,同时对企业主要业务事项的控制方法进行了详细讲解,最后分别介绍了企业内部控制的评价与审计工作。
为了方便读者对内部控制基本概念与基本原理的理解和运用,《东北财经大学会计学系列教材:内部控制》采用了大量来自上市公司和大中型企业的实际案例,既有内部控制的失败教训,也有内部控制的成功经验。除此以外,书中还插入了许多图表,这使得教材内容更加直观。
作者简介
目录信息
读后感
用户评价
我特别赞赏这本书在“风险管理”部分所展现出的专业性和前瞻性。作者并没有将风险管理仅仅视为一种合规性要求,而是将其视为企业实现战略目标、抓住机遇的重要驱动力。书中对风险的分类、识别、评估以及应对策略的论述,既全面又深入。我特别受益于作者关于“风险偏好”的探讨,这让我理解到,不同企业在面对风险时,其容忍度和期望值是不同的,因此需要根据自身的战略目标来制定合适的风险管理策略。此外,书中还详细介绍了多种风险管理工具和技术,例如SWOT分析、情景分析以及各种定量和定性评估方法,这些工具为我提供了切实可行的实践指导。我开始思考,如何将这些方法更有效地应用到我们公司的日常运营中,从而更主动地应对各种不确定性。
评分这本书在“合规性”方面的论述,给我带来了全新的视角。我一直认为合规就是遵守法律法规,但读完这本书,我才意识到合规的内涵远不止于此。作者将其提升到了企业社会责任和可持续发展的层面,强调了合规不仅是底线,更是企业核心竞争力的重要组成部分。书中通过大量真实的案例,揭示了忽视合规所可能带来的严重后果,包括巨额罚款、声誉损害甚至企业破产。我尤其对书中关于“合规文化”的构建进行了深入的探讨,认为这需要企业上下共同努力,将合规意识内化于每一个员工的思维和行为之中。作者还详细介绍了如何建立有效的合规管理体系,包括合规政策的制定、员工的培训以及内部监督机制的建立等。这些内容为我理解和实践合规管理提供了宝贵的指导。
评分“内部审计”在书中被赋予了重要的地位,其论述也相当详实。作者并没有将内部审计视为一个孤立的部门,而是将其定位为企业内部控制体系的重要组成部分和监督者。书中详细阐述了内部审计的职责、目标以及工作方法。我特别欣赏作者关于内部审计的独立性和客观性是如何保障的论述,这对于确保审计工作的有效性至关重要。此外,书中还探讨了内部审计如何通过风险导向的审计方法,为企业提供有价值的洞察和建议,而不仅仅是发现问题。我从中学习到了一些关于如何更有效地进行内部审计的技巧,以及如何将审计结果转化为实际的改进措施。这本书让我对内部审计的角色有了更深刻的理解,也更加认识到其在提升企业治理水平方面的关键作用。
评分这本书关于“舞弊防范与揭示”的部分,是我阅读过程中最为触动的部分之一。作者通过细致的分析和真实的案例,深刻揭示了舞弊行为的发生机制和潜在危害。他并没有将舞弊仅仅归结为个人品德问题,而是深入探讨了“舞弊三角”等理论,强调了机会、动机和合理化共同作用的重要性。这让我意识到,一个有效的内部控制体系,必须能够同时从这三个方面着手,才能最大限度地降低舞弊发生的可能性。书中提供的关于建立诚信文化、完善内部审批流程以及加强对异常交易的监控等措施,都具有极强的实践指导意义。我开始思考,我们公司在防范和揭示舞弊方面,还有哪些可以加强的地方,尤其是在利用技术手段进行数据分析以发现可疑行为方面,这本书为我提供了很多启发。
评分在阅读完这本书后,我对于“持续改进”的认识有了质的飞跃。它不再是口号,而是成为了一个具体、可操作的框架。作者将内部控制的优化比喻成一个不断螺旋上升的过程,强调了学习、适应和创新的重要性。书中详细介绍了如何通过定期的评估、反馈机制以及对外部环境变化的敏锐洞察,来不断调整和完善内部控制体系。我尤其欣赏作者关于“最佳实践”的分享,这不仅为我提供了一个参照标准,也激发了我不断追求卓越的动力。这本书让我深刻理解到,内部控制并非一成不变的僵化模式,而是一个需要与时俱进、不断发展的动态过程。它鼓励企业保持开放的心态,积极学习新的理念和方法,从而在不断变化的市场环境中保持竞争优势。
评分这本书对于“控制环境”的论述,给我留下了极为深刻的印象。它超越了简单的规则和程序,触及到了企业文化、管理者的价值观以及员工的诚信意识等更为根本的层面。作者在开篇就强调,一个良好的控制环境是所有控制措施有效性的基石。我非常认同这一点,因为在实际工作中,即使有再严密的制度,如果员工缺乏遵守的意愿,或者管理层对此并不重视,那么这些制度就形同虚设。书中通过分析一些因为控制环境薄弱而导致的案例,生动地展示了其潜在的破坏力。它让我反思,我们公司在营造积极的企业文化、倡导诚信经营方面,还有哪些可以做得更好。特别是关于“管理层的诚信与道德行为”这一部分,作者的分析非常到位,指出了管理层在树立榜样、传递价值观方面所承担的关键责任。
评分作为一名长期在企业管理领域摸爬滚打的实践者,我对“内部控制”这个概念一直有着浓厚的兴趣,也时常在思考如何才能真正构建起一套高效、有力的内部控制体系。这本书的出现,无疑为我提供了另一个审视和学习的机会。它并非仅仅是枯燥的条文罗列,而是通过一个个生动鲜活的案例,将抽象的控制原则具象化,让我能够更直观地理解它们在实际运营中是如何运作的。特别是书中对于风险识别和评估的部分,作者的分析细致入微,从宏观的战略风险到微观的操作风险,都进行了深入的剖析,并提供了多种实用的工具和方法。我尤其欣赏作者在阐述这些内容时所采用的逻辑链条,总是能够清晰地引导读者一步步深入,找到问题的本质。读完这部分,我仿佛被点亮了一盏明灯,对于如何更系统、更全面地审视我们公司现有的控制流程有了全新的认识。我开始反思,我们是否遗漏了某些潜在的风险点,是否还有改进的空间?这本书让我意识到,内部控制并非一成不变的教条,而是一个需要持续优化和迭代的动态过程。
评分在评价这本书关于“监督”的部分时,我不得不说,其内容的深度和实践指导性让我倍感惊喜。作者并没有将监督简单地理解为事后检查,而是将其提升到了一个更具前瞻性和预防性的高度。书中详细阐述了两种主要的监督方式:持续性监督和非持续性监督。前者强调的是将控制活动嵌入到日常运营中,通过自动化工具和流程来实时监控;后者则侧重于定期的、独立的评估。我个人认为,尤其是在数字化时代,如何有效地运用技术手段来实现持续性监督,是当前企业面临的一个重要课题。书中提供了一些关于数据分析和异常检测的思路,让我对如何构建一个更智能、更主动的监督体系有了更清晰的构想。此外,作者还讨论了内部审计在监督体系中的作用,以及如何确保审计的独立性和客观性,这对于提升企业的治理水平具有重要意义。
评分这本书在“控制活动”这一章节的深度和广度给我留下了深刻的印象。它没有停留在泛泛而谈的层面,而是针对不同职能部门和业务流程,提供了具体而可操作的控制措施。例如,在财务报告控制方面,作者详细阐述了凭证的规范性、审批流程的严谨性以及账务处理的准确性等关键环节,并结合了多项国际通行的会计准则要求。让我感到特别受用的是,书中还探讨了信息系统在控制活动中的作用,以及如何设计和实施有效的IT控制,这对于当前数字化转型的大背景下,显得尤为重要。我曾参与过几次公司信息系统的升级改造,深知信息安全和数据完整性对于企业运营的重要性。这本书为我提供了宝贵的参考,让我能够更好地理解如何利用技术手段来加强内部控制,防范信息系统带来的风险。此外,作者在描述这些控制措施时,还非常注重其有效性和效率的平衡,避免了过度控制带来的僵化和成本增加,这种务实的风格非常符合企业管理的实际需求。
评分“信息与沟通”在内部控制体系中扮演着至关重要的角色,而这本书对此的阐述也相当到位。它不仅强调了信息传递的及时性和准确性,更深入探讨了如何建立一个畅通、高效的沟通渠道。我尤其喜欢作者关于“控制意识”培养的部分,这不仅仅是自上而下的指令,更是一种企业文化的体现。书中通过一些案例,生动地说明了当信息流通不畅或者沟通存在壁垒时,可能引发的严重后果。它让我深刻理解到,一个健康的组织,必须建立起一种鼓励员工主动报告问题、积极反馈意见的文化氛围。这需要管理层以身作则,营造开放、信任的环境。同时,书中还探讨了不同层级、不同部门之间的信息共享机制,以及如何确保关键信息的保密性和安全性。我从中学习到了一些关于如何优化内部沟通流程、提升员工参与度的具体方法,相信这些都能对我们团队的管理带来积极的影响。
评分 评分 评分 评分 评分相关图书



本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有