
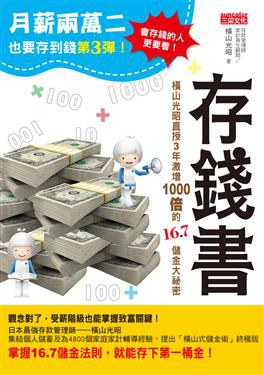

具体描述
會存錢的人更要看!
觀念對了,受薪階級也能掌握致富關鍵!
日本最強存款管理師橫山光昭
集結個人儲蓄及為4800個家計輔導經驗,提出「橫山式儲金術」終極版。
告訴大家:不想被金錢奴役,就做個有儲蓄力的人——
掌握16.7儲金法則,就能存下第一桶金,忙碌的人就更要知道所謂的投機儲金術。
《月薪兩萬二也要存到錢》系列——
暢銷書《90天10倍儲金術超強實踐寶典》、《年存20萬的致富儲金術》作者橫山光昭最新力作
知道儲蓄的重要性卻存不了錢?
每個月口袋光光,甚至還揹卡債?
覺得自己夠節儉,家計卻愈來愈窘困?
想力圖振作,卻不知如何開始?
有上述問題的人,請勇敢質疑自己「理所當然」的金錢觀吧!
因為橫山光昭說,正確的金錢思維,可以重塑你的儲金體質。
21世紀「儲蓄學」〜是為了讓人生活得更開心的大智慧!
★愈是存不了錢的人,愈有可能把錢存下來
★掌握基礎關鍵「橫山式九十天儲金術」
★小心層出不窮的儲蓄陷阱
★推薦給大忙人的「投機儲金術」
★家計翻身再生法「斯巴達式儲金術」
★趕跑所有弱點的衝擊療法
★三個擺脫負債生活的法則
★凝聚全家人的財務家庭會議
更多精采的「橫山式儲金學」,盡在本書中!!
◎本書5大特色
1. 日本超級存款管理師──橫山光昭大師最強新作,挽救4,800戶家計後,直指現代人無法與金錢和睦共處的心魔。
2. 據作者長期觀察,依性格將存不了錢的理由分門別類,讀者閱讀後即可了解自己問題之所在。
3. 可依本書建議立刻執行,如何運用家計簿、如何將每日支出進行分類;還針對大忙人提出更方便實踐的「投機儲金術」。
4. 本書收錄接受家計諮商的部分案例,從中解說不同個案的心理轉折及儲蓄成敗關鍵,藉此教導讀者如何訂定明確的儲蓄目標。
5. 作者坦率道出個人年輕時錯誤的金錢觀及後來的轉變,如今還帶領孩子一起開財務家庭會議,以寶貴的人生經驗與讀者分享。
作者简介
橫山光昭
存款管理師․家計再生顧問․理財顧問․myfp股份有限公司總經理。專為家計陷入窘境的金錢問題兒尋找理財盲點,以求改善經濟狀況。
其獨創的「90天10倍儲金術」,更是可配合個人情形進行諮商、指導,使之不再重蹈覆轍。截至目前為止,已拯救超過4,000人的家計,受其諮詢的客戶更是遍及全日本。特立獨行的作風有別於業界其他人士,不僅會發表文章,也經常到處演講。
目前在台灣已經有《90天10倍儲金術超強實踐寶典》、《年存20萬的致富儲金術》的中譯版本(以上皆為三采出版)。
官方網站:http://myfp.jp/
目录信息
愈是有「用錢壞習慣」的人,愈容易改變
從小時候用錢習慣顯現出來的徵兆
不要放棄!問題兒童才能戲劇性地變身
別把金錢問題與人生問題混為一談
愛怎麼花就怎麼花的人生是不會幸福的
光靠不著邊際的不安是無法存下錢的
找出你存不了錢的理由
「這筆錢不能省」時的替代方案
立即行動才是通往成功的不二法門
第二章 「節約筆記本」的做法
橫山式九十天儲金術
突然發願「我要存錢!」並不能存錢
能存下錢和不能存下錢的差別在哪裡?
存錢基礎「橫山式九十天儲金術」
把每日支出分成「消費」、「浪費」、「投資」
手寫的家計簿比電腦打字還要有效
什麼是「節約筆記本」?
九個月存下六十萬日幣的日本師奶
想要依賴別人是絕對不會成功
小心層出不窮的儲蓄陷阱
找出最符合自己個性的儲金方法
推薦給大忙人的「投機儲金術」
滴水可以穿石,鍥而不舍就能改變習慣
利用轉換心態來享受儲蓄的樂趣
第三章 超震撼的家計再生法
「斯巴達式儲金術」利用衝擊療法,先存下1 6‧7%再說
為了從「混吃等死」的狀態脫身
小心別把自己逼太緊
阻礙節約生活的三道關卡
趕跑所有把弱點的衝擊療法
替想要的東西排出優先順位
保持儲蓄生活平衡愉快的三大要素
「有耐性一定會成功」也無法解決財務問題
三年存下1/2年收!「16‧7法則」
第四章 擺脫借錢度日的處方箋
家計再生需要哪些金錢概念?
人是怎麼走到債務協商這一步?
債務協商的目的究竟是什麼?
借錢這件事,究竟是誰的錯?
家計重建與債務協商的手續是不一樣的
家計一旦改善,人生也會改變
立即可行!擺脫負債生活的三個法則
律師也認同家計簿的重要性
搞清楚到底是為誰辛苦為誰忙
為了不要再犯同樣的錯誤
第五章 不被金錢奴役的生活方式
正因為是這樣的時代才更要把持住自己
慾望太多或太少的人生都不會太順利
為了擁有夢想和希望,儲蓄是一定要的
利用分析與比較,建立「中心思想」
「中心思想」可以豐富你的生活
工作對人生具有加分的效果
只要別成天想賺錢,人生就會是彩色的
第六章 用愛把錢存下來!
錢是為了心愛的人才存在的
金錢是工具,而不是人生的目的
為了活下去的原動力,可以用愛來改變
曾經花錢如流水的我之所以能改變人生的理由
為了存下錢,無論好壞都要共同面對
凝聚全家人心意的財務家庭會議
不要追求完美!接受自己的弱點
金錢是反映生存之道的鏡子
寫在最後 讓金錢為未來人生的好夥伴
· · · · · · (收起)
读后感
用户评价
这本书最让我赞赏的一点,在于它强调了“行动力”的重要性。我见过很多讲理财的书,提供了很多很好的方法,但往往因为读者缺乏执行力而效果不佳。然而,这本书似乎非常注重如何激发读者的行动潜能,并且帮助他们克服惰性。我尤其期待看到书中关于“习惯养成”的讨论。作者可能会分享一些关于如何循序渐进地培养储蓄习惯的技巧,例如从每天记账开始,到每周固定存入一部分资金,再到逐步增加储蓄比例。这种“微小的进步,持续的积累”的理念,让我觉得非常可行。我猜书中可能还会提供一些“激励机制”,比如将储蓄金额可视化,或者与朋友互相监督打卡,来增加储蓄的趣味性和挑战性。我还能想象到,作者可能会分享一些关于“如何克服财务焦虑”的建议,因为我身边很多人,即使知道要存钱,也因为对未来的不确定性而感到焦虑,从而选择了逃避。这本书,在我看来,不仅仅是教你如何存钱,更是教你如何建立一种积极主动、面向未来的财务心态。
评分读完这本书,我最大的感受就是,原来存钱并不需要“伟大的牺牲”,而是可以通过“智慧的策略”来实现。作者在这本书里,并没有宣扬一夜暴富的梦想,也没有提供什么“快速致富”的秘籍。相反,他(她)所倡导的是一种循序渐进、脚踏实地的财务管理方式。我尤其欣赏书中可能会提到的,关于“预算规划”的重要性。作者可能会详细讲解如何制定一份切实可行的月度预算,并且如何在执行过程中进行灵活调整。这不仅仅是简单的收支记录,更是一种主动地掌控自己财务状况的方式。我猜书中会提供一些不同类型的预算模板,例如“50/30/20法则”的变体,或者更细化的分类,让读者可以根据自己的实际情况进行选择和借鉴。这种“授人以鱼不如授人以渔”的教学理念,是我在这本书里感受到的最宝贵的财富。它不仅仅是告诉你“该怎么做”,更是教会你“如何思考”如何做。我甚至可以想象到,书中可能会有关于“紧急备用金”的详细解析,以及如何合理地配置这笔资金,以应对突发状况,从而避免因为意外事件而打乱整个财务计划。这种前瞻性的规划,正是财务健康的关键所在。
评分这本书的独特之处,在于它将“存钱”这件事,从一种“压力”转化为一种“机会”。我之前总觉得,存钱是一种不得不做的“苦差事”,是为了应对未来的不确定性。但是,这本书似乎在引导我看到,存钱本身也可以是一种“投资”,投资自己的成长,投资自己的梦想。我尤其欣赏书中可能会提到的,关于“时间价值”的论述。作者可能会用一些生动的例子,来解释为什么早开始储蓄比晚开始储蓄更有优势,以及延迟满足的长远回报。我猜书中可能会有关于“资产配置”的初步介绍,让读者了解如何将有限的资金,合理地分配到不同的资产类别中,以实现财富的稳健增值。我还能想象到,作者可能会分享一些关于“心态调整”的技巧,如何在高风险的市场环境中保持冷静,如何不被短期的市场波动所影响,从而坚持长期投资的原则。这本书,在我看来,就像一位经验丰富的向导,指引着我们在财务的道路上,一步一个脚印,稳健前行,最终抵达我们心中的彼岸。
评分这本书给我最大的惊喜,在于它所传递的“财务自由”的另一种解读。我一直认为,财务自由意味着拥有巨额的财富,可以过着无忧无虑的生活。但是,这本书似乎在告诉我们,财务自由更重要的是一种“内心的自由”,一种能够掌控自己人生选择的自由,而不仅仅是物质上的富足。我特别欣赏书中可能会提到的,关于“风险管理”的理念。作者可能会详细讲解,如何识别生活中的各种财务风险,并且如何通过合理的保险配置、分散投资等方式来降低风险。这让我意识到,财务安全感不仅仅来自于储蓄的多少,更来自于我们对风险的认知和应对能力。我猜书中可能会有关于“终身学习”的建议,因为在快速变化的时代,不断提升自己的知识和技能,才是获得可持续竞争力的关键。我还能想象到,作者可能会分享一些关于“如何平衡工作与生活”,以及如何在追求财务目标的同时,不牺牲个人幸福和身心健康。这种更加 holistic 的人生哲学,让这本书充满了智慧和远见。
评分这本书的封面设计就相当吸引人,那种朴实中带着一点点无奈,又透着一丝倔强的感觉,立刻就抓住了我的眼球。我一直觉得,“月薪两万二”这个数字,对于很多在大城市打拼的年轻人来说,其实是一个既不算高也不算低的尴尬存在。它意味着你可能已经脱离了刚刚毕业的青涩,但也还没有达到能够挥霍无度的财务自由。于是,如何在这样的收入水平下,依然能够有所储蓄,甚至实现一些小小的财务目标,就成了一个极其现实的问题。我特别好奇作者是如何处理这种“夹缝生存”的财务困境的。是提供一些看似遥不可及的宏大理论,还是分享一些接地气、能立刻上手的小技巧?我更倾向于后者,因为理论再好,如果无法落地,终究是空中楼阁。我猜这本书里一定会有很多关于“开源节流”的实用建议,比如如何聪明地规划每一笔支出,如何找到被忽略的省钱之道,又或者,是如何在不牺牲生活品质的前提下,创造额外的收入来源。我甚至可以想象到,书中可能会有一些“踩坑”的经验分享,那些作者自己走过的弯路,也许能帮助我们这些读者少走一些不必要的弯路。总的来说,从封面和书名,我就能感受到一种亲切感和共鸣,仿佛作者就像一个过来人,在和你分享他(她)最真实的财务心路历程,而不是高高在上地指点江山。我迫不及待地想翻开这本书,看看里面究竟隐藏着怎样的智慧,如何帮助我这个“月薪两万二”的普通人,也能实现存钱的小目标。
评分这本书的叙事方式,非常具有“故事性”。我发现,作者并没有直接抛出一些枯燥的理论,而是通过一个个鲜活的案例,将复杂的理财概念融入其中。这让我感觉,仿佛在听一个老朋友在讲自己的经历,或者观察周围人的生活,从而从中获得启发。我特别欣赏书中可能会出现的,关于“反消费主义”的探讨。作者可能会分析,在现代社会,我们是如何被各种消费信息所包围,并且被不断地煽动购买欲望。然后,提出一些切实可行的方法,来帮助我们识别这些陷阱,并且做出更理智的消费选择。例如,可能会提到“等待一周原则”,即在冲动购物之前,先给自己一段时间冷静思考。又或者,会分享一些关于“物品的真正价值”的思考,鼓励我们去关注物品的耐用性、功能性,以及它是否真正能够满足我们的需求。我猜书中还会提到,关于“极简主义”的生活理念,以及它如何能够帮助我们减少不必要的开支,从而腾出更多的资金用于储蓄和投资。这种从生活方式入手,来解决财务问题的思路,让我眼前一亮。
评分这本书给我最大的启发,在于它打破了我对于“存钱”的刻板印象。我一直以为,存钱就是牺牲,就是省吃俭用,就是过着苦行僧般的生活。但是,读完这本书,我才意识到,这是一种非常狭隘的理解。作者似乎在告诉我们,存钱更像是一种“投资”,投资自己的未来,投资自己的可能性。它不意味着放弃眼前的快乐,而是学会更聪明地去追求快乐,并且为长远的幸福打下基础。我尤其欣赏作者在书中可能提到的,关于“生活质量”与“财务健康”之间微妙的平衡。他(她)可能不会劝你放弃所有爱好,而是引导你去思考,哪些消费是真正能提升你幸福感的,哪些则是被包装出来的“必需品”。比如,在旅行这件事上,是选择一次奢华的短途旅行,还是多次经济实惠的远足?这本书可能会提供一些不同的视角,让你从更宏观的角度去规划你的消费,让每一笔钱都花得更有价值。我还能想象到,书中可能会有关于“情绪性消费”的讨论,以及如何识别并避免在情绪低落或激动时做出不理智的消费决策。这种对人性细微之处的洞察,让这本书显得格外有深度,也更能触及到我们内心的真实需求。它不仅仅是教你记账,更是教你如何活出更精彩、更有掌控感的人生。
评分这本书带给我的,是一种全新的“金钱观”。我一直以为,钱就是用来花的,或者用来满足一时的欲望的。但是,这本书似乎在引导我重新认识钱的价值,认识到钱不仅仅是消费的工具,更是实现梦想的基石,是获得自由的保障。我特别期待看到书中对“目标导向型储蓄”的论述。作者可能会鼓励读者设定一些具体的、可量化的财务目标,比如购房首付、子女教育基金、或者一次期待已久的旅行。然后,再根据这些目标来倒推出每个月需要储蓄的金额,以及可以支配的消费额度。这种将抽象的“储蓄”行为与具体的“人生目标”联系起来的做法,大大增强了储蓄的动力和意义。我猜书中可能会有一些成功的案例分享,讲述一些普通人如何通过坚持储蓄,最终实现了自己的人生目标。这些真实的故事,能够给予我们更多的信心和勇气。我还能想象到,作者可能会分享一些关于“如何平衡短期享受与长期规划”的思考,以及如何在高压的工作和生活中,找到让自己坚持下去的内在动力。这种对人性的深刻理解,让这本书充满了温度和力量。
评分这本书的语言风格,给我留下了非常深刻的印象。它不是那种冷冰冰、教条式的说教,而更像是一位亲切的朋友,在和你分享他(她)的经验和感悟。我特别喜欢作者在书中可能运用的一些比喻和类比,它们非常生动形象,能够将抽象的财务概念变得通俗易懂。例如,将储蓄比作“时间的朋友”,或者将不合理的消费比作“无底洞”,这些都能够帮助我更直观地理解其中的道理。我甚至可以想象到,书中可能会有一些关于“复利效应”的生动讲解,作者可能会用一个滚雪球的例子,来展示长期坚持储蓄和投资的巨大力量。这种用故事和形象化的方式来传递信息,是我非常喜欢的学习方式。它让枯燥的理财知识变得有趣起来,也更容易被我们这些非专业人士所接受和吸收。我猜作者也一定会在书中分享一些关于“定期定额投资”的优点,以及如何通过坚持长期投资来抵御市场的波动。这种潜移默化的引导,比直接灌输更为有效。这本书,在我看来,就像一本心灵鸡汤,但更重要的是,它还附带了让你心灵成长,并且能够切实落地的“方法论”。
评分阅读这本书的体验,与其说是在学习,不如说是在进行一场深入的自我对话。我发现,作者在字里行间中,并没有简单地罗列一些枯燥的数字和理财公式,而是非常巧妙地将个人情感、生活经历与财务管理巧妙地融合在了一起。这让整个阅读过程变得生动有趣,也更容易引起读者的共鸣。例如,书中可能会探讨一些关于“消费陷阱”的心理学原理,分析为什么我们明明知道不应该花钱,却还是忍不住刷卡?是虚荣心作祟,还是社会压力的体现?作者可能会通过一些生动的小故事,来剖析这些深层次的消费动机,并且提供一些心理层面的解决方案,帮助我们建立更健康的消费观。我特别期待看到这方面的内容,因为我觉得,很多时候,理财能力的不足,根源在于我们对金钱的认知,以及在消费面前的心理防线不够强大。这本书,在我看来,不仅仅是一本教你如何存钱的书,更是一本帮助你重新审视自己与金钱关系的书。它可能会挑战你过去的一些固有观念,让你开始思考,什么才是真正重要的,什么又是可以舍弃的。我猜作者也会分享一些关于“延迟满足”的益处,以及如何通过设定短期、中期、长期的财务目标,来激励自己坚持下去。这种由内而外的改变,才是真正意义上的财务成长,我对此深信不疑。
评分钱不是万能但钱也是实现理想生活的基本。分析了存不来钱的理由并提供了一套实践方法和许多解说性文字,基本是循循善诱引导家计状况较混乱的一类人进行规划存钱。自制固然辛苦,但人生必须排出优先级,实现的过程也是一种愉快的修行。
评分钱不是万能但钱也是实现理想生活的基本。分析了存不来钱的理由并提供了一套实践方法和许多解说性文字,基本是循循善诱引导家计状况较混乱的一类人进行规划存钱。自制固然辛苦,但人生必须排出优先级,实现的过程也是一种愉快的修行。
评分钱不是万能但钱也是实现理想生活的基本。分析了存不来钱的理由并提供了一套实践方法和许多解说性文字,基本是循循善诱引导家计状况较混乱的一类人进行规划存钱。自制固然辛苦,但人生必须排出优先级,实现的过程也是一种愉快的修行。
评分入门观念
评分入门观念
相关图书




本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有