

具体描述
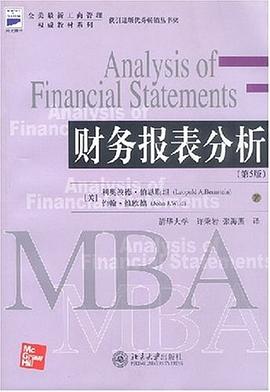
《财务报表分析(第5版)》围绕财务报表分析的构架模块组织编写。其内容包括流动性、现金预测分析、资本结构和偿债能力、投入资本报酬率、资产利用率、经营业绩和获利能力。
作者简介
目录信息
读后感
用户评价
这本书的封面设计简洁大气,那种深沉的藏蓝色调配上烫金的字体,很有专业感,让人一看就知道这不是一本泛泛而谈的入门读物。我原本是抱着学习基础知识的心态打开的,但很快发现它深入到了企业价值评估和风险管理的底层逻辑。作者在阐述如何解读资产负债表时,不仅仅停留在教你识别流动比率、速动比率这些指标,而是花了大量的篇幅去探讨这些比率背后的管理哲学。比如,他们如何权衡高杠杆带来的高收益与潜在的偿债风险,书中通过几个经典的案例,比如某个跨国公司在并购中如何利用不同的会计准则来优化其财务结构,分析得入木三分。特别是关于现金流量表的部分,讲得极为透彻,它不仅仅是简单的“经营、投资、筹资”三项活动的罗列,而是被提升到了企业生存质量的量化标准。作者提出了一种“自由现金流质量指数”,这个指数的构建方法非常新颖,结合了行业特性和宏观经济环境,我感觉这是市面上很多同类书籍都忽略了的,真正体现了“分析”的精髓,而不是简单的“阅读”报表。读完这部分,我感觉自己看待一家公司的视角都变得更加立体和审慎了。
评分这本书的文字风格非常独特,它不是那种干巴巴的教科书式叙述,而是充满了洞察力的“商业故事”。阅读过程中,我常常被作者那种严谨又不失幽默的笔调所吸引。举个例子,在讨论利润表中的“非经常性损益”时,作者没有直接列出规范定义,而是虚构了一场董事会辩论,描绘了管理层如何试图将一次性的资产出售美化成持续的盈利能力。这种叙事手法极大地增强了代入感,让我能立刻理解这些数字背后的博弈和人性。而且,书中对不同会计政策选择的讨论,简直是一堂生动的“灰色地带”的哲学课。比如,关于折旧方法的选择,书中详细对比了直线法和加速折旧法在不同经济周期下对当期利润的操纵空间,并给出了一个“稳健性评分系统”来评估管理层的会计选择是否具有欺骗性。对我这样一个有着多年实际财务工作经验的人来说,这本书提供的更多是一种思维框架的升级,它教会我如何去“质疑”每一个漂亮的财务数字背后的真实意图,而不是盲目接受。这远超出了我对一本“分析”类书籍的期待。
评分这本书的排版和图表设计也体现了一种极高的专业水准,这对于需要快速提取关键信息的专业人士来说至关重要。大量的图表不仅仅是数据的堆砌,而是精心设计的“信息可视化”作品。特别是关于杜邦分析法的扩展应用部分,作者使用了一种三维的动态模型图(虽然在纸质书中是静态呈现,但其设计思路是动态的),清晰地展示了净资产收益率(ROE)的三个驱动因素——利润率、资产周转率和权益乘数——在不同盈利模式下是如何相互作用和此消彼长的。相比于传统教科书那种死板的树状图,这里的图示更像是一种决策地图。此外,书中对“资本市场反应”的讨论也颇具启发性。分析师在发布研究报告时,如何措辞、何时发布,才能最大化市场对其分析结论的认可度,书中甚至给出了基于历史数据的“最佳沟通窗口建议”。这已经不再是纯粹的财务分析,而是上升到了“财务信息传播学”的范畴,让我对如何利用分析结果去影响资本市场有了全新的理解。
评分这本书在技术层面的深度令人印象深刻,它明显是为那些希望从初级使用者跃升到战略分析师的读者准备的。最让我感到震撼的是关于“行业特定风险对财务报表的影响”这一章节。作者没有采用统一的分析模型,而是针对高科技、重资产制造以及金融服务这三大类行业,分别构建了不同的“敏感性分析模型”。例如,对于SaaS企业,重点分析了递延收入和客户获取成本(CAC)的长期可持续性;而对于传统制造企业,则深入探讨了存货跌价准备和在建工程的资本化政策如何影响其资本密集度。书中附带的附录部分,提供了一套基于Python的财务数据抓取和初步清洗的代码框架,这在传统纸质书中是极为少见的。它暗示了未来的财务分析师必须是数据科学与商业智慧的结合体。我花了整整一个周末来复现书中的一个案例——利用蒙特卡洛模拟来预测未来五年某能源公司的资本支出风险敞口,结果发现,书中的模型设置不仅严谨,而且考虑到了许多实际操作中容易被忽略的外部冲击变量。
评分我之前读过几本关于财务分析的书籍,大多侧重于披露规则或特定公式的计算,读完后感觉“知其然,而不知其所以然”。但这本书的价值在于它将财务数据与宏观经济趋势和公司治理结构紧密地编织在一起。作者花了很大篇幅来探讨“影子银行体系”和“表外融资”对报表健康度的隐性侵蚀。书中引用了几个真实发生过的财务造假案例,但分析的角度非常新颖——不是简单地指出造假手法,而是剖析了监管的滞后性以及公司治理结构中权力制衡的失效是如何为造假行为提供了温床。书中提出了一种“治理透明度指数”(GTI),这个指数结合了董事会独立性、审计委员会的活跃度以及高管薪酬结构中的激励偏差,来预测公司未来出现重大财务披露问题的概率。这个指数的设计理念非常具有前瞻性,它提醒我,最糟糕的财务风险往往源于最不透明的人事和管理决策,而这些信息,恰恰需要通过报表中的蛛丝马迹去捕捉。
评分<Analysis of Financial Statements >by Leopold A. Bernstein, John J. Wild
评分2011-05-15;感觉还不错。不过,我想,我还是读一读CPA的教程吧。
评分2011-05-15;感觉还不错。不过,我想,我还是读一读CPA的教程吧。
评分<Analysis of Financial Statements >by Leopold A. Bernstein, John J. Wild
评分2011-05-15;感觉还不错。不过,我想,我还是读一读CPA的教程吧。
相关图书

本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有