
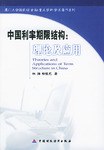

具体描述
本书是在林海的博士论文《中国利率期限结构及应用研究》的基础上修改而成,在写作过程中得到了诸多老师的指导和帮助,他们是:香港科技大学的Y.K.Kwok教授、北京大学光华管理学院的史树中和徐信忠教授以及中山大学的李仲飞教授。在论文答辩过程中还得到了答辩委员会主席辽宁大学白钦先教授和厦门大学金融系各位老师的批语和指正。在论文的资料收集过程中,北京大学深圳研究院的陈灯塔博士后、宝盈基金管理公司的蒋峰博士、
作者简介
目录信息
1 选题的意义
2 有关利率的几个基本概念的界定
3 理论基础、研究方法及主要结论
4 本书创新与不足之处
5 本书的结构安排
二、文献回顾
1 国外文献综述 1:利率期限结构形成假设
2 国外文献综述 2:利率期限结构的估计
3 国外文献综述 3:利率期限结构自身形态微观分析
4 国外文献综
· · · · · · (收起)
读后感
用户评价
我发现作者在行文风格上非常注重逻辑的严密性与语言的精准性,这使得整部作品读起来像是一件精密的手工艺品。每一个句子、每一个过渡都像是经过千锤百炼,旨在消除任何可能的歧义。对于追求完美逻辑链条的读者来说,这无疑是一种享受。书中对某些经典理论的重新审视和批判性继承,更是显示了作者深厚的学术功底和批判精神。它不是简单地复述已知,而是在既有框架上搭建新的观察塔台。这种对知识的敬畏与对创新的渴望并存的态度,让这本书不仅仅是一本教材,更像是一场智力上的对话,引导读者进行更深层次的思考和辩证。
评分这部作品,我得说,它就像是一扇通往宏大金融世界的隐秘之门。作者的笔触细腻入微,仿佛能触摸到那些冰冷的数字背后的温度与脉动。我尤其欣赏书中对于市场微观结构的探讨,那种层层剥茧,深入到最基础交易行为的分析方法,让人不禁对我们日常所见的金融现象产生全新的认知。它不是那种故作高深的学院派说教,而是充满了实战的智慧,每一个论点都建立在扎实的案例和严谨的逻辑之上。读罢,你不会觉得只是多掌握了一个理论模型,而是真正理解了驱动市场深层力量的机制。它迫使读者跳出日常的噪音,以一种更宏观、更具穿透力的视角来审视金融市场的动态平衡与潜在风险。那种对复杂系统的梳理和洞察力,让人不得不由衷赞叹。
评分这本书的视角是如此的开阔,它没有被单一的监管框架或特定的地域性市场所束缚,而是将全球化的视角融入其中。我特别喜欢其中关于跨国资本流动如何影响一国国内收益率曲线形态的比较分析。这种全球视野使得书中的论述具有了更强的普适性和前瞻性。相比于市面上许多只关注本土化案例的著作,作者显然投入了巨大的精力去搜集和整合不同经济体在不同周期下的数据,从而提炼出那些跨越时间与空间限制的共性规律。这种对“大势”的把握,远超出了我们通常对专业书籍的期待,更像是一部关于全球金融历史的侧记,充满了洞察人心的力量。
评分这本书最让我印象深刻的一点,是它对金融市场“非理性”因素的包容与量化尝试。在充斥着理性人假设和有效市场论的金融著作中,这本书难得地探讨了市场情绪、预期修正以及结构性摩擦对收益率曲线形态产生的非线性影响。作者并没有将这些视为噪音而弃之不顾,而是努力寻找量化它们的途径,尽管承认其难度,但这种探索本身就极具价值。它让读者意识到,金融市场并非一个完全由冰冷公式主宰的系统,而是人类行为与复杂规则交织的产物。这种兼顾理想模型与现实约束的务实态度,使得这部作品在理论深度和实践指导性之间找到了一个令人信服的平衡点。
评分坦率地说,这本书在叙事节奏上颇具挑战性,但这种“难啃”恰恰是其价值所在。它要求读者不仅要有基础的经济学背景,更需要极大的耐心去消化那些精妙而复杂的数学推导和计量经济学模型。我花了很长时间才真正跟上作者的思路,尤其是在处理那些关于随机过程和最优控制的章节时,简直像是在攀登一座知识的高峰。然而,一旦你跨越了那些技术性的障碍,那种豁然开朗的感觉是无与伦比的。它提供了一套严密且自洽的分析框架,对于任何想要深入研究固定收益产品定价或风险管理的专业人士而言,这无疑是一份无可替代的参考宝典。它不迎合快餐阅读的趋势,而是真正致力于构建深厚的理论根基,这一点非常值得尊重。
评分 评分 评分 评分 评分相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有