
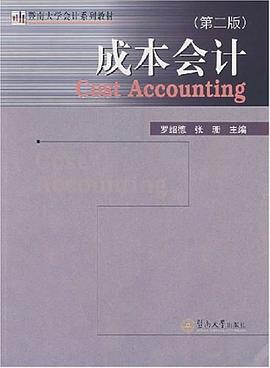

具体描述
《暨南大学会计系列教材•成本会计(第2版)》主要内容:成本会计作为会计的一个分支,其内容应包括成本预测、成本决策、成本计划、成本控制、成本核算、成本分析和成本考核。其中,成本核算是基础,也是重点。不了解成本的基本内容和计算方法是不可能做好成本管理工作的。成本核算的资料,既是成本分析和考核的依据,又是进行成本预测、成本决策、编制成本计划的前提。成本控制是成本管理的关键,是保证企业实现目标成本的重要手段。没有有效的成本控制,再宏伟、再理想的成本降低目标都是不可能实现的。因此,我们在构建《暨南大学会计系列教材•成本会计(第2版)》的内容和结构时,以事后成本计算为主线,以成本控制和成本分析为重要内容。
作者简介
目录信息
读后感
用户评价
作为一名资深会计师,我阅读管理会计类书籍往往会带着一种挑剔的眼光,很多书往往在深度上有所欠缺,或者理论陈旧。但这本书在处理**成本对象和成本动因**的辨析上,展现出了极高的专业水准。它非常细致地区分了“成本性态”与“成本驱动因素”之间的微妙关系,这在处理复杂服务业或高科技企业的成本归集时尤其关键。我尤其关注了书中关于**非常规成本方法**的讨论,例如如何处理研发阶段的沉没成本,以及在服务流程中如何量化那些难以直接衡量的间接服务成本。作者并没有给出僵硬的公式,而是提供了一系列决策模型和情景分析,鼓励读者根据自身的业务特点进行工具选择和模型调整。这种强调“适应性”和“情景化”的处理方式,让我觉得作者真正理解了实务操作中的复杂性和多变性。它不是一本“告诉你所有答案”的书,而是一本“教你如何找到属于你自己的答案”的指南。
评分这本书拿到手里,厚重扎实的感觉就让人觉得内容一定很实在。我本来以为这会是一本枯燥的教科书,翻开后才发现,作者在编排上花了心思。开篇就用几个贴近现实的制造业案例作为引子,一下子就把我拉进了成本核算的实际场景中。特别是对**作业成本法(ABC)**的讲解,不再是那种干巴巴的理论堆砌,而是通过一个复杂零件的生产流程,层层剥茧地展示了如何精确归集间接费用,这对于我这种刚接触管理会计的人来说,简直是醍醐灌顶。书中对于**标准成本差异分析**的论述也特别到位,它没有停留在计算“超支”或“节约”的数字层面,而是深入探讨了管理层应该如何利用这些差异数据去问责、去优化采购和生产流程。我特别欣赏作者对“成本控制的灵魂在于事前预防而非事后追究”这一观点的反复强调,这让这本书的价值超越了单纯的记账工具,而成为了一份实用的管理蓝图。唯一的遗憾是,案例中的数据更新似乎可以更贴近当前快速变化的供应链环境,但瑕不掩瑜,对于打好基础来说,这本书绝对是首选。
评分这本书的文字风格非常平实、晓畅,读起来几乎没有障碍,这对于一本涉及复杂计算和抽象概念的专业书籍来说,是难能可贵的品质。我发现自己能够非常顺畅地跟上作者的思路,无论是关于**变动成本法与完全成本法**在短期决策中的应用对比,还是在利润规划中如何运用**多步骤保本分析**,作者总能用最直白的语言把复杂的逻辑链条串联起来。书中大量的图表和公式推导都做了非常清晰的注释,即使是初次接触这些概念的人,也能通过图示直观地理解其背后的经济含义,而非仅仅记住公式。特别值得一提的是,书中在讲解**短期决策(如是否接受特定订单)**时,对机会成本的强调非常到位,这常常是许多初级分析师容易忽略的陷阱。这本书的结构安排也体现了循序渐进的原则,从基础的概念界定到复杂的战略应用,每一步都为下一步的知识构建打下了坚实的地基。
评分说实话,我是在朋友的强烈推荐下买的这本书,当时我对“成本”这个概念一直很模糊,总觉得它和财务报表里的数字脱不开关系。但这本书彻底颠覆了我的认知。它把成本的概念维度一下子拓宽了,从传统的销货成本上升到了**战略成本管理**的层面。最让我感到惊喜的是关于**目标成本法(Target Costing)**的介绍。作者用详尽的图表展示了企业是如何从市场定价倒推出可承受的生产成本,这简直就是为产品开发部门量身定做的一本操作手册。书中关于如何与供应商进行联合价值工程(VE)来压缩成本的案例分析非常精彩,它清晰地表明,成本控制不是部门墙内的“抠门”,而是一种跨职能的协作艺术。这种将成本思维融入到产品设计、供应链采购乃至客户关系管理的全过程的视角,让我意识到,成本会计的真正价值在于帮助企业在竞争中找到成本优势的制高点。对于那些渴望从“成本记录员”转型为“价值创造者”的管理者来说,这本书提供了绝佳的思维框架。
评分我购买这本书的初衷是想了解如何进行更有效的**预算编制与滚动预测**。这本书在这方面的内容给我带来了极大的启发,它没有止步于传统的年度预算编制流程,而是重点阐述了**弹性预算(Flexible Budget)**在绩效评估中的关键作用。作者强调,预算的意义不在于“固定一个指标”,而在于提供一个动态的、能够适应业务量变化的绩效基准。书中对预算差异的细分,特别是对责任部门的授权和考核机制的讨论,非常具有实操价值。比如,它建议如何将不可控因素(如原材料价格的宏观波动)从部门经理的绩效评估中剥离出来,从而真正实现“责权利对等”。这种关注组织行为和激励机制的角度,是许多侧重于纯技术计算的书籍所缺乏的。总而言之,这本书为我们构建一个公平、透明且能驱动持续改进的成本管理体系,提供了一套非常全面且富有洞察力的操作手册。
评分 评分 评分 评分 评分相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有