

具体描述
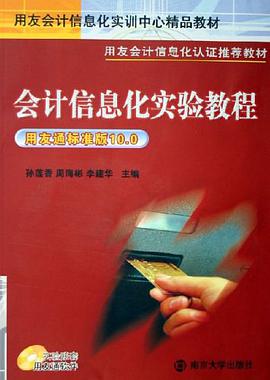
本书以“用友通标准版10.0”软件为蓝本,从应用的角度出发,以实用性为重点,遵循由浅入深、循序渐进的原则,力求通俗易懂、易于操作。结合配套教材《会计信息化应用教程》,将案例教学与实践教学紧密结合,使读者能较快掌握财务管理系统的基本知识和基本技能,提高综合业务的处理能力。
本书以“用友通标准版10.0”软件为蓝本,从应用的角度出发,以实用性为重点,遵循由浅入深、循序渐进的原则,力求通俗易懂、易于操作。结合配套教材《会计信息化应用教程》,将案例教学与实践教学紧密结合,使读者能较快掌握财务管理系统的基本知识和基本技能,提高综合业务的处理能力。本书涉及17个基本实验和3个综合实验。基本实验的内容主要包括系统管理、总账管理、财务报表、工资系统和固定资产管理的上机实验;综合实验分别为基本账务处理、工资业务处理和固定资产业务处理。
本书适用于职业院校会计专业、会计电算化专业、税务专业、审计专业及经济管理等专业相关课程的教材,也可作为财务人员、税务人员、审计人员和相关从业人员提高自身业务能力的参考书,并可作为用友会计信息化认证的教材。
随书附光盘一张。
现代管理会计:理论、工具与实践 一部全面解析现代管理会计核心理念、工具与应用的前沿著作 书籍定位与目标读者 本书旨在为财务管理专业学生、企业中高层管理者、财务分析师以及对提升企业运营效率和战略决策能力感兴趣的专业人士,提供一套系统、深入且实战导向的管理会计学习框架。它不仅仅是一本教科书,更是一份指导企业将财务数据转化为战略洞察的实用指南。 本书的编写摒弃了传统会计教材中侧重于繁琐分录和僵硬规则的叙述方式,转而聚焦于管理会计在价值创造、绩效衡量和持续改进中的核心作用。我们深知,在当今快速变化和数据驱动的商业环境中,财务信息必须能够有效支持管理层的实时决策,而非仅仅是事后的记录。 --- 第一部分:管理会计的战略基石与环境重塑 本部分奠定现代管理会计的理论基础,探讨其在数字经济和全球化背景下的角色演变。 第一章:管理会计的战略转型与价值链定位 本章首先界定管理会计与财务会计的根本区别,强调管理会计是面向未来的、前瞻性的决策支持系统。我们将深入剖析战略管理会计(SMA)的兴起,阐释如何将成本信息、盈利能力分析与企业的整体竞争战略(如成本领先、差异化战略)紧密结合。内容涵盖价值链分析(Porter's Value Chain)、价值链管理(VCM)的应用,以及如何通过分析供应商、分销商和客户关系来识别新的利润增长点。 第二章:商业环境的复杂性与信息需求的升级 本章分析当前影响企业决策的关键宏观和微观因素,包括技术颠覆(如人工智能、物联网对成本结构的重塑)、可持续发展要求(ESG)以及供应链韧性建设的压力。重点探讨了在不确定性增加的环境下,传统基于历史成本的报告体系如何失效,以及管理会计如何通过前瞻性预测、情景分析(Scenario Planning)来应对“黑天鹅”事件。 第三章:成本动因与作业基础理论的深化应用 深入探讨成本计算的演进。在详细回顾并批判性分析作业成本法(ABC)的基础上,本章引入作业量化模型(Activity-Based Management, ABM),着重讲解如何识别和管理驱动业务活动的根本原因。重点案例分析将展示如何运用ABM来优化流程,减少非增值活动,并为产品定价提供更精准的成本基础。 --- 第二部分:现代成本核算与盈利能力分析的精密工具 本部分侧重于介绍支撑运营决策和产品/客户盈利性评估的先进成本核算体系。 第四章:精益生产与流程改进中的成本计量 本章聚焦于精益管理(Lean Management)体系下的成本控制。详细介绍目标成本法(Target Costing)的实施步骤,包括如何从市场期望价格倒推设计成本,并在研发和生产阶段实施成本削减。同时,探讨价值工程(Value Engineering)如何与目标成本法协同作用。此外,对流程计量(Throughput Accounting, TA)的核心概念——限制理论(Theory of Constraints, TOC)——进行深入解析,说明如何通过管理瓶颈资源来最大化系统产出。 第五章:产品与客户盈利能力的多维度分析 摒弃简单的“平均成本分摊”模式,本章引导读者掌握如何进行深层次的盈利分析。内容包括: 1. 客户盈利能力分析(CPA): 运用客户管理活动的成本进行归集,区分高价值和低价值客户,并制定相应的服务策略。 2. 产品生命周期成本(LCC)核算: 涵盖从概念设计到报废的全生命周期成本控制,特别关注售后服务和回收成本的纳入。 3. 混合成本结构下的决策模型: 运用高低点法、回归分析法等工具,精确分离混合成本中的固定与变动成分,为短期决策提供可靠数据支持。 第六章:环境、社会和治理(ESG)成本的内部化 本章是面向未来的重要内容。探讨如何将会计核算扩展至非财务领域,具体包括: 环境成本会计(ECA): 识别、计量和报告与污染预防、控制和处理相关的内部和外部成本。 资源效率计量: 如何将能源消耗、水资源使用等效率指标转化为可管理的财务数据。 可持续供应链成本: 评估采用可持续采购标准所带来的溢价和长期风险降低效益。 --- 第三部分:绩效管理与战略控制体系构建 本部分探讨如何利用管理会计工具将战略目标层层分解、有效衡量并驱动组织行为。 第七章:平衡计分卡(BSC)的战略落地与指标体系设计 本章将平衡计分卡(BSC)视为连接战略与运营的桥梁。详细阐述如何从愿景出发,构建四个维度的指标体系(财务、客户、内部流程、学习与成长),并强调战略地图(Strategy Map)在揭示因果关系中的核心作用。内容还包括如何选择恰当的绩效指标(KPIs)以及指标的权重设定。 第八章:超越传统的预算编制与滚动预测 批判性地审视传统年度预算的僵化性。本章重点介绍更具适应性的预算方法: 弹性预算(Flexible Budgeting): 确保绩效评估在不同业务量水平下保持公平性。 零基预算(ZBB): 强制性地重新评估每一项支出的必要性,而非基于上一期基数进行调整。 滚动预测(Rolling Forecast): 阐释如何通过持续的、短周期的预测更新来替代僵硬的年度预算,提升管理的敏捷性。 第九章:绩效评估、激励机制与道德考量 本章关注“人”在绩效管理中的作用。探讨如何设计公平且有效的责任会计(Responsibility Accounting)体系,区分成本中心、利润中心、投资中心的授权与评估标准。此外,深入分析高管薪酬与激励计划(如股票期权、绩效奖金)的设计原则,以及在绩效考核中如何平衡短期财务指标与长期战略目标的实现,并探讨潜在的会计操纵风险和职业道德约束。 --- 第四章:投资决策与资本配置的量化分析 本部分专注于管理层在重大投资和融资活动中应采用的量化工具。 第十章:资本预算决策的经典与前沿方法 系统梳理资本预算的核心工具:净现值法(NPV)、内部收益率法(IRR)、回收期法等,并强调风险调整折现率(Risk-Adjusted Discount Rate)的确定。本章的亮点在于引入了实物期权定价(Real Options Analysis),指导企业如何评估具有高度不确定性和管理灵活性的战略性投资(如研发项目、市场进入或退出选择权)。 第十一章:风险管理中的不确定性计量与敏感性分析 超越单一的最佳估计,本章教授如何量化决策中的风险。内容包括: 敏感性分析与盈亏平衡点分析在不同变量变动下的鲁棒性测试。 蒙特卡洛模拟(Monte Carlo Simulation)在评估复杂项目现金流和投资组合风险中的应用,提供风险分布的全景视图。 --- 结语:管理会计师的未来角色 总结管理会计如何从一个成本记录职能转变为企业首席价值官(Chief Value Officer)的不可或缺的战略伙伴。强调技术工具(如数据可视化、商业智能)的应用,以及对跨职能沟通能力的培养,是未来管理会计师成功的关键。 本书特色: 案例驱动: 每一理论都配有源自不同行业(制造、服务、高科技)的深度案例分析。 决策导向: 始终聚焦于“如何利用信息做出更好的管理决策”,而非简单的“如何计算”。 工具全面: 覆盖从目标成本到实物期权等一系列现代管理会计的核心工具集。 前沿视野: 充分融入ESG、数字化转型和供应链韧性等当前商业热点对成本和绩效管理的新要求。
作者简介
目录信息
读后感
评分
评分
评分
评分
评分
用户评价
评分
评分
评分
评分
评分
相关图书




本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有