
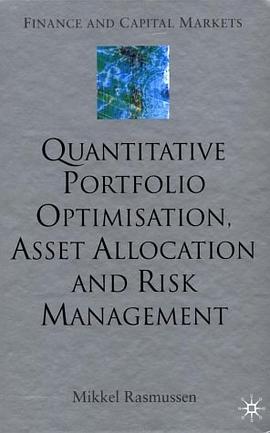
Quantitative Portfolio Optimisation, Asset Allocation and Risk Management pdf epub mobi txt 电子书 下载 2026
- finance
- 资产配置
- 数学
- risk
- quantitative
- management
- Quantitative?
- Finance
- 投资组合优化
- 资产配置
- 风险管理
- 数量金融
- 金融工程
- 投资策略
- 投资组合理论
- 现代投资组合理论
- 金融建模
- 风险度量

具体描述
This practical book serves as a comprehensive guide to quantitative portfolio optimization, asset allocation, and risk management. Providing an accessible yet rigorous approach to investment management, it gradually introduces ever more advanced quantitative tools for these areas. Using extensive examples, this book guides the reader from basic return and risk analysis, all the way through to portfolio optimization and risk characterization, and finally on to fully fledged quantitative asset allocation and risk management. It employs such tools as enhanced modern portfolio theory using Monte Carlo simulation and advanced return distribution analysis, analysis of marginal contributions to absolute and active portfolio risk, Value-at-Risk and Extreme Value Theory.
作者简介
目录信息
读后感
用户评价
这本书的叙事风格非常独特,它成功地在学术的严谨性与实践的可操作性之间架起了一座坚固的桥梁。我特别留意到作者在论述风险管理框架时所使用的语言,非常强调“决策支持”而非“精确预测”。它没有向读者承诺任何“能战胜市场”的秘籍,反而非常坦诚地指出,量化工具的本质是帮助我们更科学地量化不确定性,从而做出更优的风险预算和组合构建。其中关于尾部风险(Tail Risk)的章节尤其精彩,作者通过对比不同度量标准(如VaR、CVaR、Expected Shortfall)的优劣,清晰地阐释了在极端市场事件下,不同风险指标对投资组合保护能力的差异。这种对风险度量的辩证分析,极大地拓宽了我对“安全边际”的理解。这本书更像是在与一位经验丰富的投资大师对话,他耐心地拆解每一个复杂的金融术语,用精炼的笔触描绘出构建一个长期、稳定、适应性强的投资组合所需的思维框架,而非简单的公式堆砌。
评分从阅读体验上来说,这本书的结构设计极其巧妙,它似乎是为那些渴望从“知其然”到“知其所以然”的进阶学习者量身定制的。我发现作者在介绍优化算法(比如二次规划的求解方法)时,并没有陷入繁复的数学推导细节,而是巧妙地将其置于一个更大的背景之下——即如何高效、稳定地求解大规模投资组合的约束条件。这种侧重于“应用场景和效率考量”而非纯理论证明的取舍,使得阅读体验非常聚焦和高效。此外,书中对回测(Backtesting)的批判性分析也让我受益匪浅。作者没有把回测视为真理的检验,而是将其视为一种探索性的工具,并详细列举了常见的“数据挖掘偏差”和“幸存者偏差”等陷阱。这种对方法论局限性的深刻揭示,远比教导如何运行一个简单的回测程序要重要得多,它培养的是一种批判性的、审慎的量化思维,这在瞬息万变的金融市场中,是比任何特定模型都更有价值的财富。
评分这本书的深度和广度着实令人印象深刻,它绝非一本泛泛而谈的入门读物,而是真正深入到了量化投资的实操层面。我发现作者在处理资产配置部分时,展现了对现实世界中各种投资工具的深刻理解。例如,书中对不同资产类别(如股票、债券、房地产信托、大宗商品)的协方差矩阵估计和调整的讨论,远超我预期的细致。它不仅提到了传统的历史数据拟合方法,还探讨了如何纳入市场情绪、宏观经济指标等非结构化信息来修正模型输入,这对于追求更高预测精度的专业人士来说,无疑是极具价值的洞见。更难得的是,作者并没有止步于理论模型的推导,而是花了大量篇幅来探讨“模型在实际应用中遇到的陷阱”——比如模型的非平稳性、参数估计的误差放大效应,以及如何通过鲁棒性检验和情景分析来缓解这些问题。这种“先建模型,再给处方药”的处理手法,体现了作者作为一位资深从业者对实践复杂性的清醒认知,读起来让人感到踏实可靠,少了些学院派的空想,多了些久经沙场的沉稳。
评分这本书的封面设计简洁大气,蓝白相间的配色给人一种专业、严谨的感觉,让人立刻联想到金融领域的深度研究。初翻开扉页,就能感受到作者在梳理复杂概念时的匠心独运。不同于市面上那些充斥着晦涩难懂公式和理论的教科书,这本书更像是一本精心编排的向导手册,它没有上来就将读者抛入高深的数学海洋,而是从金融投资的本质问题入手,一步步引导我们认识现代投资组合构建的核心挑战。比如,它对“有效前沿”的描述,就非常直观,用日常的语言解释了为什么投资者需要在风险和回报之间做出权衡,这种对基本逻辑的扎实把握,对于那些希望系统学习投资理论的初学者来说,无疑是极大的福音。我特别欣赏作者在引入新技术和模型时所采用的叙事方式,不是生硬地堆砌公式,而是先解释“为什么需要这个工具”,再展示“它能解决什么问题”,最后才是“如何运用它”。这种结构使得阅读过程非常流畅,知识点层层递进,即使是跨领域的读者也能迅速跟上节奏,真正体会到量化分析的魅力。这本书的排版也十分考究,图表清晰,重点突出,极大地提升了阅读体验。
评分这本书最让我赞赏的一点是其对现代金融理论的整合能力,它不仅仅局限于单一的数学模型,而是展现出一种宏大的系统观。例如,在讨论动态资产配置时,作者将传统的马尔可夫决策过程(MDP)与更现代的强化学习思想巧妙地结合起来,探讨了在模型参数随时间漂移的市场环境中,如何设计自适应的投资策略。这种前瞻性的视角,表明作者紧跟金融科技和量化科学的最前沿发展。书中的每一个章节,无论是关于因子模型构建,还是关于交易成本的纳入考量,都形成了一个互相支撑的知识网络,而不是零散的知识点。读完后,我感觉自己对“如何构建一个能够抵御未来冲击的投资系统”有了一个整体的、可操作的蓝图,而非零碎的技巧。它确实是一本值得反复研读的经典之作,对于任何希望在量化投资领域深耕的人来说,都是一本不可或缺的案头工具书。
评分really like this one, a somewhat comprehensive book on portfolio opt and risk management, those Europeans do know their stuff, highly recommended, however, $200+? are you freakin' kiddin' me?
评分really like this one, a somewhat comprehensive book on portfolio opt and risk management, those Europeans do know their stuff, highly recommended, however, $200+? are you freakin' kiddin' me?
评分really like this one, a somewhat comprehensive book on portfolio opt and risk management, those Europeans do know their stuff, highly recommended, however, $200+? are you freakin' kiddin' me?
评分really like this one, a somewhat comprehensive book on portfolio opt and risk management, those Europeans do know their stuff, highly recommended, however, $200+? are you freakin' kiddin' me?
评分really like this one, a somewhat comprehensive book on portfolio opt and risk management, those Europeans do know their stuff, highly recommended, however, $200+? are you freakin' kiddin' me?
相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有