
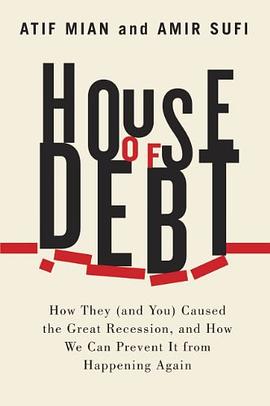

具体描述
作者简介
阿蒂夫·迈恩(Atif Mian),普林斯顿大学经济和公共政策教授,威尔逊公共政策和金融学院Julis-Rabinowitz中心主任。他在麻省理工学院获得数学和计算机双料硕士学位以及经济学博士学位。曾任教于加州大学伯克利分校和芝加哥大学布斯商学院,并于2012年加入普林斯顿大学。擅长金融和宏观经济的交叉研究。
阿米尔·苏非(Amir Sufi),芝加哥大学布斯商学院金融学教授,国民经济研究局研究员。他是《美国经济评论》(American Economic Review)、《经济学季刊》(Quarterly Journal of Economics)的审稿人。
目录信息
读后感
文章从 房屋贷款,到泡沫生成, 已经泡沫破裂, 经济萧条, 财政政策 一系列 由房债导致的 经济事件 讲述 房债 以及 银行在其中发挥的作用, 对于银行风险管理 和经济财政政策都提供的很好的借鉴 对于个人来说 1. 控制个人风险, 尤其是个人信贷风险 银行,社会 经济过热时 是...
评分我想给4星,因为我对书中的一些观点不太同意,而且觉得分析的也不太深入,好些道理不言自明,还啰嗦的研究半天才得出结论,这劲费的略显多余。 但我还是给5星,因为我觉着建议大家读一读,尤其我们2016-2017这两年,居民加杠杆之疯狂,配合这个大背景,更该推荐大家读这本书。2...
评分通缩比通胀更可怕。一旦陷入萧条,经济的车轮停下来,想要再滚动起来很困难。债务最大的问题就是:欠债还钱。不过真的是这样吗? 金融危机发生后,政府花了很多钱去bail out金融机构,但几乎没有对房地产债务进行削减。这么多年央行一直被倡导不能直接印钱给政府,把信贷创造的...
评分 评分用户评价
《负债之家》这本书的阅读体验,与其说是一次知识的吸收,不如说是一场思想的洗礼。它并非那种能够让你一口气读完的“爽文”,也不是一本充满了励志鸡汤的读物。相反,这本书以一种冷静、客观甚至略带批判的视角,剖析了“负债”这一现象背后错综复杂的成因和深远的影响。我惊喜地发现,书中并没有停留在对个体财务困境的描绘,而是将视野放大到宏观经济层面,探讨了金融体系、政策导向、社会文化等多种因素是如何共同作用,塑造了我们如今的负债现状。我特别喜欢作者在论述中展现出的严谨逻辑和扎实的研究基础,他引用了大量的经济数据、社会调查和历史文献,使得每一个观点都显得言之有物,不容置疑。书中对于“负债”这一概念的定义和延展,让我意识到它早已超越了单纯的经济范畴,成为了一种文化现象,一种生活态度,甚至是一种身份认同。我开始思考,在我们这个“信用至上”的时代,有多少人正在不自觉地成为“负债之家”的居民?这本书让我对“债务”有了更深刻的理解,不再仅仅将其视为一个简单的财务数字,而是将其看作是社会运行机制的一个重要组成部分,也是个体选择和价值观念的体现。读完此书,我感觉自己的认知边界得到了极大的拓展,对于许多习以为常的现象,都有了全新的解读。
评分我最近读了《负债之家》,这本书给我带来了非常不同寻常的阅读感受。它并没有像市面上很多金融书籍那样,直接教授如何“战胜”债务,或者提供一套立竿见影的解决方案。相反,它选择了一条更加“迂回”但却引人深思的道路,那就是深入剖析“负债”这一现象本身,以及它如何成为现代社会生活中一个不可忽视的组成部分。作者的叙述方式非常引人入胜,他并没有采用枯燥的经济学理论,而是通过生动的故事和鲜活的案例,将抽象的经济概念变得易于理解。我特别欣赏书中对于“负债”的“去污名化”处理,它并没有将负债者描绘成无能或懒惰的群体,而是将其置于复杂的社会经济环境中,分析了各种因素是如何共同作用,使得负债成为许多人生活中的“常态”。这本书让我开始重新思考,我们所处的社会,在多大程度上是在鼓励甚至“推销”负债?从消费贷款到房贷,从教育支出到医疗费用,负债仿佛已经渗透到了我们生活的方方面面,成为了一种“必需品”。读这本书,更像是在进行一次关于“负债文化”的探索,它让我对现代社会的运转模式有了更深刻的理解,也让我开始反思,我们是如何在这种模式中扮演自己的角色的。
评分《负债之家》这本书,着实是一次令人耳目一新的阅读体验。我原本以为会读到一本关于个人财务管理的工具书,但事实远非如此。这本书以一种更具深度和广度的视角,深入探讨了“负债”这个概念,将其置于更广阔的社会、经济乃至文化背景下进行审视。我非常喜欢作者在书中展现出的那种洞察力,他能够敏锐地捕捉到“负债”现象背后所隐藏的深刻逻辑和多重含义。书中并没有简单地将负债归咎于个人的消费失控,而是着重分析了金融市场的运作、社会经济结构的影响,以及消费主义文化如何潜移默化地塑造了人们的债务观念。我印象深刻的是,书中对“负债”作为一种社会契约和信任机制的讨论,它不仅仅是一种经济行为,更是一种社会关系的体现。阅读过程中,我常常会产生一种“原来如此”的顿悟感,因为作者能够将许多看似零散的现象联系起来,形成一个清晰的理论框架。这本书让我意识到,我们对“负债”的认知,可能一直都过于狭隘。它促使我去反思,我们所追求的“美好生活”,在多大程度上是以债务为代价的?这不仅是一本关于经济的书,更是一本关于人性和社会发展的书,让我对现代社会有了更深刻的认识。
评分我最近翻阅了《负债之家》,这本书给我留下了相当深刻的印象,虽然其主题听起来可能有些沉重,但我发现阅读过程却充满了启发性。这本书并没有过多地聚焦于个人破产的悲惨故事,也没有提供一套万能的债务解决方案。它的独特之处在于,以一种更加宏观和系统的视角,去审视“负债”这一现象在现代社会中的普遍存在及其潜在的运作机制。我尤其赞赏作者在书中对于“负债”作为一种经济驱动力以及文化符号的解读。在很多时候,负债不仅仅是为了满足基本需求,更是为了追求更高的生活品质、更远的未来规划,甚至是社会地位的象征。书中对各种信贷工具的演变及其在催生负债文化中的作用进行了细致的描绘,让我看到了金融创新在带来便利的同时,也可能潜藏着巨大的风险。读这本书,感觉就像是在探寻一个巨大的谜团,作者抽丝剥茧,将那些隐藏在表象之下的复杂联系一一呈现。它迫使我去思考,我们是否真的在掌控自己的财务,还是被一种看不见的力量所驱动?这本书让我意识到,理解“负债”不仅仅是关于钱的问题,更是关于我们如何理解消费、价值以及我们所处的社会环境。它提供了一种全新的视角,让我重新审视自己的消费习惯和对未来的规划。
评分我最近读了一本叫做《负债之家》的书,真的让我大开眼界。这本书并没有直接讲述某个具体的家庭如何陷入财务困境,而是深入探讨了“负债”这个概念本身,以及它如何像一张无形的网,悄无声息地将个人、家庭乃至整个社会都缠绕其中。作者通过一系列引人入胜的案例分析,揭示了现代社会中负债的普遍性和复杂性。书中并没有提供什么“快速致富”或者“一夜清零债务”的秘诀,这一点我非常欣赏。相反,它引导我们去理解负债的根源,比如消费主义的盛行、金融工具的泛滥,以及社会结构性因素的影响。我尤其被书中关于“负债作为一种生活方式”的讨论所吸引。在很多情况下,负债并非偶然,而是我们主动或被动选择的结果,是我们在追求某种生活标准、物质享受或社会地位时,不得不付出的代价。书中对不同类型负债的剖析,从信用卡债务到抵押贷款,再到学生贷款,都描绘得淋漓尽致,让我们看到负债是如何渗透到我们生活的方方面面,并对其产生深远影响的。这本书更像是一堂关于经济学和心理学的启蒙课,让我开始重新审视自己与金钱的关系,以及我对“拥有”的真正定义。它不是一本教你如何“还债”的书,而是一本让你“懂债”的书,让我受益匪浅。
评分富人钱太多催生了资产债券化;资产债券化及不当评级促进了私人债务(主要是房贷)尤其是次级债扩张;违约率升高拖垮了债务泡沫推高的房价;房价下跌对穷人(债务人,本金没有了)的损害远大于富人(债权人,贷款还是要还的);提高银行准备金(量化宽松)无法直接帮到穷人,也无法提高通胀,相当于变相帮助了债权人,却又不能放任银行垮掉。结论:黄世仁应该与杨白劳共担风险。
评分啰里八嗦
评分看了十几页真的看不下去了……
评分杰作
评分首先是一本写的非常好,非常适合大众阅读的书,其次,在很多关键问题上,做到了深入浅出,提出非常好的问题,给出非常明确的答案,有数据和比较研究干掉了Animal Spirits和心理原因。毁灭性的经济危机出来的原因,就是债务,然后提出的解决方法,是对负债者宽容,或者社会分担风险。从各个方面说,都是本好书。然而,这么本好书恰恰又反应了经济学是个Ultimately Dismay Science,债务,说白了,用以后的钱做今天的事,债务,要么偿还,要么减记,目前的社会还是认同偿还,那么在需要偿还的时候,所有的消费都必然下降,这完全是常识,为什么经济学家忽略常识,然后搞出那么多屁来?还有一句,所有经济问题的解决,最后都是政治。
相关图书

本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有