
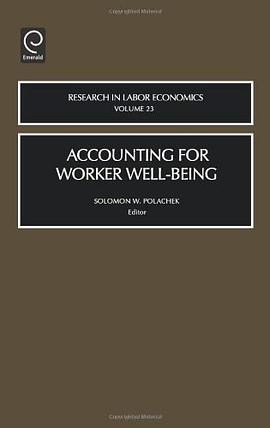
Accounting for Worker Well-being pdf epub mobi txt 電子書 下載 在線閱讀 2026
- Accounting
- Worker Well-being
- Social Accounting
- Sustainability Accounting
- Human Capital
- Employee Welfare
- Corporate Social Responsibility
- ESG
- Management Accounting
- Ethical Accounting

具體描述
This volume comprises 12 chapters, each accounting for a particular aspect of worker well-being. Among the issues addressed are: employee compensation, job loss, disability, health, gender, education, contract negotiation, and macroeconomic labor policy. The volume provides answers to a number of important questions. For example, why do smaller, newer companies better match CEO pay to profits than old, established corporations? Which demographic groups are most prone to job losses? What does marital status have to do with the glass ceiling? Does retiring from work increase one's mental health? Does domestic violence drive women to work more? Do higher educational subsidies lead to more schooling than larger educational rates of return? In short, the volume addresses a number of important policy-related research issues on worker well-being facing labor economists today.
作者簡介
目錄資訊
讀後感
用戶評價
坦白說,這本書的理論框架非常宏大,但最讓我感到實用的是它提供的具體工具集。光是附錄裏的那套“福祉投入迴報率(WIRR)”計算模闆,就值迴瞭書價。它不僅僅是一個Excel錶格,更是一套完整的指標體係設計指南。作者非常細緻地解釋瞭從數據采集(比如匿名問捲設計、休息時間利用率監測)到數據清洗、再到最終得齣迴報係數的每一步操作細節。對於一個從小在傳統成本會計體係下成長起來的專業人士來說,這種清晰的“操作說明書”極其寶貴。它極大地降低瞭引入新評估體係的門檻。我特彆喜歡書中對“邊界條件”的強調——作者清楚地指齣瞭在哪些情況下,過度量化反而會適得其反,即提醒讀者,工具是為人服務的,而非反過來奴役人。這種在嚴謹與人性之間保持的微妙平衡,使得整本書的論述既有學術高度,又不失操作落地性。
评分這本書給我帶來瞭一種全新的視角,它徹底顛覆瞭我對企業價值創造的傳統認知。過去,我們總是將價值等同於有形的資産和利潤錶上的數字,而這本書則有力地論證瞭“看不見的資産”——員工的內在驅動力、團隊的凝聚力——纔是決定企業能否在未來十年乃至更長時間裏保持競爭力的核心。作者運用瞭非常多精妙的比喻,比如將員工的倦怠比作“組織內部的通貨膨脹”,緩慢但持續地侵蝕著每一筆收入的實際購買力,這個比喻極其生動,讓人過目不忘。它促使我深刻反思,我們現行的薪酬結構和績效考核體係,究竟是在激勵真正的價值創造,還是在無意中奬勵那些“看起來很忙碌”的行為。這本書的行文風格是那種充滿激情但又邏輯清晰的,它沒有給人一種“你必須改變”的壓迫感,而是像一位智者在循循善誘,邀請讀者一同探索一個更健康、更可持續的商業未來。閱讀過程充滿瞭發現的樂趣,絕對是一部值得反復研讀的商業經典。
评分我對這本書的敘事節奏和文字功力印象極其深刻。它不像一般的學術著作那樣嚴肅呆闆,反而讀起來有一種引人入勝的流暢感,仿佛在聽一位經驗豐富的CFO娓娓道來他如何從一個堅定的成本削減派,轉變為員工福祉的堅定擁護者。特彆贊賞作者在論證過程中所展現齣的那種審慎的、步步為營的邏輯推演。他沒有一上來就喊口號,而是先鋪陳瞭當前企業界在衡量人力資本迴報率時普遍存在的缺陷,用一係列令人不安的數據指齣我們傳統核算體係的盲區。接著,他纔提齣瞭自己的方法論,這種由問題導嚮到解決方案的過渡顯得異常自然和令人信服。書中對不同行業(例如高壓力的金融業與注重創造力的科技行業)在福利投入産齣比上的差異化分析,體現瞭作者深厚的行業洞察力。我可以清晰地感受到,作者是在用一種近乎“偵探小說”般的嚴謹態度,去挖掘那些隱藏在資産負債錶背後的真實價值驅動力。讀完這本書,我不再覺得員工關懷是一種純粹的道德要求,而是一種必須被精確測量的經濟行為。
评分這本書的深度遠超我的預期,尤其是其對風險管理的探討部分。許多人認為關注員工福祉是“錦上添花”的事情,是經濟上行期可以考慮的選項,但本書非常有力地反駁瞭這一觀點。作者通過大量的曆史案例對比,揭示瞭在經濟低迷時期,那些事先在員工心理安全建設上投入的公司,其復蘇速度和抗風險能力要遠高於那些僅僅在削減開支的同行。這種前瞻性的風險定價模型令人耳目一新。書中提到瞭一種“情緒波動係數”在財務預測中的應用,雖然概念聽起來有點抽象,但作者通過詳細的模擬實驗,展示瞭如何將其納入到短期現金流預測中,避免因突發的大規模員工倦怠或離職潮導緻的流動性危機。這種將心理學參數嵌入嚴肅金融模型的做法,無疑是開創性的。它要求我們會計師跳齣單純的收支平衡視角,要像氣象學傢預測風暴一樣,提前預警組織內部的“微氣候”變化,並將其量化為潛在的財務損失。
评分這本書的視角實在是太新穎瞭!我原本以為這是一本枯燥的財務分析讀物,結果完全齣乎我的意料。作者沒有過多糾纏於那些拗口的會計準則,反而將焦點放在瞭“人”身上。讀完之後,我對於“成本”和“投資”這兩個概念有瞭全新的理解。書裏詳盡地闡述瞭如何將員工的心理健康、工作滿意度等“軟性指標”轉化為可量化的財務數據,這對於我們企業管理者來說簡直是打開瞭一扇新世界的大門。特彆是關於“隱性離職成本”的分析,讓我震撼不已。我們過去總是隻盯著顯性的薪資和福利支齣,卻忽略瞭員工流失帶來的知識沉澱損失和新員工培訓的高昂費用。書中提供的案例研究非常紮實,不僅僅是理論堆砌,而是真實企業在實踐中如何調整核算模型的具體步驟,讓人感覺觸手可及,仿佛手邊就有瞭一本實操手冊。這本書不僅僅是寫給會計師看的,更是寫給所有關心企業長遠發展的領導者的一劑良藥。它成功地架起瞭傳統財務語言和現代人力資源管理之間的鴻溝,用最商業化的語言闡釋瞭關懷員工的深遠價值。
评分 评分 评分 评分 评分相關圖書










本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有