


具体描述
作者简介
目录信息
读后感
用户评价
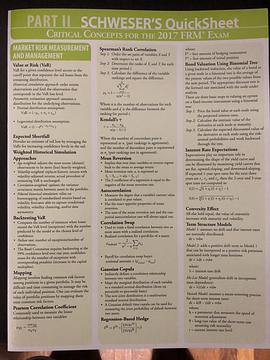
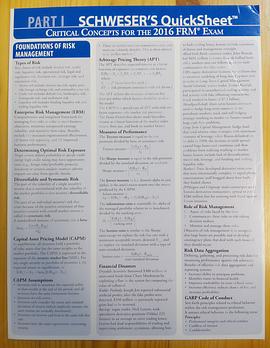
在我看来,Schweser‘s Quicksheet 2017 FRM Exam Part I,这本书简直是FRM Part I备考的“提速器”。它以一种极其精炼、高度浓缩的方式,将FRM Part I考试所需的关键知识点囊括其中。它不是那种让你从头学起的教材,而是你建立起基础知识后,进行快速回顾和强化记忆的最佳伙伴。这本书的精髓在于它的“密度”和“穿透力”。它将金融风险管理中的每一个核心概念,都进行了高度的概括和提炼,并且常常会辅以关键公式、定义以及一些“考点提示”。例如,在复习操作风险时,它对各种风险类别、控制措施以及内外部事件的分类和解释,都非常到位且简洁,让我能够迅速抓住其核心。我特别欣赏它对公式的呈现方式,它不仅会列出公式,还会清晰地标注出每个变量的含义,并在很多情况下给出公式的应用场景,这大大提高了我的理解和记忆效率。它就像一个“知识雷达”,能够迅速扫描出FRM Part I考试的重点和难点。在备考的最后阶段,当我需要快速回顾所有知识点,并且查漏补缺时,这本书就成了我不可或缺的工具。它帮助我以最高效的方式,将零散的知识点串联成一个有机的整体,为我在考场上取得好成绩奠定了坚实的基础。
评分Schweser‘s Quicksheet 2017 FRM Exam Part I,这本书的价值在于它将FRM Part I考试的庞大知识体系,以一种极其精炼和高效率的方式呈现出来。对于我这样的在职考生来说,时间是极其宝贵的,而这本书恰恰满足了我对“效率”的极致追求。它不是一本让你细嚼慢咽的教材,而是一本让你“一目了然”的复习宝典。这本书最让我印象深刻的是它对每一个知识点的“点睛”式描述。它用最简洁、最直接的语言,将复杂的金融风险管理概念进行概括,并且经常会配以关键的公式、表格或者简短的图示,帮助我快速理解和记忆。例如,在复习市场风险中的敏感性分析时,它会用一个简洁的表格,清晰地展示不同市场因子变动对产品价值的影响,这比冗长的文字描述要有效得多。更重要的是,这本书的编排非常人性化,它将知识点按照FRM Part I的考试大纲进行组织,使得我在复习时能够有条不紊,不会遗漏任何重要内容。我经常在通勤的路上,或者是在工作间隙,拿出这本书来翻阅。它的小巧体积和密集的内容,总能让我感觉自己在高效地推进复习进度。
评分这本书,哦,它真的是我FRM备考旅程中的一盏明灯,尤其是在2017年,那一年我抱着试试看的心态踏上了FRM的征途,而这本Quicksheet,则是我随身携带的“武功秘籍”。它并不是一本巨著,也不是事无巨细的教材,它的精髓在于“快”和“准”。当我第一次翻开它的时候,就被那种高度提炼的知识点给震撼了。每一个概念,每一个公式,都被压缩到了最精华的部分,就好像浓缩咖啡一样,虽然体积小,但劲道十足。对于FRM Part I这种需要掌握大量概念和计算的考试来说,时间就是生命,而Schweser‘s Quicksheet 2017 FRM Exam Part I恰恰满足了我对效率的极致追求。它不是让你从零开始学习,而是建立在你已经有一定基础之后,帮你快速回顾、巩固和强化记忆。每一页都充满了密密麻麻的文字和公式,但奇妙的是,由于其逻辑清晰、条理分明的设计,我从来不会感到杂乱无章。相反,它像一张精心绘制的思维导图,将庞杂的金融风险管理知识点巧妙地串联起来,让我能够迅速找到考点,理清思路。特别是那些关键的定义和计算方法,它总是能用最简洁、最易懂的方式呈现出来,这对于理解和记忆至关重要。我经常在通勤的路上,或者是在碎片化的时间里,拿出它来翻阅,总能在短时间内收获满满,这种高效的学习体验,是其他任何教材都无法比拟的。它不仅仅是一本复习资料,更像是一位经验丰富的导师,在我迷茫时指点迷津,在我懈怠时激励我前行。
评分说实话,刚开始拿到Schweser‘s Quicksheet 2017 FRM Exam Part I的时候,我并没有抱有太高的期望。毕竟,“Quicksheet”这个名字听起来就意味着“简略”,我担心它会过于简单,无法涵盖FRM Part I考试的深度和广度。但是,当我深入使用之后,我才发现我的担忧是多余的。它的“简略”并非内容的缺失,而是知识点的精炼和优化。它通过使用大量的缩写、符号和简洁的语言,将海量的金融风险管理理论和计算方法压缩到了极致。这一点对于我这种时间紧张的考生来说,简直是救星。我能够在短时间内消化大量的知识,而不是被冗长的篇幅所淹没。而且,它的内容组织方式也十分巧妙,通常是以知识点为单位,每个知识点都有清晰的标题和编号,方便查找和定位。更令人赞赏的是,它在讲解过程中,经常会穿插一些“Tips”或者“Caution”之类的提示,这些往往是出题人的“陷阱”所在,或者是一些容易被忽略的关键细节,这对我理解考点、避免失误非常有帮助。我记得有一次,在复习市场风险中的敏感性分析时,我总是对某些指标的符号感到困惑,翻阅了其他教材都没有找到一个清晰的解释,直到我看到Quicksheet中一个简洁的图示和说明,我才豁然开朗。这种“点石成金”般的解惑能力,让我对这本书佩服得五体投地。
评分说实话,Schweser‘s Quicksheet 2017 FRM Exam Part I,这本书就像是FRM Part I考试的“终极指南”。它不是一本让你从零开始学习的教材,而是一本让你在已有基础上,进行高效复习和巩固的“加速器”。这本书的精髓在于它的“高度概括”和“精准提炼”。它将FRM Part I考试涵盖的四大模块,从定量分析到金融市场与产品,再到估值和公司风险管理,都进行了极为精炼的总结。我特别欣赏它对知识点之间的关联性处理。它不仅仅是孤立地介绍每个知识点,而是会通过清晰的逻辑线索,将它们串联起来,帮助我构建一个完整的知识体系。例如,在讲解信用风险时,它会将违约概率(PD)、违约损失率(LGD)和违约暴露量(EAD)这些概念,有机地组织在一起,并清晰地展示它们如何在Expected Loss的计算中发挥作用。这种系统性的讲解,让我对知识的理解更加深入,也更容易记忆。此外,书中对公式的表述也十分考究,它不仅会提供公式本身,还会附带简要的解释和应用场景,让我能够知其然,更能知其所以然。这种“点石成金”般的解读,是我在备考过程中最看重的。
评分在备考FRM Part I的漫漫长路上,Schweser‘s Quicksheet 2017 FRM Exam Part I 扮演了一个不可或缺的角色。这本书最大的特点就是它的“凝练”与“提纯”。它没有像传统教材那样洋洋洒洒地铺陈理论,而是将FRM Part I核心的知识点,以最精炼、最直观的方式呈现出来。每一次打开它,都仿佛是在进行一次高效的知识“速览”。我尤其欣赏它对公式和概念的组织方式。每一个公式,都会配有清晰的定义和变量说明,并且在很多情况下会给出简单的应用示例,这大大提高了我的理解和记忆效率。比如,在学习信用风险模型时,对PD、LGD、EAD等概念的理解,以及它们在计算Expected Loss中的应用,这本书都做了非常精炼的解释,让我能够快速掌握。更重要的是,它在章节安排和知识点关联上做了精心设计,能够帮助我建立起一个清晰的知识框架。它不仅仅是单个知识点的堆砌,而是将这些知识点有机地串联起来,形成一个有机的整体。当我遇到模棱两可的概念,或者记不清某些细节时,这本Quicksheet总能及时地提供一个准确而简洁的答案,让我信心倍增。它就像一位经验丰富的向导,指引我在FRM Part I的知识迷宫中快速穿梭,找到重点,规避难点。
评分Schweser‘s Quicksheet 2017 FRM Exam Part I 就像是FRM Part I考试的“浓缩精华液”,它的价值不在于篇幅的宏大,而在于知识点的密度和提炼的深度。作为一名在职考生,我能够投入的学习时间非常有限,因此,如何最大化每一分钟的学习效率至关重要。这本Quicksheet恰恰解决了我的痛点。它将FRM Part I考试涉及的各个主题,如定量分析、经济学、金融市场与产品、以及估值和公司风险管理等,都进行了高度的概括和总结。每一次翻开它,都仿佛打开了一扇知识宝库的大门,里面充斥着关键的定义、核心的公式、重要的概念以及它们之间的相互联系。我特别欣赏它对公式的组织方式,它不仅仅是简单地罗列公式,而是会清晰地标注出公式中各个变量的含义,并且在很多情况下会给出公式的推导思路或者应用场景。这使得我在记忆公式的同时,也能理解其背后的逻辑,从而能够灵活地运用到题目中。此外,这本书的语言风格也十分简洁明了,没有多余的修饰语,直击核心。这种高度凝练的语言,能够帮助我快速抓住知识的要点,避免被不必要的细节所干扰。在备考的最后阶段,当我感觉自己知识点有些模糊或者混淆时,我都会拿出这本Quicksheet,快速地过一遍,总能迅速地找回感觉,重新巩固知识。
评分不得不说,Schweser's Quicksheet 2017 FRM Exam Part I 的设计理念非常符合金融考试的特点,它是一种“精准打击”式的学习工具。我之前也尝试过一些其他的复习材料,但总是觉得要么过于冗长,要么信息不够集中。而这本Quicksheet,则将FRM Part I的核心知识点,包括市场风险、信用风险、操作风险、基金管理和公司治理等各个模块,都进行了高度的概括和提炼。它就像一本“考点大全”,里面的每一个句子、每一个公式,都可能是考场上的一个考点,或者是一个解题的关键。我特别喜欢它对公式的呈现方式,不仅仅是列出公式本身,还会辅以简短的解释,说明其背后的逻辑和应用场景。这让我能够真正理解公式的含义,而不是死记硬背。更重要的是,它在编排上非常注重知识点之间的关联性,使得学习过程更加系统和流畅。例如,在讲解 VaR 的时候,它会很自然地引出历史模拟法、参数法和蒙特卡洛模拟法,并对比它们的优劣。这种循序渐进、层层深入的讲解方式,帮助我构建了一个完整且牢固的知识体系。在备考后期,当我需要快速回顾所有知识点时,这本Quicksheet就成了我不可或缺的伙伴。我可以快速地浏览每一页,找到自己薄弱的环节,然后进行有针对性的复习。这种高效的查漏补缺能力,大大提高了我的备考效率,也让我对考试充满了信心。
评分要论效率和精准度,Schweser‘s Quicksheet 2017 FRM Exam Part I 绝对是我的首选。这本书的精髓在于它将FRM Part I考试所涵盖的庞大知识体系,以一种极其精炼和有条理的方式呈现出来。它不是一本让你从零开始学习的教材,更像是一本为你量身打造的高效复习指南。对于像我这样需要在短时间内掌握大量知识点的考生来说,这本书简直是“神器”。它的每一页都充满了关键的定义、重要的公式、核心的理论,并且以一种逻辑清晰、易于理解的方式组织。我特别喜欢它在介绍每个知识点时,都会先给出简短的定义,然后列出相关的公式,再辅以应用场景的说明。这种结构化的呈现方式,让我能够快速地建立起对每个知识点的理解和记忆。而且,它在讲解一些比较复杂的概念时,会使用一些简练的比喻或者图示,这大大降低了理解的难度。我记得在复习期权定价模型的时候,我对Black-Scholes模型的理解一直有些模糊,直到我看到了Quicksheet中一个非常简洁的图示,它将模型的各个输入项和输出项的关系一目了然地呈现出来,我才真正理解了它的精髓。这种“点拨”式的讲解,是其他教材所无法比拟的。它不仅仅是提供信息,更是帮助你高效地吸收和理解信息。
评分Schweser‘s Quicksheet 2017 FRM Exam Part I,这本书给我的感觉就是“高效”和“精准”。它不是那种让你沉浸在知识海洋里“畅游”的教材,而是帮你“点穴”和“抓要”的利器。我在备考2017年FRM Part I的时候,正是依赖这本书,才能够在有限的时间内,高效地掌握考试所需的关键知识点。这本书最让我称道的是它对FRM Part I每一个重要概念的提炼和概括。它以一种极简的语言,将复杂的金融风险管理理论,转化成了一系列易于理解和记忆的要点。比如,对于市场风险中的VaR计算方法,它不仅仅列出了公式,还会简要说明不同方法的适用场景和优缺点,这对于我这种需要快速理解并应用知识的考生来说,简直是福音。我经常在工作间隙,或者通勤路上,拿出这本书来翻阅。它的小巧便携,加上里面密集的知识点,总能让我感觉自己时刻都在进步。书中对公式的呈现方式也十分有讲究,它不仅仅是简单的罗列,还会清晰地标明每个变量的含义,并且在某些情况下会给出公式的推导背景,这让我在记忆公式的同时,也能理解其背后的逻辑。这种“知其然,更知其所以然”的学习方式,极大地提升了我的学习效果。
评分2018.11.17 1112
评分2018.11.17 1112
评分2018.11.17 1112
评分2018.11.17 1112
评分2018.11.17 1112
相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有