
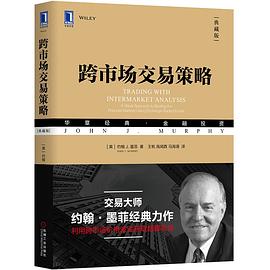

具体描述
技术分析是通过历史数据预测未来资本市场走势的投资工具,而墨菲在本书中做的正是向大家揭示历史事件、经济冲击等现实问题如何影响投资市场走势,以及各个资本市场间是如何影响彼此的。分析师和投资者有必要对跨市场的技术分析有所了解,这样才能在相关投资品与国际市场波动中研判市场走势,并有效而合理地运用技术分析指标。
作者简介
约翰 J. 墨菲(John J. Murphy),约翰 J. 墨菲有着40年以上的市场交易经验,曾担任美国全国广播公司财经频道(CNBC)的技术分析师。他是StockCharts.com网站的资深编辑,这是一家专注于金融图表及技术分析教育的互联网公司。墨菲曾在彭博财经、CNN、Fox及Nightly Business Report上做过节目,并被其他媒体机构广泛报道。因其对全球市场技术分析的杰出贡献,1992年国际技术分析师协会授予其年度大奖。除了之前出版的两本跨市场分析著作,约翰·墨菲还是《图表炒家》(The Visual Investor)的作者。他还著有《期货市场技术分析》(Technical Analysis of the Financial Markets)一书。墨菲拥有佛罕大学的经济学学士及工商管理硕士学位。他还担任纽约布莱尔伍德资本管理公司(Briarwood Capital Management Inc.)的研究部主任。
目录信息
致谢
第一部分
旧格局
第1章 跨市场分析:相关性的研究 / 2
所有市场都是相关的 / 3
资产配置策略 / 5
交易所交易基金对跨市场交易的深刻变革 / 7
行业板块轮动与经济发展周期的相关性分析 / 8
股票市场先于总体经济见顶或见底 / 9
石油价格的作用 / 9
使用图表分析的好处 / 11
重在掌握全局 / 12
跨市场分析对技术分析的启示 / 13
一种技术分析的新模式 / 14
跨市场分析是一种进步 / 14
市场间关系缘何变化 / 15
跨市场分析原则 / 16
回顾旧格局 / 18
第2章 对旧格局的回顾 / 19
1980年是一个关键的转折点 / 20
20世纪70年代通货膨胀期的终结 / 23
1987年股市震荡强化了这一市场间关系 / 24
两次伊拉克战争 / 26
在1994年的隐形熊市中,市场间关系同样得到了印证 / 28
来自20世纪30年代的回响 / 29
通货紧缩情境 / 31
日本股市泡沫于1990年破灭 / 32
第3章 1997~1998年亚洲金融危机 / 34
始于1997年的亚洲金融危机 / 35
债券与股票之间的相关性不复存在 / 37
1997年与1998年的市场反应只是一次预演 / 39
1997~1998年的亚洲金融危机给跨市场分析带来的启示 / 40
亚洲金融危机让美联储的调控策略失效 / 41
发生于20世纪90年代的两起通货紧缩事件 / 41
通货紧缩对债券收益率的影响 / 43
日本通货紧缩与美国利率的关系 / 44
总结 / 45
第二部分
2000年与2007年的市场见顶
第4章 与2000年市场见顶有关的跨市场事件 / 48
2000年市场见顶之前的市场事件 / 49
原油价格暴涨两倍 / 50
短期利率导致反向的收益率曲线 / 50
房地产信托投资基金得益于股票的下跌 / 53
日用消费品类股票开始走强 / 54
2000年市场给我们的启示 / 56
债券、股票以及商品按照正确的顺序依次见顶 / 57
市场在2002年与2003年的见底次序颠覆了既有模式 / 60
美联储在2003年察觉到了通货紧缩 / 61
商品价格在2002年转头向上 / 62
第5章 美元在2002年的贬值推高了商品价格 / 63
商品价格高涨 / 64
商品价格从抗通缩中获益 / 67
美元贬值使黄金市场进入新一轮牛市 / 68
股票价格下跌同样利好黄金 / 68
投资选择太少 / 69
黄金与美元的走势发生重大变化 / 70
从纸面资产转向硬资产 / 72
股票见顶与黄金见底同时出现 / 73
黄金突破了15年来的阻力位 / 74
股票长期上升的趋势已然终结 / 74
20年来,黄金的表现首次超过股票 / 76
2003年,股票见底与石油价格见顶同时发生 / 78
第6章 资产配置轮动导致2007年市场见顶 / 81
各资产类别走势的相对强度 / 82
资产配置 / 83
相对强度比率 / 84
2002年,资金从纸面资产流向硬资产 / 85
商品/债券的比率也开始转头向上 / 86
债券/股票的比率也发生了变化 / 87
2007年,债券/股票的比率重新向债券倾斜 / 90
随着股票在2007年下跌,债券开始上涨 / 92
美国利率的下跌伤及美元 / 94
美元贬值将黄金价格推至历史新高 / 95
这3个市场按照正常顺序依次见顶 / 96
全球脱钩并不存在 / 97
第7章 2007年市场见顶的可视化分析 / 100
将传统的图表分析方法与跨市场警示信号结合 / 101
标普500指数图表2007年走势一瞥 / 102
市场宽度警示信号 / 103
NYSE腾落指数显示出顶背离 / 104
是什么导致了这种顶背离 / 105
石油价格的上涨伤及交通运输类股票 / 106
道氏理论 / 108
石油价格的上涨对消费者也产生了不利影响 / 110
零售业与住宅建筑业相互联系 / 111
早在2007年之前,零售股就已经开始走弱 / 112
住宅建筑业在2005年见顶,提前发出了预警信号 / 115
在2007年里的另一熊市警讯 / 118
市场宽度指标为何有效 / 120
总结 / 121
第三部分
经济周期与交易所交易基金
第8章 跨市场分析与经济周期 / 124
4年的经济周期 / 125
总统周期 / 126
用经济周期解读市场间转换 / 128
来自2000年与2007年的经验教训 / 129
石油:2004~2006年高利率的成因 / 130
美联储在2001年的宽松政策未实现效果 / 131
比较20世纪20年代与20世纪30年代 / 132
几十年来的资产转换 / 133
长周期的启示 / 134
康德拉季耶夫周期 / 134
将一个长周期划分为4个阶段 / 136
房地产业对利率十分敏感 / 137
房地产类股票并不总随利率变动 / 138
房地产类股票并不总随通货膨胀变动 / 138
18年的房地产周期 / 139
房地产周期的波峰姗姗来迟 / 141
经济周期确立了跨市场活动的分析框架 / 143
第9章 经济周期对行业板块的影响 / 144
经济周期中的行业板块轮动 / 145
2000年的行业板块轮动发出了经济收缩的信号 / 146
2003年的行业板块轮动预示着经济扩张期的到来 / 146
科技股领涨是另一个好兆头 / 147
小盘股率先见底回升 / 147
交通运输类股票领涨 / 147
2007年的行业板块轮动预示着经济将要走弱 / 148
行业板块轮动有两个方面 / 150
股市也是一个由行业组成的市场 / 152
行业板块与行业组之间的区别 / 152
行业板块轮动模型 / 153
2007年的行业板块轮动 / 155
行业组领涨 / 156
2009年的行业板块轮动趋势向好 / 156
我们需要对板块轮动的趋势进行监控 / 158
2011年的轮动趋势符合行业板块轮动模型 / 159
绩效棒线图 / 161
市场毯 / 162
使用市场毯来找出领涨股 / 164
比较绝对表现与相对表现 / 165
行业板块分析是跨市场分析工作的一个重要组成部分 / 167
交易所交易基金的兴起 / 167
第10章 交易所交易基金 / 169
什么是交易所交易基金 / 170
共同基金与交易所交易基金 / 171
交易所交易基金的供给方 / 172
股票市场ETF / 173
债券ETF / 175
商品ETF / 176
货币型ETF / 176
交易美元 / 177
外国ETF / 178
反向ETF与杠杆ETF / 179
总结 / 179
第四部分
新格局
第11章 美元与商品的走势呈反向变动关系 / 182
需要同时分析两个市场 / 183
美元的上涨促成了1997~1998年的商品价格崩盘 / 184
2002~2008年,美元下跌推动商品价格上涨 / 186
美元在2008年的见底让商品价格暴跌 / 186
2009~2010年,美元的见顶也提振了商品价格 / 188
美元在2011年的见底推动商品价格走低 / 189
相关系数 / 189
黄金不同于其他商品 / 191
商品的走势通常与外汇有关系 / 193
黄金的表现超过了欧元 / 195
黄金的表现超过了其他商品 / 196
黄金相对于外汇的表现 / 197
美元对其他市场间走势的影响 / 198
第12章 股票与商品变得高度相关 / 200
通货紧缩环境的另一负效应 / 201
商品价格在6个月里损失过半 / 202
股票与商品的关系自2008年之后变得更加紧密 / 203
铜价影响股票市场的走势 / 204
白银/黄金的比率影响股票市场 / 206
2011年,白银类股票导致商品价格走低 / 208
商品对行业板块表现的影响 / 210
商品价格在2011年引领股票市场走低 / 212
商品见顶也影响到市场板块轮动 / 214
黄金类股票与黄金 / 215
金矿类股票属于股票的一种 / 217
黄金类股票在2011年的表现不如黄金 / 218
2011年7月,黄金与金矿类股票重新建立联系 / 219
美元的走势也会影响到外国股票 / 220
第13章 股票与美元 / 221
股票与美元之间存在着微弱的历史联系 / 222
股票与美元的长期比较 / 223
股票与美元变得负相关 / 224
商品对美元-股票关系的影响 / 225
2011年,美元的见底让股票下跌 / 226
美元对外国股票产生影响 / 227
与美国股票相比,美元的上涨给外国股票造成的损失更大 / 227
商品与新兴市场之间也存在联系 / 229
中国影响到铜价的走势 / 230
中国股市影响标普500指数 / 231
欧洲也很重要 / 232
货币的走势对外国ETF的影响更大 / 234
安硕法国基金在2010年获得支撑 / 235
安硕EMU基金与欧元背道而驰 / 236
EAFE指数与安硕新兴市场基金在2011年年末企稳 / 237
别忘了加拿大 / 239
加元与欧元 / 239
加拿大市场与商品 / 240
如何将美洲纳入你的外国投资组合 / 242
第14章 债券与股票的联系 / 245
债市与股市从投资者那里竞争资金 / 246
债券收益率与股票的正相关性 / 247
2010年与2011年,债券收益率引领股市走低 / 248
债券收益率的下跌使分红型股票上涨 / 251
日用消费品与公共事业受惠于波动性的增加 / 252
债券的种类各不相同 / 254
有些债券的价格走势会反方向变动 / 258
量化宽松政策 / 260
量化宽松政策对债券及股票的影响 / 260
扭曲操作政策 / 261
收益率曲线 / 262
量化宽松政策对收益率曲线的影响 / 262
2012年年初,债券收益率与股票的走势出现背离 / 264
TIPS与黄金一同上涨 / 265
从2012年年初开始,天平开始向股票倾斜 / 266
美联储实施QE3 / 268
第15章 债券与商品的联系 / 270
传统的关系之一 / 271
债券与商品的价格走势通常呈反向变动关系 / 272
自商品价格于1980年见顶之后,债券开始了长达30年的大牛市 / 272
债券与商品在2003~2006年的反向关系 / 274
这一关系为何在2007年发生变动 / 275
铜和玉米在2002年的走势 / 276
铜价与国债价格的比较 / 278
铜价在2009年见底使债券价格见顶 / 279
汤姆森-路透/杰富瑞CRB指数 / 281
CRB指数/国债价格的比率 / 282
2008年以来的商品/债券比率 / 283
CRB/债券比率对股票的影响 / 284
商品/债券比率对股票影响的历史 / 285
商品/债券比率还影响到行业板块轮动 / 287
CRB/债券比率还会影响到新兴市场 / 289
商品的通胀与债券的通缩 / 290
商品与债券的价格与中国及日本的联系 / 291
总结 / 293
结论
第16章 结语:所有的跨市场分析都是相关性分析 / 296
跨市场分析原则概要 / 298
市场间关系的新格局 / 299
美联储的政策可能会影响到正常的债券/股票关系 / 299
20 世纪40年代,美联储也曾将债券收益率保持在低位 / 300
资产配置策略开始向股票倾斜 / 303
纳斯达克指数/债券比率可能正在探底 / 303
纳斯达克综合指数触及12年来的高点 / 305
银行股成为新的领涨板块 / 306
住宅建筑类股票见底 / 307
为技术分析领域增加一种新模式 / 308
仔细研读图表 / 309
StockCharts.com图表学堂 / 309
神经网络 / 310
展望未来 / 310
美元的见底会压制商品价格 / 311
CRB指数的40年趋势图 / 312
股票/商品比率对股票的利好大于商品 / 313
要顺势交易,切勿人云亦云 / 314
译者简介 / 315
· · · · · · (收起)
读后感
首先,这是一本令人恼怒的书。 因为这本书肤浅地描述了几个市场外汇、股票、债券、商品在不同时期的相关性,而很少可以说几乎没有去解释其相关性背后的宏观经济学原因,而宏观经济学原因是其相关性的根本原因。所以,有些相关性在不同的环境下是截然相反的(如通缩与通胀下的股...
评分首先,这是一本令人恼怒的书。 因为这本书肤浅地描述了几个市场外汇、股票、债券、商品在不同时期的相关性,而很少可以说几乎没有去解释其相关性背后的宏观经济学原因,而宏观经济学原因是其相关性的根本原因。所以,有些相关性在不同的环境下是截然相反的(如通缩与通胀下的股...
评分首先,这是一本令人恼怒的书。 因为这本书肤浅地描述了几个市场外汇、股票、债券、商品在不同时期的相关性,而很少可以说几乎没有去解释其相关性背后的宏观经济学原因,而宏观经济学原因是其相关性的根本原因。所以,有些相关性在不同的环境下是截然相反的(如通缩与通胀下的股...
评分首先,这是一本令人恼怒的书。 因为这本书肤浅地描述了几个市场外汇、股票、债券、商品在不同时期的相关性,而很少可以说几乎没有去解释其相关性背后的宏观经济学原因,而宏观经济学原因是其相关性的根本原因。所以,有些相关性在不同的环境下是截然相反的(如通缩与通胀下的股...
评分首先,这是一本令人恼怒的书。 因为这本书肤浅地描述了几个市场外汇、股票、债券、商品在不同时期的相关性,而很少可以说几乎没有去解释其相关性背后的宏观经济学原因,而宏观经济学原因是其相关性的根本原因。所以,有些相关性在不同的环境下是截然相反的(如通缩与通胀下的股...
用户评价
这本书简直是为我量身打造的!我一直对交易充满好奇,但总觉得好像缺少了一把钥匙,无法真正打开市场的门。直到我读了《跨市场交易策略(典藏版)》,我才感觉自己终于找到了那把钥匙。作者的写作风格非常吸引人,就像一位经验丰富的老师,耐心地引导着我一步步走进复杂的金融世界。我之前对不同市场的关联性完全没有概念,总觉得股票就是股票,外汇就是外汇,它们是各自独立的。但这本书彻底颠覆了我的认知。它告诉我,这些市场其实是相互连接的,就像一张巨大的网。比如,当某个国家的央行加息时,不仅会影响本国的债券市场,还会对该国的货币汇率产生影响,进而可能波及到与该国相关的股票市场,甚至大宗商品价格。书中用了很多生动的例子来解释这些复杂的概念,比如,它会分析美元走强对石油价格的影响,以及欧债危机如何传导到新兴市场的股市。这些例子都非常贴近实际,让我能够很容易地理解。我特别喜欢书中关于“套息交易”的讲解,作者不仅解释了套息交易的原理,还提供了具体的执行方法和风险控制措施。我尝试着运用书中的一些方法进行模拟交易,发现效果确实不错。而且,这本书的排版和设计也非常好,阅读体验非常舒适。我会在通勤的路上,甚至睡前都会忍不住翻开这本书,学习里面的知识。它让我对交易不再感到畏惧,而是充满了期待。
评分刚拿到《跨市场交易策略(典藏版)》这本书,就被它厚重的分量和精美的装帧所吸引。翻开第一页,就被作者严谨的学术态度和深厚的功底所折服。我是一名在金融领域工作多年的从业者,一直致力于研究不同市场之间的传导机制和套利机会。这本书的内容,可以说是在我多年的实践经验之上,又添加了许多全新的理论和方法。书中对各种跨市场套利策略的梳理非常清晰,从基本的价差套利到更复杂的衍生品套利,都进行了详尽的论述。我尤其对书中关于“商品-货币”联动效应的分析,以及如何利用汇率变动来预测大宗商品价格的章节,印象深刻。这些分析不仅有理论依据,更有大量的实证研究支撑,让我能够更准确地把握市场脉搏。此外,书中关于“全球宏观经济周期”与“跨市场资产价格”之间关系的探讨,也为我提供了宝贵的决策依据。作者通过对不同国家经济数据和政策的解读,揭示了它们如何通过各种渠道影响全球资本的流动,进而影响到不同资产类别的价格。这本书的优点在于,它不仅仅是“知其然”,更是“知其所以然”。作者在解释每一个策略时,都会深入到其背后的经济原理和逻辑,这使得读者在理解和应用时,能够触类旁通,举一反三。我特别欣赏书中关于“风险对冲”的讨论,作者提供了多种有效的风险管理工具和方法,帮助交易者在追求收益的同时,最大限度地降低潜在的风险。这对于我们这些在市场中摸爬滚打的人来说,是至关重要的。读完这本书,我感觉自己的交易系统得到了极大的完善,对市场也有了更全面、更深刻的认识。
评分作为一名在金融投资领域摸爬滚打多年的资深人士,《跨市场交易策略(典藏版)》无疑是我近期读到的一本里程碑式的著作。我一直以来都专注于分析不同资产类别之间的内在联系,以及它们在宏观经济周期中的动态演变。这本书以其极其详尽的案例分析和严谨的逻辑推理,为我提供了全新的视角和深入的洞察。作者在书中对“商品货币”与“避险货币”之间的此消彼长关系,以及“利率变动”如何影响“全球资本流动”的梳理,堪称教科书级别的分析。我尤其欣赏书中关于“跨资产类别套利机会”的挖掘,作者不仅揭示了市场存在的非效率性,更提供了多种可操作的交易模型,包括但不限于基于事件驱动的套利、基于周期性回归的套利,以及利用期权和期货进行风险对冲的策略。这些策略的引入,让我得以重新审视自己过往的交易体系,并在其中注入了更多元的思维方式。书中对“全球宏观经济数据”的解读,也为我提供了极强的分析框架。无论是通胀率、失业率,还是央行的货币政策声明,作者都能将其与具体的市场联动效应联系起来,从而帮助读者构建一个更具前瞻性的投资决策模型。读这本书的过程,与其说是在学习,不如说是在进行一场高水平的学术研讨。作者的深度和广度,以及其对金融市场的深刻理解,都让我受益匪浅。对于任何希望在复杂多变的金融市场中取得成功的投资者而言,这本书都是不可或缺的宝贵财富。
评分这本书的价值,超出了我最初的预期!我一直对金融投资充满热情,并且对如何在全球范围内进行跨市场交易感到好奇。然而,我之前接触到的资料往往过于零散,缺乏一个系统的理论框架。《跨市场交易策略(典藏版)》这本书,恰恰弥补了这一空白。作者以极其详尽的案例和严谨的逻辑,为我打开了新世界的大门。我尤其对书中关于“大宗商品价格”与“国家经济增长”之间关系的分析,以及如何利用“货币政策”来预测“股票市场”走势的章节,感到非常受用。它解释了为何当某个国家的央行降息时,不仅会影响本国的债券市场,还会对该国的货币汇率产生影响,进而可能波及到与该国经济相关的股票市场,甚至全球大宗商品价格。书中提供的“因子分析”和“协整分析”等量化工具,让我能够更客观、更科学地分析市场数据,并从中发现潜在的交易机会。我尝试着运用书中提到的“事件驱动交易”策略,来捕捉突发新闻对市场的影响,发现效果显著。而且,这本书不仅仅是理论的传授,更包含了大量的实操指导,包括如何设置止损止盈、如何进行风险管理,以及如何保持良好的交易心态。我特别喜欢书中关于“情绪管理”的章节,它提醒我要时刻保持冷静和理性,避免被市场情绪所裹挟。总而言之,这本书为我提供了一套完整、系统的跨市场交易方法论,极大地提升了我的投资能力。
评分我一直对如何在全球金融市场中发现机会充满兴趣,尤其是在研究不同市场之间的联动效应方面。之前接触过一些相关的书籍,但总感觉不够系统和深入。《跨市场交易策略(典藏版)》这本书,恰好填补了我的这一空白。作者在书中构建了一个非常完整的分析框架,将股票、债券、外汇、商品、甚至新兴市场中的各种资产类别,都纳入了其分析的范畴。我印象最深刻的是关于“利率平价理论”和“购买力平价理论”在实际交易中的应用。书中通过大量的历史数据和案例,展示了这些理论是如何指导交易者进行外汇套利,以及如何预测不同货币的走向。此外,书中对于“全球风险偏好”变化对不同市场影响的分析,也让我茅塞顿开。它解释了在风险偏好上升时,资金如何从避险资产流向风险资产,以及这种流动性变化如何影响股票、债券和商品价格。我尝试着运用书中提供的“技术指标与基本面分析相结合”的策略,来分析一些热门交易品种,发现效果非常显著。书中对每一种交易策略的讲解都非常细致,从策略的逻辑、适用的市场环境,到具体的执行步骤、风险控制和止损设置,都进行了详细的阐述。我特别喜欢书中关于“情绪管理”的章节,它强调了保持冷静和纪律的重要性,这对于任何一个交易者来说都是至关重要的。总的来说,这本书是一本理论与实践兼备的佳作,它为我提供了一套系统化的跨市场交易方法论,极大地提升了我的投资能力。
评分从这本书的标题《跨市场交易策略(典藏版)》开始,我就被深深吸引了。我一直对金融市场的各种交易策略都充满好奇,但总觉得各种信息碎片化,缺乏一个系统的框架。这本书就像一位经验丰富的向导,带领我一步步走进了这个充满魅力的世界。作者的写作风格非常生动有趣,将枯燥的金融理论变得如此易于理解。我之前对不同资产类别之间的联系,比如股票、债券、外汇、商品等,都没有太深的认识,总是觉得它们是独立的。但这本书让我明白,它们之间其实存在着千丝万缕的联系,甚至会相互影响。我尤其对书中关于“全球经济周期”与“资产价格变动”的分析印象深刻。作者通过大量的历史数据和案例,展示了经济增长、通货膨胀、利率政策等宏观因素是如何影响全球不同市场的。它还详细讲解了如何利用这些宏观信息来预测市场走势,并制定相应的交易策略。我尝试着运用书中提到的“跨市场套利机会”来分析近期市场,发现确实能够发现很多潜在的盈利点。而且,这本书不仅仅是理论,更提供了大量实用的操作技巧和风险管理方法。我特别喜欢书中关于“如何识别和规避市场泡沫”的章节,这对于我这种新手来说,简直是救命稻草。这本书不仅提升了我的交易技能,更重要的是,它让我对金融市场有了更全面、更深入的理解。
评分这本书真的给我打开了新世界的大门!我一直对投资充满热情,但总是感觉自己摸索不出什么门道,尤其是在跨越不同市场进行交易这方面,更是觉得无从下手。读了《跨市场交易策略(典藏版)》之后,我才明白,原来市场之间并非孤立存在,它们之间存在着千丝万缕的联系,甚至相互影响。作者用极其详实的数据和案例,生动地剖析了股票、债券、外汇、商品、甚至加密货币等不同资产类别之间的联动效应。我尤其对其中关于“避险资产”和“风险资产”在不同市场环境下的表现分析印象深刻。书中列举了大量历史数据,比如在全球经济不确定性增加时,黄金和某些货币的走势如何,而股市和高收益债券又会呈现怎样的反应。这种宏观视角和微观操作的结合,让我对市场有了更深层次的理解。而且,书中不仅仅是理论的堆砌,更是提供了大量实用的交易模型和风险管理工具。我尝试着运用书中的一些模型来分析近期市场,发现它们具有很强的解释力,并且能够指导我的实际操作。作者在讲解每一个策略时,都非常细致,从策略的逻辑、适用条件,到具体的执行步骤和止损止盈的设置,都讲解得非常透彻。我感觉自己不再是那个盲目跟风的散户,而是能够用一套系统化的方法来分析和交易了。这本书的语言也相当流畅,虽然涉及很多专业术语,但作者通过深入浅出的讲解,让我这个非专业人士也能轻松理解。我特别喜欢书中关于“情绪交易”的分析,以及如何克服贪婪和恐惧,保持理性的交易心态。这对于我来说,是比任何技术指标都更重要的东西。总而言之,这本书是我近期读过最富有价值的投资类书籍,它不仅提升了我的交易技能,更重要的是,它改变了我对金融市场的认知方式。
评分这本书的内容,我只能用“震撼”来形容!我自认为自己在金融市场摸爬滚打多年,对各种交易理论和模型都有一定的了解,但《跨市场交易策略(典藏版)》这本书,还是给我带来了前所未有的启发。作者在书中对“全球化”背景下金融市场的相互关联性进行了极其深刻的剖析。我尤其对书中关于“国家层面的经济政策”如何通过“资本账户”影响“国际资产价格”的论述,感到非常受用。它不仅解释了为何某个国家的货币会升值或贬值,更揭示了这种变化如何影响全球大宗商品价格,以及与该国经济密切相关的股票市场。书中提供的“因子模型”分析,以及如何利用这些因子来构建跨市场的投资组合,更是让我眼前一亮。这些模型不仅有坚实的理论基础,更有大量的实证数据支持,让我能够更客观、更理性地评估和选择交易机会。我尝试着运用书中提到的“跨市场套利机会”来分析近期市场的波动,发现许多隐藏的盈利空间。作者在讲解每一种策略时,都非常注重细节,从市场微观结构到宏观经济背景,都考虑得面面俱到。我特别欣赏书中关于“黑天鹅事件”的应对策略,它提供了一种系统性的方法来管理市场中的不确定性,这对于任何一位希望在市场中长期生存的交易者来说,都是至关重要的。这本书的价值,绝非仅限于交易技巧的提升,更在于它能够重塑你对整个金融市场的认知体系。
评分阅读《跨市场交易策略(典藏版)》这本书,我感觉自己像是在接受一位顶尖交易大师的悉心指导。我一直对金融市场的复杂性感到着迷,尤其关注不同市场之间的联动效应,以及如何利用这种联动性来发掘投资机会。这本书以其极为深入的分析和详实的案例,为我提供了宝贵的洞察。作者在书中对“商品市场”与“汇率市场”之间的反馈机制,以及“地缘政治事件”如何通过“风险溢价”传导至“全球股市”的论述,堪称教科书级别的分析。我尤其欣赏书中关于“量化模型在跨市场交易中的应用”,它不仅解释了模型的构建过程,更提供了具体的代码示例和回测方法,让我能够亲手实践。我尝试着运用书中提供的“多因子模型”来分析近期市场的走势,发现其预测能力相当可观。而且,书中对“高频交易”、“算法交易”等前沿交易技术的介绍,也让我大开眼界。作者在讲解每一种策略时,都非常注重其背后的逻辑和风险控制,这使得读者能够更理性地评估和选择适合自己的交易方法。我特别喜欢书中关于“交易心理学”的章节,它强调了克服贪婪和恐惧的重要性,以及如何建立一套稳定、理性的交易系统,这对于任何一位希望在市场中取得成功的交易者来说,都是至关重要的。总而言之,这本书为我提供了一个全新的、更具战略性的视角来看待金融市场。
评分《跨市场交易策略(典藏版)》这本书,可以说是我多年来阅读的金融投资类书籍中最具颠覆性的一本。我一直致力于研究不同市场之间的联动关系,以及如何通过跨市场分析来发掘投资机会。这本书以其极为详尽的数据分析和独到的市场洞察,为我提供了全新的思路。作者在书中对“周期性行业”与“利率变动”之间的关系,以及“全球通胀预期”如何影响“债券收益率”和“股票估值”的分析,堪称精彩绝伦。我尤其对书中关于“新兴市场货币”与“发达市场股票”之间联动效应的案例研究,印象深刻。它解释了为何当新兴市场经济增长强劲时,发达市场的股市也会受到提振。此外,书中提供的“量化交易模型”,更是让我看到了将理论转化为实际操作的可能性。这些模型不仅有严谨的数学推导,更有大量的历史回测数据支持,让我能够对策略的有效性有更直观的认识。我尝试着运用书中提到的“对冲基金的交易思路”,来管理我的投资组合,发现其风险控制能力得到了显著提升。作者在讲解每一种策略时,都非常注重其适用条件和潜在风险,这使得读者能够更明智地选择适合自己的交易方法。我特别喜欢书中关于“技术分析与基本面分析的融合”的讨论,它强调了在交易中需要兼顾短期技术指标和长期基本面趋势,这对于捕捉更稳定、更持久的盈利机会至关重要。总而言之,这本书为我提供了一个全新的、更全面的视角来看待金融市场。
评分 评分 评分 评分 评分相关图书









本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有