

具体描述
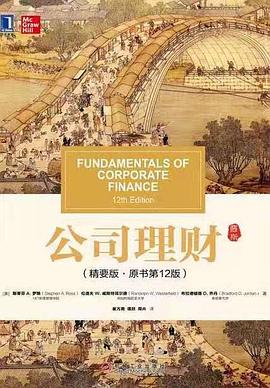
本书是一本风靡全球的公司理财学教科书。它以独特的视角、完整而有力的观念重新构建了公司理财学的基本框架。全书围绕以NPV分析为主干的价值评估这条主线,紧密结合理财实践的需要,精选了公司理财的基本概念与观念、财务报表与长期财务计划、未来现金流量估价、资本预算、风险与报酬、资本成本与长 期财务政策、短期财务计划与管理、国际公司理财等方面的核心内容。作者以平实的语言,配以丰富的案例、举例,系统、扼要、有效地传达了公司理财的基本观念、基本方法和实务技能。
作者简介
斯蒂芬 A. 罗斯(Stephen A. Ross)麻省理工学院斯隆管理学院财务与经济学教授。作为世界上著述*丰的财务学家和经济学家之一,罗斯教授以他所发展的“套利定价理论”而闻名,并且还在信号理论、代理理论、期权定价以及利率期限结构等研究领域做出了杰出的贡献。他曾任美国财务学会 会长,担任多家学术和实务类期刊的副主编以及加州教师退休基金会(CalTech)托管人。他于2017年3月突然去世。
伦道夫 W. 威斯特菲尔德(Randolph W. Westerfield)现任南加利福尼亚大学(USC)马歇尔商学院荣誉院长,查尔斯B.桑顿(Charles B. Thornton)财务学教授。此前曾在宾夕法尼亚大学沃顿商学院任教20年,并担任财务学系主任。他还是橡树资本共同基金的董事会成员。他的学术专长包括公司财务政策、投资管理以及股票市场价格行为等。
布拉德福德 D. 乔丹(Bradford D.Jordan)现任肯塔基大学财务学教授,福斯特家族捐赠首席财务学教授。他长期致力于公司理财的应用和理论研究,并有丰富的公司理财和财务管理政策课程的教学经验。乔丹教授的著述主要集中在资本成本、资本结构以及证券价格行为等领域。他还是南部财务协会的前会长,以及的投资学教材《投资学基础:估值与管理》一书的合著者。
目录信息
第1章 公司理财概论
第2章 财务报表、 税与现金流量
第二部分 财务报表与长期财务计划
第3章 运用财务报表
第4章 长期财务计划与增长
第三部分 未来现金流量估价
第5章 估值导言:货币时间价值
第6章 贴现现金流量估价
第7章 利率和债券估值
第8章 股票估价
第四部分 资本预算
第9章 净现值和其他投资准则
第10章 资本投资决策
第11章 项目分析与评估
第五部分 风险与报酬
第12章 资本市场历史的一些启示
第13章 报酬、风险与证券市场线
第六部分 资本成本与长期财务政策
第14章 资本成本
第15章 筹集资本
第16章 财务杠杆和资本结构政策
第17章 股利和股利派发政策
第七部分 短期财务计划与管理
第18章 短期财务与计划
第19章 现金和流动性管理
第20章 信用和存货管理
第八部分 公司理财专题
第21章 国际公司理财
第22章 行为财务:对财务管理的启示
第23章 期权与公司理财
第24章 期权定价
第25章 兼并和收购
· · · · · · (收起)
读后感
今天终于把这本书全部读完了!总体来说,的确是一本非常不错的书。三位作者用清晰严谨的思路、大量生动的实例、诙谐幽默的语言描绘出了公司理财的整个知识体系,其水准不是任何一本国内财务教材所能比肩的。只要用心读,哪怕是对财务学一无所知的读者也完全可以读懂此书...
评分股票的风险是巨大的,但是投资于混合的、分散化的股票和债券的组合可能也同样遭受损失。 但损失一定会比全股票组合小得多。 / 1. 收益 与债券和其他投资一样,股票投资的收益来自两个方面。 作为公司的持股者,你是公司的所有者之一。如果公司盈利,它通常会把利润的一部分分配...
评分这是一本国内非常流行的国外公司理财教材,应该说,与之同类型而且也很不错的还有梅耶斯的《公司财务原理》等,但是这本书似乎被采纳的更多些。除了原书本身不错以外,原因还包括:机械工业出版社的大力推动;本书翻译的相对较好;其框架相对更适应中国读者等等。这本书的几个...
评分这是一本国内非常流行的国外公司理财教材,应该说,与之同类型而且也很不错的还有梅耶斯的《公司财务原理》等,但是这本书似乎被采纳的更多些。除了原书本身不错以外,原因还包括:机械工业出版社的大力推动;本书翻译的相对较好;其框架相对更适应中国读者等等。这本书的几个...
评分这本书很厚, 往往教材都是标榜自己是self contained, 这本书也不例外。 但是这本书不适合没有经济金融背景的同学阅读。或者说, 如果没有背景,你读起来的速度可能会非常慢。 而和很多知名教材一样, 这本书块头之大,令人咂舌。 不过,阅读大部头的书并不是像很多人说...
用户评价
我是一位资深的投资分析师,我的日常工作就是对各种企业的内在价值进行评估。坦白说,这本书对我日常工作流程的颠覆性影响是巨大的。它最成功的地方在于,它将“价值创造”和“价值衡量”这两个环节紧密地绑定在一起,而不是像很多传统教材那样将它们割裂开来。书中对“真实期权思维”的阐述令人拍案叫绝,它清晰地展示了管理层在面临重大投资决策时,如何通过分阶段投入和保留未来选择权,来最大化项目的潜在回报并最小化沉没成本。这套逻辑直接指导我调整了过去几个高风险项目的评估模型。这本书的案例选择极其精准,大多是近十年内发生的、具有高度争议性的兼并收购案,它没有提供结论,而是引导读者像检察官一样去审视每一笔交易背后的财务动机和潜在的道德风险。读完后,我对“合理估值”这个概念有了全新的、更加动态和批判性的理解。
评分与其说这是一本关于公司理财的书,不如说它是一本关于“商业决策的底层逻辑”的指南。我尤其欣赏作者在构建整个叙事框架时所展现出的耐心和深度。书中对营运资本管理的论述,跳脱出了传统的“快速周转”的口号,而是深入分析了供应链金融和行业壁垒对现金转换周期的实际影响,这对于处于快速扩张期的科技公司来说,提供了非常及时的警示。它不像一本教你如何“做账”的书,它更像是一本教你如何“思考”的书。作者的语言有一种独特的沉静力量,即使在讨论最激烈的市场竞争时,语气也保持着一种冷静的、近乎科学家的客观。它迫使我不断地向内审视,我的企业(或我所分析的企业)的核心竞争力究竟在哪里,以及我们目前的资本结构是否在支持而不是阻碍这个核心竞争力的发挥。这是一部需要反复阅读、每次都能带来新体会的精品力作。
评分这本书的排版和语言风格,说实话,非常“反主流”。它没有采用那种刻板、严肃的学术腔调,反而带着一种近乎哲学的思辨色彩。我特别喜欢它在讨论股利政策时引入的“代理成本”理论,作者没有简单地给出最优分配比例,而是探讨了管理层与股东之间永恒的利益冲突,以及如何通过精妙的激励机制来协调这种矛盾。阅读过程中,我感觉像是在参加一场高质量的圆桌讨论,每提出一个问题,书中都会立即给出至少两种截然不同的、但都有充分逻辑支撑的解决方案。对于那些寻求“标准答案”的读者来说,这本书可能会带来一些困扰,因为它更强调的是对情境的判断和权衡,而不是死记硬背公式。但恰恰是这种开放性,让这本书的生命力远超那些过时的教材。它教会了我,真正的财务智慧在于如何驾驭不确定性,而不是试图消除它。
评分这本书简直是打开了新世界的大门!我之前对财务报表和现金流的理解还停留在课本上那些枯燥的定义,但读完这本书后,那些复杂的概念一下子变得生动起来。作者的叙述方式非常贴合实际商业环境,把理论和案例结合得天衣无缝。特别是关于资本结构优化的章节,我以前总觉得这是高层才需要考虑的问题,但书中通过几个具体的企业案例,清晰地展示了不同的融资决策如何影响企业的长期价值。它不是那种只会堆砌公式的教科书,而是真正教你如何在瞬息万变的商业决策中,保持清醒的头脑,做出最有利于股东利益的判断。读完后,我甚至开始重新审视自己公司过去的一些投资项目,发现其中确实存在不少可以改进的空间。这种能立刻付诸实践的指导意义,是很多同类书籍所欠缺的。我强烈推荐给所有刚入行或者希望提升自己战略思维的管理者,它能帮你建立起一个更宏大、更具前瞻性的财务视角。
评分初读这本书时,我其实是带着一丝怀疑的,毕竟市面上关于企业融资和估值的书籍汗牛充栋,大多是换汤不换药。然而,这本书的切入点非常独特,它没有把重点放在教你如何使用复杂的金融模型,而是深入探讨了“为什么”要做这些决策。作者非常擅长用讲故事的方式来阐释经济学原理,比如在讨论风险管理时,他引用了一个历史上著名的并购失败案例,详细分析了管理层在信息不对称情况下的博弈心理,这比单纯讲解标准差和波动率要深刻得多。它让我意识到,财务决策的本质,很大程度上是对人性和市场预期的管理。书中的几篇深度访谈特别引人入胜,采访对象大多是实战派的CFO,他们的经验之谈,比任何学术理论都更有说服力。这本书读起来像一本商业传记,但每一页都渗透着严谨的财务逻辑,非常适合那些希望从“操作员”进化为“战略家”的专业人士。
评分翻译有点错误,不过还是挺不错
评分写的太好了,讲MM理论的时候甚至一度激起了我的学术热情。
评分行为财务学部分有启发。
评分教材牛皮!晚上写政经论文,只能说公司金融的工具真的很好用!
评分教材牛皮!晚上写政经论文,只能说公司金融的工具真的很好用!
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有