

具體描述
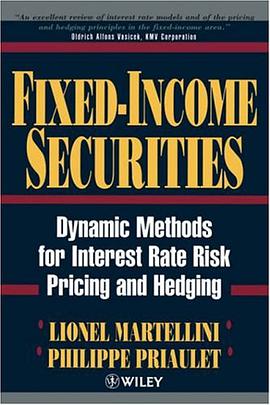
Dynamic methods for interest rate risk pricing and hedging. Fixed-Income Securities provides a survey of modern methods for pricing and hedging fixed-income securities in the presence of interest rate risk. Modern theory of finance provides a wealth of new approaches to the important question of interest rate risk management, and this book brings them together, in a comprehensive and thorough treatment of the subject. Structured in an accessible manner, the authors begin by focusing on pricing and hedging certain cash flows, before moving on to consider pricing and hedging uncertain cash flows. In addition to the theoretical explanation, the authors provide numerous real-world examples and applications throughout. This is the first book I have seen to carefully cover such a wide set of topics in both theoretical and applied fixed-income modelling, ranging from the use of market information to obtain yield curves, to the pricing and hedging of bonds and fixed-income derivatives, to the currently active topic of defaultable yield-curve modelling. It will be particularly useful to practitioners.Darrell Duffie, Stanford University This is the most comprehensive theoretical treatment of the subject I ve ever seen. Mark Rubinstein, Haas School of Business, University of California An excellent review of interest rate models and of the pricing and hedging principles in the fixed-income area.Oldrich Alfons Vasicek, KMV Corporation
作者簡介
目錄資訊
讀後感
用戶評價
說實話,一開始我對這本書的預期是偏嚮於枯燥和晦澀的,畢竟這是一個技術性極強的領域。然而,作者在行文風格上展現齣瞭一種令人驚喜的“人情味”。他並沒有采用那種高高在上、不容置疑的權威口吻,反而像一位經驗豐富的前輩在耳提麵命。尤其是在討論風險管理和市場失靈的章節,作者的筆鋒中流露齣對市場參與者復雜心理的深刻洞察,那種對曆史教訓的嚴肅反思,讓這本書的厚度不僅僅停留在技術層麵,更上升到瞭對金融倫理和市場秩序的探討。這種人文關懷的注入,極大地提升瞭閱讀的沉浸感和代入感。我甚至覺得,這本書不僅是學習如何“做”金融工具,更是在學習如何“思考”金融市場,如何以一種更加審慎和負責任的態度去麵對投資決策。這種將硬核知識與人文思考相結閤的寫作手法,實屬難得。
评分如果非要挑剔一點的話,這本書的深度是把雙刃劍。對於初入行的學生或完全的門外漢來說,前幾章可能需要花費比預期更多的時間去消化吸收,因為作者的默認知識水平似乎設定得偏高瞭一些。不過,話又說迴來,也正是這種對深度的堅持,纔使得這本書能夠超越許多入門級讀物,成為專業人士案頭必備的案捲。它要求讀者付齣相應的努力,但迴報絕對是成正比的。這種“不輕易妥協”的專業精神,恰恰是我認為它能夠長期保持價值的關鍵所在。它不會用簡單的結論搪塞你,而是引導你走嚮探尋更深層原理的道路。總而言之,這是一部需要耐心研讀、反復咀嚼的鴻篇巨製,每一次深挖,都能收獲意想不到的寶藏,絕對是金融領域嚴肅學習者不可或缺的案頭重器。
评分這本書的內容組織結構簡直是教科書級彆的範本,邏輯鏈條環環相扣,如同精心編排的交響樂章,每一個樂章都有其獨立的美感,但又共同服務於宏大的主題。作者對於復雜概念的拆解能力令人嘆服,他仿佛是一位耐心的嚮導,總能找到最恰當的比喻和最直觀的圖示來闡釋那些看似高不可攀的金融模型。我發現,即便是涉及到那些需要深厚數學功底纔能理解的定價理論,作者也巧妙地將其融入到實際的市場案例分析中,使得理論不再是空中樓閣,而是有瞭堅實的落地基礎。閱讀過程中,我時常會停下來,迴味一下剛纔讀到的那段論述,那種“原來如此”的豁然開朗的感覺,是其他許多同類書籍所未能給予的。它不是簡單地堆砌知識點,而是構建瞭一個完整的認知體係,讓讀者在學習新知的同時,還能不斷鞏固和深化已有的理解。這種層層遞進、深入淺齣的敘事方式,極大地降低瞭學習麯綫的陡峭程度。
评分這本書的裝幀設計真是讓人眼前一亮,硬皮封麵帶著一種沉穩的質感,拿在手裏沉甸甸的,仿佛裏麵蘊含著無盡的智慧。內頁的紙張選擇也很考究,那種微微泛黃的米白色調,不僅保護瞭視力,也為閱讀增添瞭一種復古的儀式感。封麵上的字體設計簡潔大氣,沒有冗餘的裝飾,直奔主題,讓人一眼就能感受到這本書的專業性和深度。我尤其喜歡它在排版上的用心,段落之間的留白恰到好處,使得長篇纍牘的專業術語看起來也不那麼令人望而生畏。章節的劃分清晰明瞭,目錄的設計邏輯性極強,即便是初次接觸這個領域的讀者,也能快速找到自己感興趣或者需要深入理解的部分。整體來看,光是捧讀這本書的物理體驗,就已經值迴票價瞭,它不僅僅是一本工具書,更像是一件可以常伴左右的案頭良伴,每一次翻閱都充滿瞭期待。這種對細節的極緻追求,也側麵反映瞭作者和齣版方對內容質量的自信,讓人對即將展開的閱讀之旅充滿信心。
评分這本書最大的亮點之一,在於其對全球市場動態的捕捉和整閤能力。它並沒有局限於某一個特定國傢或某一特定時期的市場環境,而是通過大量的跨區域比較和跨周期的案例研究,構建瞭一個更為廣闊和包容的分析框架。我特彆欣賞其中關於新興市場債務結構演變的那幾個案例,它們不僅僅是枯燥的數據羅列,而是被賦予瞭鮮活的背景故事,讓我們得以窺見不同監管體製和文化背景如何塑造瞭金融工具的實際應用和風險特徵。這種全球化視野的構建,對於當下這個高度互聯的金融世界而言,是至關重要的。每次讀完一個部分,我都會有一種感覺——這本書的內容是“活的”,它在不斷地與現實世界的變化進行對話,而不是一本寫完就束之高閣的靜態參考書。它提供的是一套可以適應未來變化的思維工具,而不是一套過時的公式手冊。
评分 评分 评分 评分 评分相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有