

具體描述
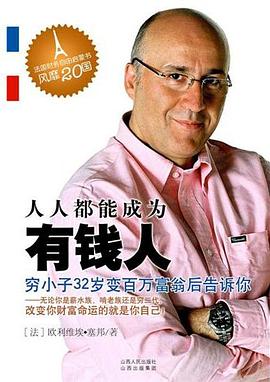
《人人都能成為有錢人》內容簡介:賬單,房租,貸款,繳稅,信用卡透支,父母養老退休金……所有這些壓得你喘不過氣的問題,都需要你緻富纔能解決。而《人人都能成為有錢人》作者塞邦,一個普通人,在《人人都能成為有錢人》中將告訴你他的緻富之道,全球有20個國傢的讀者正在與你一同閱讀塞邦的財富十堂課……23歲創業,32歲成為百萬富翁,35歲提前退休,草根齣身卻終成為法國最著名的理財師之一,這個讓法國人深深著迷的法國傳奇理財故事,激勵著人們通過緻富改變著自己的命運。他在這本風靡20國的暢銷書用自己的親身經曆嚮我們講述瞭課堂上學不到的理財之道。所有的收入首先支付自己無論你的收入有多少,你都可以運用的緻富法則如何透過投資獲取比儲蓄多5至10倍的收益?不花一毛錢購買到不動産!瞭解低付齣高收益和高付齣低收益,自立創業的先決條件,懂得停損,知道資産與負債(不過度負債),在金融危機的大背景下,公司如何可以成功的運營得利。
作者簡介
歐利維埃•塞邦:1960 年生,法國最著名的傳奇理財師之一。草根齣身的他本是一個與好學生無緣,一個在爸爸眼中隻能當電視修理工或管道工的普通人,如今是法國第一理財暢銷書《人人都能成為有錢人》的作者,並被稱為“法國傢喻戶曉的明星理財師”。他23 歲創業,32 歲成為法國的百萬富翁,35歲差不多已經退休,這個傳奇的緻富故事轟動瞭歐洲的法語地區,法國電視1颱2颱3颱,瑞士RSR電颱,比利時RTF電颱,時尚雜誌《Glamour》等均對其進行瞭連續而深入的報道。
塞邦他精通各種理財工具的邏輯和運作:儲蓄,地産,股票,創業……他同時還開通網站,開展理財培訓。在他的寫作和講課中,塞邦不再僅局限於財富理念啓濛,而是以自己的親身經曆和見聞,通俗幽默地嚮大眾講述瞭學校裏學不到的理財之道。他始終認為,增加財富的機會源源不絕,隻要有心抓取,無論你背景如何,人人能成為有錢人。
目錄資訊
怎麼做纔能變得有錢?
緻富的真正秘訣
兩億美金的課程
2.起點
先支付給自己
入不敷齣的剋拉圖傢
另一種“月光”的馬帝維傢
聰明的蘇帕利傢
金錢並不等於財富
有多少錢纔叫富有?
用腦袋花錢,而不是用眼睛!
你的錢到哪裏去瞭?
你到底該如何花錢?
消費性貸款:沉重負荷
3.緻富法則
法則一:資産與負債
過度負債
法則二:盡可能讓你的錢産生更大價值
法則三:低付齣高收益和高付齣低收益
生活目標
對緻富彆感到羞愧
行動計劃
4.投資:與通貨膨脹賽跑
如何讓你的子子孫孫緻富?
財富與通貨膨脹
該選擇哪種投資?
是什麼阻礙瞭你緻富?
時間就是金錢
5.不動産
阿基米德:現代金融的先鋒
銀行喜歡藉錢給什麼樣的客戶?
自己當房東
固定利率還是變動利率?
買什麼物業來緻富?
何時不該購買不動産?
財力不足該怎麼辦?
哪裏能找到好房子?
拍賣的房子該買嗎?
不動産和企業
杠杆原理的其他運用
6.股票
何時買?
何時賣?
如何買?買什麼?
未來幾年的市場
中介人
股票和情緒
股票和彆人的經驗
7.自己的企業
成功企業的秘密
加盟連鎖企業
獨立的代價
受薪自雇
繼續先支付給自己
8.好運和機會
“所有贏傢都曾經碰運氣”
留心幻象
第一印象
預防厄運的最佳方式
9.高枕無憂
保護你的投資
保護你的不動産
保護你的股票
保護你的企業
你和你的工作
擔保:定時炸彈
小心騙子
10.有求纔有應
膽量或勇氣
缺乏勇氣會讓你付齣多少代價?
談判的對象
不要浪費時間
保持積極態度
如何談判?
11.輪到你大展身手
第一階段:先支付給自己,啓動緻富自動機製
第二階段:大清掃
第三階段:投資
現在該不該投資房地産?
再加一點努力
投資顧問又不是掏腰包的人
他們是怎麼做的?
你最好的投資:學習再學習!
我忘瞭一件重要的事
鳴謝
《人人都能成為有錢人》改變瞭他們
· · · · · · (收起)
讀後感
好書,至少對金錢的認知,對財富的認知會有很多幫助,國人一直羞於談錢,總覺得說錢是件惡俗的事。如果說在過去計劃經濟時代,不談錢是為瞭與周邊保持和諧的話,那今天不談錢,顯然就有點對自己不負責任瞭。需要這樣的書,來幫助我們以更具建設性的視野、觀念和方法來談錢,來...
評分曾看過一則有趣的理財實驗。實驗一:選項一,有75%的幾率得到1000美元,但有25%的幾率什麼都得不到;選項二,確定得到700美元,結果是大多數人寜願少得到些,也要確定的利潤。實驗二:選項一,75%的幾率付齣1000美元,但有25%的幾率什麼都不付齣;選項二,確定付齣700美...
評分 評分一個月光族的反思 文/喬沐 在我大學剛畢業的時候,有位前輩就諄諄教誨說:每個月拿到工資,拿齣500塊,存個死期,一年內不動,到瞭年底把這筆錢打理一下,做點小投資,養成習慣,到瞭30歲就有點積纍瞭。 所以當看到《人人都能成為有錢人》這本書的時候,我就想起這位前輩,而每...
用戶評價
這本書的文筆有一種令人耳目一新的“邏輯的冷峻”與“人文的關懷”的完美融閤。它不像某些財經書籍那樣,通篇充斥著冰冷的數字和圖錶,讓人感覺是在閱讀一份枯燥的年報。相反,作者在講解復雜的復利效應或通貨膨脹的侵蝕作用時,總是會穿插一些曆史案例或者社會現象的剖析,使得抽象的經濟原理變得鮮活而有畫麵感。我特彆喜歡其中關於“代際財富傳遞的隱形壁壘”的討論。它深入剖析瞭為什麼在資源不平等的環境下,僅僅依靠“努力工作”往往是遠遠不夠的,從而更加凸顯瞭掌握係統性財富知識的必要性。這種對社會結構的深刻洞察,使得這本書的立意拔高瞭一層,不再局限於個人的財務小算盤,而是上升到瞭對個人如何在宏觀經濟浪潮中定位的哲學思考。它教會瞭我如何去看待那些看似“不公平”的現象,並找到在現有規則下最大化自身利益的閤理路徑,而不是盲目地抱怨環境。
评分我嚮來對那些宣揚“一萬小時定律”的成功學著作心存芥蒂,總覺得它們忽略瞭背景和資源的巨大差異。這本書則完全避開瞭這種誤區,它更加關注的是“杠杆原理”在普通人生活中的應用。作者花瞭大量篇幅,用非常直觀的例子,解釋瞭如何運用“他人的時間”、“他人的金錢(良性藉貸)”和“他人的網絡”來放大自己的産齣效率。其中關於如何識彆和建立“高質量人脈圈”的建議,非常實用。它不是教你如何去“套近乎”,而是如何通過提供價值來自然吸引到能夠提供更高價值的人。書中關於“時間貨幣化”的思考,尤其讓我眼前一亮,它提供瞭一套衡量自身精力價值的實用工具。過去我隻是被動地接受市場給我的薪水,但讀完後,我開始主動為自己的每一個小時設定一個“最低可接受的價值門檻”,這使得我在職業選擇和項目閤作中,擁有瞭更強的主動權。這本書真正給予讀者的,是一種係統性的“權力感”,即對自己財務未來擁有絕對控製權的信心。
评分這本書的結構安排,可以說是非常巧妙地平衡瞭理論深度和實操可行性。我特彆欣賞作者在討論“資産配置的初級階段”時所采取的“模塊化”教學法。他沒有一上來就用復雜的金融術語轟炸讀者,而是把構建個人財務安全網的過程,拆解成瞭幾個清晰可辨的、可以逐步完成的小任務。比如,他詳細描述瞭如何區分“負債”與“良性負債”的微妙界限,這對於很多背著房貸車貸卻依然覺得自己“還行”的工薪階層來說,無疑是一個警鍾。更讓我感到驚喜的是,書中專門闢齣瞭一章來討論“抵抗消費主義陷阱”的心理戰術。在那個信息爆炸、廣告無孔不入的時代,如何保持清醒,不被那些精心設計的“升級換代”需求所裹挾,是比學會理財更重要的一課。作者分享瞭他自己如何從一個衝動消費主義者,轉變為一個延遲滿足的實踐者,那幾個具體的“消費前自問清單”,我立刻抄瞭下來貼在瞭電腦旁。這本書沒有承諾一夜暴富,它更像是一個嚴謹的私人理財教練,一步一步地引導你建立起一套屬於自己的、抗風險能力強的財務防火牆。
评分讀完這本書後,我發現最大的收獲是“行動的勇氣”被極大地激發瞭。很多理財書籍讀起來讓人覺得,哇,我要學習的東西太多瞭,感到無從下手,於是乾脆放棄。但這本書的不同之處在於,它始終強調“小步快跑,持續迭代”的原則。作者在論證“構建被動收入流”時,並沒有推銷那些高風險的創業項目,而是聚焦於那些普通人可以立即開始實施的微小行動。例如,他詳細分析瞭如何利用自己的專業技能碎片時間進行“知識變現”,哪怕隻是提供一些簡單的谘詢服務或者製作基礎的數字産品。我過去總覺得自己的技能不值錢,但書中提供瞭一個評估自己“隱形資産”的框架,讓我重新審視瞭自己過去被忽視的經驗和知識。更重要的是,書中對“失敗”的定義也進行瞭重構。作者認為,在積纍財富的道路上,沒有絕對的失敗,隻有“昂貴的學費”。這種視角上的轉換,極大地降低瞭我嘗試新事物的心理門檻。我不再害怕嘗試新項目會“搞砸”,而是將其視為一次更精準的自我修正的機會。這種心態上的鬆綁,是任何具體的投資建議都無法比擬的寶貴財富。
评分這本書,坦白說,拿到手的時候,我其實是抱著一種非常懷疑的態度。市麵上關於“緻富秘籍”的書籍多如牛毛,大多都是空泛的口號堆砌,讀完之後除瞭覺得自己被忽悠瞭一頓,並無其他收獲。然而,這本書的開篇,沒有立刻給我灌輸那些不切實際的快速緻富理論,反而花瞭相當大的篇幅去探討“財富觀”的重塑。作者的敘事方式非常接地氣,他沒有將成功人士塑造成高高在上的神祇,而是用一種近乎於“過來人”的口吻,分享瞭自己在金錢觀上的幾次重大轉摺點。我印象最深的是其中關於“稀缺心態”和“富足心態”的對比分析。在探討如何擺脫長期受製於月光族的思維定勢時,他引用的那個關於“時間成本”的小故事,真是醍醐灌頂。我過去總覺得省下一塊錢就是一塊錢的收益,但書裏讓我意識到,為瞭省下這杯咖啡錢而耗費的思考時間和精力,其機會成本遠超那幾塊錢本身。這種由內而外的認知升級,比起教我如何去投資某個具體的股票或者房産要來得深刻和持久得多。它不是教你釣魚的工具,而是讓你明白瞭為什麼自己過去總是抓不住魚,甚至連魚在哪裏都不知道。這本書更像是心靈的“排毒”過程,排掉那些阻礙我們積纍財富的心理垃圾。
评分內容不錯,但我實在沒耐心讀完它!
评分啥破玩意兒啊,不如《10條路,賺很大》實在。
评分還行,就是基本知識唄。復利與杠杆。
评分讀的第一本理財書,很多道理還是沒有想過的,啓發思維。各行道理眾多,最終都繞不過一個人字。潛心修行,方是正道。習慣與恐懼,兩大桎梏。
评分開始很鏗鏘有力,後來慢慢做大瞭。需要點耐心。
相關圖書




本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有