
Martingale Methods in Financial Modelling pdf epub mobi txt 电子书 下载 2026
- quant
- 金融
- 金融工程
- 数学
- finance
- 金融数学
- Modelling
- 统计学
- 金融建模
- 鞅方法
- 随机过程
- 概率论
- 数理金融
- 投资组合
- 期权定价
- 风险管理
- 时间序列分析
- 统计套利

具体描述
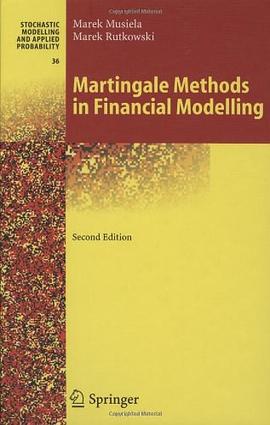
In the 2nd edition some sections of Part I are omitted for better readability, and a brand new chapter is devoted to volatility risk. As a consequence, hedging of plain-vanilla options and valuation of exotic options are no longer limited to the Black-Scholes framework with constant volatility. In the 3rd printing of the 2nd edition, the second Chapter on discrete-time markets has been extensively revised. Proofs of several results are simplified and completely new sections on optimal stopping problems and Dynkin games are added. Applications to the valuation and hedging of American-style and game options are presented in some detail. The theme of stochastic volatility also reappears systematically in the second part of the book, which has been revised fundamentally, presenting much more detailed analyses of the various interest-rate models available: the authors' perspective throughout is that the choice of a model should be based on the reality of how a particular sector of the financial market functions, never neglecting to examine liquid primary and derivative assets and identifying the sources of trading risk associated. This long-awaited new edition of an outstandingly successful, well-established book, concentrating on the most pertinent and widely accepted modelling approaches, provides the reader with a text focused on practical rather than theoretical aspects of financial modelling.
作者简介
目录信息
读后感
用户评价
这本关于金融建模中鞅方法的书,可以说是一剂猛药,它直击现代金融理论的核心,但对于那些只想在市场里捞一笔的“实操派”来说,可能读起来会有些枯燥。全书的论述逻辑严密到近乎冷酷,作者似乎完全没有考虑读者的心理承受能力,直接把最抽象的数学工具抛了出来。我特别喜欢它对“信息集”和“鞅测度”之间转换的细腻处理,这部分内容在很多市场风险管理模型的构建中是至关重要的基石。不过,如果你没有扎实的概率论和随机过程基础,你可能会在第三章就被彻底劝退。书里对布朗运动的各种修正和伊藤积分的详细推导,虽然精彩,但确实需要读者投入巨大的精力去消化。它更像是一份高精度的技术手册,而不是一本面向大众的金融科普读物。它强迫你从一个全新的、更底层的视角去审视波动性和定价,那种感觉就像是第一次穿上宇航服,虽然视角宏大,但每一步都需要精确计算。对于想在量化交易或衍生品定价领域深耕的人来说,这无疑是案头必备的参考书,但请务必备好咖啡和足够多的时间,因为这本书的阅读体验,绝对算不上轻松愉悦。
评分这本书的叙事风格如同冷硬派侦探小说,它只提供事实和逻辑,绝不提供情感慰藉。我最欣赏的是它对“一致性定价”(Consistent Pricing)概念的坚持和反复强调。作者通过构建一系列数学构造,坚实地证明了在无套利框架下,鞅测度转换的必要性和唯一性,这为整个衍生品定价理论打下了一个不可动摇的地基。然而,这种对理论纯粹性的执着,也使得本书在讨论实际市场特征时显得力不从心。例如,书中对“跳跃过程”的讨论相对简略,仿佛跳跃是非主流现象,而恰恰在信用风险和突发事件中,跳跃才是决定性的因素。读完后,我感觉自己掌握了在“完美世界”中进行定价的工具,但要将这些工具带入我们这个充满“噪音”的真实市场,还需要大量的“适应性修正”。这本书的深度毋庸置疑,它要求读者具备极高的抽象思维能力,否则很容易迷失在符号和希腊字母的海洋中,最终只能停留在“知道有这么回事”的层面,而无法真正掌握其精髓。
评分这本书给我的感觉是“硬核”到近乎“反人类”的程度。它的目标读者显然是那些已经对金融市场有深刻认识,并且渴望从数学上解构其内在机制的博士生或资深量化分析师。我尝试用它来辅助我理解一些高频交易中的微观结构,但很快发现,书中关于连续时间模型的假设,在微秒级的交易环境中已经显得过于宏观。然而,它成功地教会了我如何以一种更具批判性的眼光去看待那些市场上传播的“简化模型”。每当看到有人轻描淡写地使用Black-Scholes公式时,我都会想起书中对该模型严格假设条件的罗列——其中任何一个被打破,整个模型的鞅性质就会崩塌。这本书的价值在于其“祛魅”能力,它让你明白金融建模不是魔术,而是严谨的数学工程。它没有给你“怎么做”的简单答案,而是给了你“为什么必须这样做”的深刻原理。读完后,你对金融现象的理解深度会暴增,但你的交易账户可能短期内不会因此而暴富,因为掌握原理和应用原理是两码事。
评分坦白说,这本书的排版和图表设计实在是朴实得有些过分,完全是上世纪学术专著的风格——黑白分明,公式密密麻麻,没有任何分散注意力的视觉元素。这种风格的好处是极其专注,缺点是阅读体验非常沉闷。不过,抛开形式不谈,其内容在覆盖范围上是相当全面的。从基础的鞅论在金融中的初步应用,到复杂的随机控制理论在投资组合优化中的集成,它提供了一条清晰的、自上而下的学习路径。我个人特别关注了书中关于鞅的各种“不等式”的应用,比如Doob不等式在估计鞅过程尾部概率时的强大威力。这些工具不仅是理论上的优美构造,更是风险敞口计算中不可或缺的界限设定依据。我发现自己反复回顾了关于条件期望的定义和性质,因为整个鞅理论的核心就是对未来信息的一种“最佳无偏估计”。这本书要求你不能跳读,任何一个环节的疏漏都会导致后续章节的完全理解障碍,它像一串精密的分子链,少了一个键合点,整条链就会断裂。
评分初次翻开这本书时,我的期望是能找到一些关于如何用鞅理论来指导实际交易策略的“秘籍”。很遗憾,这本书提供的更多是理论的骨架和肌肉,而不是具体的“招式”。作者的笔锋极其学术化,似乎对如何用通俗的语言来解释复杂的概念不感兴趣,或者说,他们认为如果读者需要解释,那就不配使用这些方法。最让我印象深刻的是对最优停止问题在期权定价中的应用那几章,它清晰地阐释了为什么美式期权会存在提前执行的价值,以及如何通过求解随机微分方程的变分不等式来捕捉这种价值。然而,这种深入的剖析也带来了巨大的阅读障碍。书中的例题往往是高度简化的、理想化的市场环境,虽然有助于理论的纯粹性,但与现实中那些充满摩擦成本、流动性限制和非正态波动的市场场景相去甚远。我花了大量时间去尝试“翻译”书中的数学语言到实际操作层面,这个过程非常耗费心力,很多时候我不得不跳过一些纯粹的数学证明,直接去看结论的应用,但这又让我总感觉自己像是只学了皮毛的学徒。这本书更像是为那些已经在理论前沿工作的研究人员准备的,对初学者极不友好。
评分翻过一下,这些书真心大同小异。
评分无疑的academic必备参考书之一
评分这本书的定位有点尴尬。推导方面讲的并不好而且方法过时所以并不是一本值得精读的书。好处是这本书涵盖的范围真的很广,如果作者愿意精简一些推导,这本书就会是本很不错的案头工具书,否则每章的大部分时间都花在熟悉符号和定义上,但其实读者也许只是想查一下自己不熟悉领域的公式。
评分翻过一下,这些书真心大同小异。
评分这本书的定位有点尴尬。推导方面讲的并不好而且方法过时所以并不是一本值得精读的书。好处是这本书涵盖的范围真的很广,如果作者愿意精简一些推导,这本书就会是本很不错的案头工具书,否则每章的大部分时间都花在熟悉符号和定义上,但其实读者也许只是想查一下自己不熟悉领域的公式。
相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有