

具体描述
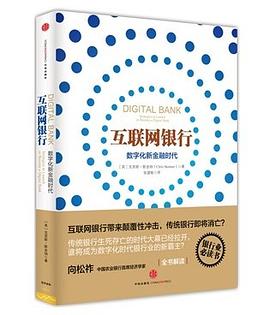
当下已进入数字化新金融时代,马云所说的“如果银行不改变,我们就改变银行”已经为传统银行敲响了警钟。在各类新金融形式层出不穷的年代,传统金融时代的霸主该如何应对和转型?它们是否已经注定消亡?
著名金融业评论家斯金纳从全球新型银行出发,结合转型期间的各方面挑战和障碍,以最直接明了的方式,给出最可行、具体的应对方案。这本书循着大数据带给各行业的机遇和挑战,讲述了在这个时代,互联网,尤其是移动互联网给消费者带去的消费动力以及企业与银行关系的改变。
银行必须要互联网化,但要转变为互联网银行可谓一个挑战,它要求用21世纪的科技提供新型服务。这本书不仅包含对银行业改革的全面指导与背景介绍,同时也深入分析了各类银行在这一过程中所做出的努力,既有像英国巴克莱银行、波兰mBank这样的传统银行,也有城市银行这样的新兴银行。
除此之外,这本书中还介绍了新型金融的一些实例,如英国Zopa(互联网P2P贷款)、比特币等,对有意参与未来商业贸易及银行业的人来说极具价值。
中国农业银行首席经济学家向松祚更结合中国国内情况,进行全书解读。对渴望在数字化金融时代更进一步发展的传统银行来说,这本书必读。
作者简介
克里斯•斯金纳(Chris Skinner),金融业研究评论人士,主要在“金融家网站”与其创建的欧洲讲座网络论坛“财政服务俱乐部”对金融市场进行评论分析。他还经常受邀在BBC、天空电视台新闻频道等媒体上就银行业主题发表评论。斯金纳曾主持讨论过银行业的数字化改革,关于此话题的博客被financial brand评为2012-2013十大博客之一。
目录信息
第一部分 互联网银行成功之道
为什么需要互联网银行
设计没有分行的互联网银行
互联网银行没有多渠道
通过互联网银行建立关系
技术创造互联网银行风暴
移动技术推动互联网银行
互联网银行是社交银行
互联网银行打响数据之战
确保互联网银行的安全
成为一家互联网银行
互联网银行还是银行
互联网银行的新经济
创办互联网银行
第二部分 成功可以借鉴
创新是改变环境的需要:萨瓦德尔银行(西班牙)
移动支付如何推动商业格局变化:巴克莱银行(英国)
虚拟货币如何改变货币、改变银行:比特币(全球)
云计算增进核心竞争力:FIDOR(德国)
客户是最重要的因素:First Direct银行(英国)
接受改变:mBank(波兰)
简化:MOVEN(美国)
移动支付创造辉煌:M-PESA(肯尼亚)
以移动互联网为核心:SIMPLE(美国)
鼓励和促进企业家精神:SWIFT(全球)
云计算让一切更方便、简洁和透明:The Currency Cloud(全球)
致 谢
· · · · · · (收起)
读后感
保守似乎是银行业的主要特征,不少业务落后于时代发展的步伐。有人甚至将大型银行比作一头身形庞大的恐龙,尾巴如果被咬了一口痛感需要半天才能传导到脑部,接下来脑部发出的躲避指令又要花上半天才能传达到四肢。在不断推陈出新的互联网时代,银行这头“史前巨兽”将往何处去...
评分在这个注意力紊乱的时代,互联网的发展推动各行各业的变化,银行再不随环境变革,而指望继续依靠垄断地位苟延残喘的话,也活不了多久。此书对于银行业从业人员相信是非常有帮助的书籍,有理论有实例,而且视野范围很广。 从国内看,互联网大佬都已经进入金融行业,而此书还揭示...
评分互联网与银行“热拥” 2015年1月4日,国务院总理李克强在微众银行敲下电脑回车键,卡车司机徐军拿到了三万五千元贷款。一如马云所言,“如果银行不改变,我们就改变银行,我坚信这一点。”英国著名金融业评论家克里斯·斯金纳从全球新型银行出发,结合转型期间的各方...
评分保守似乎是银行业的主要特征,不少业务落后于时代发展的步伐。有人甚至将大型银行比作一头身形庞大的恐龙,尾巴如果被咬了一口痛感需要半天才能传导到脑部,接下来脑部发出的躲避指令又要花上半天才能传达到四肢。在不断推陈出新的互联网时代,银行这头“史前巨兽”将往何处去...
评分在这个注意力紊乱的时代,互联网的发展推动各行各业的变化,银行再不随环境变革,而指望继续依靠垄断地位苟延残喘的话,也活不了多久。此书对于银行业从业人员相信是非常有帮助的书籍,有理论有实例,而且视野范围很广。 从国内看,互联网大佬都已经进入金融行业,而此书还揭示...
用户评价
这本书最让我感到惊喜的,是它在处理“人”与“技术”关系时的细腻和人性化关怀。很多技术驱动的书籍,常常将金融参与者简化为数据点或算法目标,忽视了金融本质上是建立在信任和人际互动之上的复杂社会活动。作者在深入探讨自动化和人工智能如何重塑客户服务的章节时,并没有盲目推崇效率至上。相反,他用了不少篇幅来探讨“情感连接”在高端财富管理和危机处理中的不可替代性,以及如何设计出既高效又富有同理心的数字化交互界面。这种对人类经验的尊重和对技术边界的清醒认识,让整本书的基调显得非常成熟和负责任。它告诉我们,技术是工具,而不是目的,最终的服务对象依然是活生生的人。这种平衡的视角,使得这本书在提供硬核知识的同时,也传递了一种关于技术伦理和未来金融生态的深刻人文关怀。
评分这本书的结构安排,简直就像是为我量身定做的学习路径图。它没有采取传统的“先说是什么,再说怎么办”的呆板结构,而是采用了一种螺旋上升的论证方式。开篇部分,作者非常巧妙地设置了一个宏大的历史背景,让我们意识到我们正处在一个金融范式转型的关键节点,这种危机感和紧迫感立刻抓住了读者的注意力。随后,它没有急着深入技术细节,而是首先构建了一个关于用户行为变迁和社会信任重塑的框架。这种先搭建“软性基础”的做法,极大地提升了后续技术章节的可理解度。等到进入到具体的数字化转型案例分析时,你会发现所有的技术讨论都有了坚实的理论依托和现实意义,不再是孤立的知识点堆砌。尤其赞赏的是,作者在每个关键转折点都设置了“反思与展望”的小节,强迫读者跳出当前的叙事,去思考这种发展方向是否会带来新的潜在风险,这种辩证的视角,让这本书的深度远超一般的前沿介绍读物。
评分老实说,我是在一个朋友的强烈推荐下才购入这本厚厚的著作的,一开始还有些担心它会像很多同类书籍那样,充斥着晦涩难懂的术语和空洞的理论口号,读起来像是在啃一本冷冰冰的教科书。然而,真正开始阅读后,我发现作者的叙事功力远超我的预期。他似乎拥有一种神奇的魔力,能将那些原本高高在上的金融概念,通过非常接地气的案例和生动的比喻串联起来。比如,在探讨“去中介化”的趋势时,作者并没有停留在宏观描述,而是通过一个关于小微企业贷款审批流程的对比,清晰地展示了传统模式的痛点以及新技术带来的效率飞跃。这种叙事策略让整个阅读过程充满了发现的乐趣,每读完一个章节,我都会有一种“原来如此”的豁然开朗感。这种将复杂性转化为易懂性的能力,是这本书最核心的价值所在,它不是在“炫技”,而是在“教学”,目标明确,直击人心,让人真正理解驱动变革的内在逻辑。
评分这本书的装帧设计着实让人眼前一亮,那种略带磨砂质感的封面,配合上烫金的书名字体,透着一股低调的专业感。初翻开扉页,就能感受到作者在排版上的用心,字体大小、行距都拿捏得恰到好处,阅读体验极其舒适,长时间沉浸其中也不会感到视觉疲劳。特别是章节之间的过渡页,经常会搭配一些精心挑选的、与金融科技发展历程相关的抽象插图,虽然没有直接的文字说明,但那种设计语言似乎在无声地引导读者进入一个更宏大、更具前瞻性的思考维度。书中的图表和数据可视化处理得尤其出色,很多复杂的金融模型和流程图被简化得逻辑清晰,即便是对金融领域了解不深的读者,也能迅速抓住核心概念。这本书的引人入胜之处,很大程度上就在于它这种“内外兼修”的品质,从触感到视觉,都在构建一个高质量的阅读场域。我特别喜欢它在引用参考文献时所采用的注释方式,那种严谨又不失优雅的学术范儿,让人对作者的专业素养肃然起敬,仿佛在跟一位在行业深耕多年的智者对话。
评分作为一名长期关注行业动态的市场观察者,我发现市面上很多关于金融科技的书籍都存在一个通病:滞后性。它们往往在概念火热一段时间后才出版,内容往往是对已经被市场验证过的现象进行总结,缺乏对未来趋势的敏锐洞察力。然而,这本书给我的感觉完全不同,它更像是一份面向未来五到十年行业格局的“蓝图”。作者在分析现有技术应用的同时,大量篇幅用于探讨尚未完全成熟的、但潜力巨大的领域,比如去中心化身份验证(DID)在金融领域的应用前景,以及量子计算对现有加密体系的颠覆性影响。这种前瞻性的讨论,虽然在阅读时需要更高的认知投入,但它极大地拓宽了我的战略视野。这本书不仅仅是记录了“发生了什么”,更重要的是在引导我们思考“接下来可能发生什么”,并为这些可能的未来做好了认知上的准备,这对于任何需要做出长期战略决策的人来说,都具有不可估量的价值。
评分这本书在概念之上介绍了很多实际案例,同时对传统体制的银行想拥抱互联网又怕割到肉的态度分析的入木三分,fidor,moven,mbank,m-pesa等都能围绕客户痛点解决问题并取得成功,但有时候捅破一层窗户纸真的很难,空谈多了就只能谈谈了。
评分当国内还在为微众和网商兴奋时,国外互联网银行已经遍地开花了
评分3.5。介绍了国外不少互联网银行的玩法,但仍有很多想法对于现阶段的中国银行业来说,显得超前和理想化了
评分身为银行It民工,这本书带来很多思考。 一个是国内银行和国外那些互联网银行的先行者的对比,一个是马云现在的阿里体系与国外银行的对比。可能初入职场的我们很不能理解,但是中国庞大的用户量和数据量,冗杂的各个渠道系统等都为互联网银行拖了后腿。 另外阿里体系与其对比。双十一的支付峰值秒杀Visa,让我们也看到了中国银行业的希望,同时,像文中说的众筹、理财等方面都有涉及。这无疑是中国银行业的榜样。 我自己的想法就是从大银行中剥离一个小部分作为试验点。从现有客户的基础上,开立互联网账户。两者有关但不关联,降低一定风险,用户可以自主选择模块:理财,贷款,小额支付等方向。同时,应该是一些年轻人去做,一些真正了解互联网变化的年轻人。就像Tim Cook所说的 眼下的大学生成家生子时,现金就将走向末路
评分用一些数据和各国的公司实例说明了互联网银行的转变需求和趋势,展现了不同的业务重点,不仅仅支付宝表面看起来这么简单
相关图书




本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有