
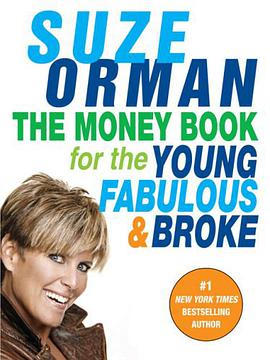
The Money Book for the Young, Fabulous & Broke pdf epub mobi txt 电子书 下载 2026
- 理财
- 英文原版
- 生活
- 投资理财
- 理财
- 个人理财
- 财务自由
- 青年理财
- 省钱
- 投资
- 财务规划
- 债务管理
- 金钱观
- 生活方式

具体描述
First time in paperback. The #1 New York Times bestseller from the phenomenal author of The Courage to Be Rich . The world's most trusted expert on money matters answers a generation's cry for help-and gives advice on - Credit card debt
- Student loans
- Credit scores
- The first real job
- Buying a first home
- Insurance facts: auto, home, renters, health
- Financial issues of the self-employed And much more advice that fits the realities of "Generation Broke."
作者简介
目录信息
读后感
用户评价
总而言之,这本书超越了一般的“如何省钱”指南,它更像是一本关于“如何过一种有财务韧性的、自主选择的生活”的行动手册。我最欣赏它的一点是,它充分尊重了读者“年轻”和“初入职场”的现实困境。它没有假装我们都能轻易获得高薪工作,而是基于我们可能面临的低起薪、高房租、学贷压力等现实情况来提供建议。比如,在处理学生贷款时,它详细对比了不同的还款策略(标准还款、延长还款、收入驱动还款等)的优劣,并用清晰的图表展示了最终的利息总额差异,这比我从银行网站上看到的那些晦涩难懂的说明要清晰一百倍。这本书的“干货”密度非常高,但阅读体验却非常轻松,没有那种被知识点轰炸的感觉。它真正做到了赋能,让我觉得即便我现在“broke”,我也拥有了通往“fabulous”财务未来的地图和工具。读完后,我不再对未来感到迷茫,而是充满了一种积极的、脚踏实地的期待感。
评分我必须得说,这本书最让我感到振奋的是它对“投资入门”的解构。很多同类书籍在讲到投资时,要么推荐你买某些特定的股票,要么就开始鼓吹复杂的金融衍生品,让人望而却步。但这本书完全避开了这种陷阱,它把投资的基础概念拆解得像搭积木一样简单。什么叫复利?作者用一个非常生动的类比,让我立刻明白了为什么说时间是年轻投资人最大的优势。更棒的是,它强调的是“从零开始”的策略,而不是“如何赶上市场”。比如,它花了相当大的篇幅讨论了退休金账户(IRA/401k之类的,具体取决于地区,但理念是相通的)的优势,以及如何利用雇主匹配的资金,这对于我们这些刚开始工作,收入不高的人来说,简直是免费的午餐!我以前一直以为投资是等我有了一大笔钱之后才需要考虑的事情,但这本书让我明白了,现在开始哪怕每月只投进去几十块钱,其长期效果都远超我的想象。它的哲学核心是:不要追求成为短线交易高手,而是要成为一个长期、稳定的资产积累者。
评分这本书的视角非常独特,它没有把“省钱”和“享受生活”视为对立面,反而努力寻找两者的平衡点。这一点,在探讨“大额支出决策”时体现得淋漓尽致。比如买车和租房的权衡,书中并没有给出标准答案,而是提供了一套严谨的框架供读者自己去套用。它要求你计算“机会成本”——你把这笔钱花在车上的同时,放弃了什么潜在的收益?这比简单地计算月供和保险费要深刻得多。我特别欣赏作者对“体验式消费”的态度,她并不反对为高质量的体验花钱,比如旅行或者学习新技能,但她要求我们必须“有意识地消费”。这意味着,在花钱之前,你必须清晰地知道这笔钱带给你的价值是否真的匹配它的价格,而不是因为朋友都在做,或者广告打得好。这种“消费前的自我问责”机制,是我以前从未在其他理财书中读到过的,它教会了我如何做一个更聪明的消费者,而不是一个被动的受害者。
评分这本书的排版和语言风格,简直就像是你那个最酷、最靠谱的表姐在给你发长篇微信,里面夹杂着一些让你会心一笑的梗。我尤其喜欢它在探讨“信用评分”那一部分的处理方式。传统的金融书籍会用一堆术语来吓唬你,告诉你信用分低意味着什么灾难性的后果。但这位作者则采用了“信用分是你人生的隐形简历”这种比喻,一下子就把抽象的概念具象化了。她详细解释了什么行为会正面影响分数,什么会带来麻烦,而且不是那种公式化的解释,而是结合了大量现实生活中的案例。比如,她提到一个小故事,关于一个刚毕业的年轻人因为忘记支付一笔小额的订阅费用,导致信用记录上留下污点,后来申请租房时吃了大亏。这种“前车之鉴”比任何枯燥的警告都来得有力量。我以前总觉得信用报告是给有钱人才需要关心的东西,读完后才明白,这是现代社会生存的基本工具之一。而且,书中对于如何“修复”信用也给出了非常实操的步骤,完全没有那种“要么你非常有钱,要么你就认命”的论调,让人感到希望。
评分这本书简直是为我量身定做的!我一直觉得自己对金钱的管理一窍不通,看着银行账户里的数字总是提不起精神。刚翻开这本书的时候,我还有点担心内容会过于专业或者枯燥,毕竟“金融”这两个字听起来就让人头大。但作者的叙事方式非常接地气,完全没有那种高高在上的说教感。更让我惊喜的是,它不是简单地告诉你“要存钱”或者“要投资”,而是深入剖析了我们这些年轻人在面对财务问题时的心理障碍。比如,书中花了不少篇幅讨论了“即时满足”的诱惑,以及社交媒体上那种“看起来很有钱”的压力是如何悄无声息地掏空我们的钱包。我记得有一章专门讲了如何建立一个“不令人感到压抑的预算”,那简直是醍醐灌顶。我以前的预算总是把自己勒得喘不过气,最后只能破罐子破摔。这本书的建议更像是和朋友一起规划一个更聪明的生活方式,而不是冷冰冰的数字游戏。读完第一部分,我第一次认真地梳理了我的债务结构,并且制定了一个短期内可以实现的小目标,那种掌控感是以前从未有过的。这本书的价值,在于它首先治愈了你对金钱的恐惧和逃避,让你愿意坐下来正视问题。
评分很有用的一本书,只是仅适用于美国的个人信用评估和养老保险。
评分第一次系统了解credit, savings, investments, even mortgage(!) 等等那些没人教你的personal finance 知识。是只给YF&B 的。很多rule of the thumb 给一脸蒙圈不知如何管钱的first time money maker.
评分第一次系统了解credit, savings, investments, even mortgage(!) 等等那些没人教你的personal finance 知识。是只给YF&B 的。很多rule of the thumb 给一脸蒙圈不知如何管钱的first time money maker.
评分很有用的一本书,只是仅适用于美国的个人信用评估和养老保险。
评分第一次系统了解credit, savings, investments, even mortgage(!) 等等那些没人教你的personal finance 知识。是只给YF&B 的。很多rule of the thumb 给一脸蒙圈不知如何管钱的first time money maker.
相关图书







本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有