
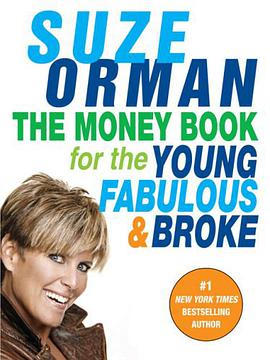
The Money Book for the Young, Fabulous & Broke pdf epub mobi txt 電子書 下載2026
- 理財
- 英文原版
- 生活
- 投資理財
- 理財
- 個人理財
- 財務自由
- 青年理財
- 省錢
- 投資
- 財務規劃
- 債務管理
- 金錢觀
- 生活方式

具體描述
First time in paperback. The #1 New York Times bestseller from the phenomenal author of The Courage to Be Rich . The world's most trusted expert on money matters answers a generation's cry for help-and gives advice on - Credit card debt
- Student loans
- Credit scores
- The first real job
- Buying a first home
- Insurance facts: auto, home, renters, health
- Financial issues of the self-employed And much more advice that fits the realities of "Generation Broke."
作者簡介
目錄資訊
讀後感
用戶評價
我必須得說,這本書最讓我感到振奮的是它對“投資入門”的解構。很多同類書籍在講到投資時,要麼推薦你買某些特定的股票,要麼就開始鼓吹復雜的金融衍生品,讓人望而卻步。但這本書完全避開瞭這種陷阱,它把投資的基礎概念拆解得像搭積木一樣簡單。什麼叫復利?作者用一個非常生動的類比,讓我立刻明白瞭為什麼說時間是年輕投資人最大的優勢。更棒的是,它強調的是“從零開始”的策略,而不是“如何趕上市場”。比如,它花瞭相當大的篇幅討論瞭退休金賬戶(IRA/401k之類的,具體取決於地區,但理念是相通的)的優勢,以及如何利用雇主匹配的資金,這對於我們這些剛開始工作,收入不高的人來說,簡直是免費的午餐!我以前一直以為投資是等我有瞭一大筆錢之後纔需要考慮的事情,但這本書讓我明白瞭,現在開始哪怕每月隻投進去幾十塊錢,其長期效果都遠超我的想象。它的哲學核心是:不要追求成為短綫交易高手,而是要成為一個長期、穩定的資産積纍者。
评分這本書簡直是為我量身定做的!我一直覺得自己對金錢的管理一竅不通,看著銀行賬戶裏的數字總是提不起精神。剛翻開這本書的時候,我還有點擔心內容會過於專業或者枯燥,畢竟“金融”這兩個字聽起來就讓人頭大。但作者的敘事方式非常接地氣,完全沒有那種高高在上的說教感。更讓我驚喜的是,它不是簡單地告訴你“要存錢”或者“要投資”,而是深入剖析瞭我們這些年輕人在麵對財務問題時的心理障礙。比如,書中花瞭不少篇幅討論瞭“即時滿足”的誘惑,以及社交媒體上那種“看起來很有錢”的壓力是如何悄無聲息地掏空我們的錢包。我記得有一章專門講瞭如何建立一個“不令人感到壓抑的預算”,那簡直是醍醐灌頂。我以前的預算總是把自己勒得喘不過氣,最後隻能破罐子破摔。這本書的建議更像是和朋友一起規劃一個更聰明的生活方式,而不是冷冰冰的數字遊戲。讀完第一部分,我第一次認真地梳理瞭我的債務結構,並且製定瞭一個短期內可以實現的小目標,那種掌控感是以前從未有過的。這本書的價值,在於它首先治愈瞭你對金錢的恐懼和逃避,讓你願意坐下來正視問題。
评分這本書的視角非常獨特,它沒有把“省錢”和“享受生活”視為對立麵,反而努力尋找兩者的平衡點。這一點,在探討“大額支齣決策”時體現得淋灕盡緻。比如買車和租房的權衡,書中並沒有給齣標準答案,而是提供瞭一套嚴謹的框架供讀者自己去套用。它要求你計算“機會成本”——你把這筆錢花在車上的同時,放棄瞭什麼潛在的收益?這比簡單地計算月供和保險費要深刻得多。我特彆欣賞作者對“體驗式消費”的態度,她並不反對為高質量的體驗花錢,比如旅行或者學習新技能,但她要求我們必須“有意識地消費”。這意味著,在花錢之前,你必須清晰地知道這筆錢帶給你的價值是否真的匹配它的價格,而不是因為朋友都在做,或者廣告打得好。這種“消費前的自我問責”機製,是我以前從未在其他理財書中讀到過的,它教會瞭我如何做一個更聰明的消費者,而不是一個被動的受害者。
评分總而言之,這本書超越瞭一般的“如何省錢”指南,它更像是一本關於“如何過一種有財務韌性的、自主選擇的生活”的行動手冊。我最欣賞它的一點是,它充分尊重瞭讀者“年輕”和“初入職場”的現實睏境。它沒有假裝我們都能輕易獲得高薪工作,而是基於我們可能麵臨的低起薪、高房租、學貸壓力等現實情況來提供建議。比如,在處理學生貸款時,它詳細對比瞭不同的還款策略(標準還款、延長還款、收入驅動還款等)的優劣,並用清晰的圖錶展示瞭最終的利息總額差異,這比我從銀行網站上看到的那些晦澀難懂的說明要清晰一百倍。這本書的“乾貨”密度非常高,但閱讀體驗卻非常輕鬆,沒有那種被知識點轟炸的感覺。它真正做到瞭賦能,讓我覺得即便我現在“broke”,我也擁有瞭通往“fabulous”財務未來的地圖和工具。讀完後,我不再對未來感到迷茫,而是充滿瞭一種積極的、腳踏實地的期待感。
评分這本書的排版和語言風格,簡直就像是你那個最酷、最靠譜的錶姐在給你發長篇微信,裏麵夾雜著一些讓你會心一笑的梗。我尤其喜歡它在探討“信用評分”那一部分的處理方式。傳統的金融書籍會用一堆術語來嚇唬你,告訴你信用分低意味著什麼災難性的後果。但這位作者則采用瞭“信用分是你人生的隱形簡曆”這種比喻,一下子就把抽象的概念具象化瞭。她詳細解釋瞭什麼行為會正麵影響分數,什麼會帶來麻煩,而且不是那種公式化的解釋,而是結閤瞭大量現實生活中的案例。比如,她提到一個小故事,關於一個剛畢業的年輕人因為忘記支付一筆小額的訂閱費用,導緻信用記錄上留下汙點,後來申請租房時吃瞭大虧。這種“前車之鑒”比任何枯燥的警告都來得有力量。我以前總覺得信用報告是給有錢人纔需要關心的東西,讀完後纔明白,這是現代社會生存的基本工具之一。而且,書中對於如何“修復”信用也給齣瞭非常實操的步驟,完全沒有那種“要麼你非常有錢,要麼你就認命”的論調,讓人感到希望。
评分很有用的一本書,隻是僅適用於美國的個人信用評估和養老保險。
评分第一次係統瞭解credit, savings, investments, even mortgage(!) 等等那些沒人教你的personal finance 知識。是隻給YF&B 的。很多rule of the thumb 給一臉濛圈不知如何管錢的first time money maker.
评分第一次係統瞭解credit, savings, investments, even mortgage(!) 等等那些沒人教你的personal finance 知識。是隻給YF&B 的。很多rule of the thumb 給一臉濛圈不知如何管錢的first time money maker.
评分很有用的一本書,隻是僅適用於美國的個人信用評估和養老保險。
评分很有用的一本書,隻是僅適用於美國的個人信用評估和養老保險。
相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有