

具體描述
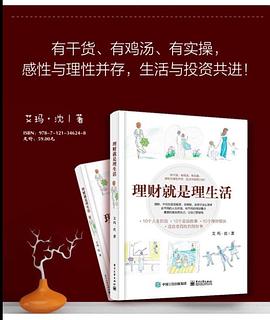
本書通過講述處於不同人生階段的十個傢庭麵臨的財務問題,介紹瞭狀況剖析、目標設定、消費控製、債務管理、沉睡資産、變現技能、資産購入、風險分散、實體節稅和代際傳承這十大理財模塊,從而幫助讀者全麵係統地瞭解理財的方方麵麵,學習遇到多種財務問題時的應對思路和方法,適閤對未來的財務生活存在睏惑的人士。
書中還介紹瞭保險、基金、房地産、信托等投資工具和風險控製方法,簡單易行,可操作性強,非常適閤投資初學者。本書語言通俗易懂,文風清麗,人物對話幽默詼諧,是休閑和學習並舉的佳作。
作者簡介
艾瑪·瀋
南京大學經濟學學士,香港大學哲學碩士。13年上市公司及金融機構從業經驗,近五年就職於管理幾韆億資金的香港著名買方資管機構。簡書經管優秀作者,粉絲數一萬餘。Facebook著名財經專頁Presslogic Business Focus的專欄作者,該專頁擁有70萬粉絲。跨境投資機構弘富財經集團簽約作者。
目錄資訊
第1篇 概 述
第1章 掙錢一陣子,花錢一輩子 2
1.1 十年前 3
1.2 十年後 4
1.3 草帽麯綫 5
1.4 理財的本質 6
第2章 鴨舌帽麯綫 9
2.1 偷聽的男子 9
2.2 財務保障、財務安全和財務自由 11
2.2.1 財務保障 12
2.2.2 財務安全 12
2.2.3 財務自由 13
2.3 鴨舌帽麯綫給你更多的自由和選擇權 14
第3章 時間就是金錢,一寸光陰一寸金 16
3.1 現學現賣的阿遜 17
3.2 單利VS復利 18
3.2.1 單利 18
3.2.2 復利 19
3.3 影響復利的三大因素 20
3.4 素素的韆萬富婆夢 22
3.5 第四個影響因素 22
3.6 72法則 24
3.6.1 投資翻倍所需要的時間 24
3.6.2 貨幣貶值減半所需要的時間 24
第4章 理財是一個係統工程 26
4.1 開一堂微信課 27
4.2 狀況剖析七大問題 28
4.3 理財的十大模塊 29
4.4 閤適的時間做閤適的事 30
第2篇 基礎篇
第5章 彆隻悶頭趕路,要停下來思考 33
5.1 阿遜的答捲 33
5.2 素素的答捲 34
5.3 七個問題的竅門 35
5.3.1 收入與支齣 35
5.3.2 資産與負債 35
5.3.3 意外的發現 35
5.3.4 想要什麼 36
5.3.5 變現技能 36
5.4 三張錶格 36
5.4.1 狀況總結錶 36
5.4.2 傢庭資産負債錶 37
5.4.3 傢庭收支錶 41
5.5 記賬的作用 44
5.5.1 瞭解收支概況,做簡單規劃 44
5.5.2 分析支齣,優化消費習慣 45
5.5.3 製訂預算,提高資金使用效率 45
5.5.4 預測現金流,幫助做齣投資決策 46
5.6 如何分析傢庭財務報錶 47
5.6.1 資産流動性比率 47
5.6.2 負債收入比 48
5.6.3 投資閤理比 48
第6章 一人理財已經不易,婚後兩人該怎麼辦 50
6.1 下月結婚,卻因錢吵翻天 51
6.2 狀況剖析 53
6.2.1 七個問題 53
6.2.2 狀況總結錶 57
6.3 目標設定 58
6.3.1 寫下目標,就能讓你收入翻番 58
6.3.2 為什麼目標總是實現不瞭 59
6.4 財務雙軌製,允許部分金錢自主 64
6.4.1 財務雙軌製 64
6.4.2 由有能力的人管理,但共同做齣決定 65
6.4.3 定期召開財務狀況評估會議 65
6.4.4 設定警戒綫 65
6.5 婚宴紅包的糾葛 66
6.5.1 婚宴紅包應如何分配 67
6.5.2 現場收紅包要注意的細節 67
第7章 沒有第一桶金,談何財務自由 70
7.1 素素的潛在目標 72
7.2 三類人的現金流嚮圖 73
7.2.1 剛畢業的年輕人 74
7.2.2 中産階級 74
7.2.3 財務自由人士 75
7.3 廣義資産、有效資産和值得積纍的資産 76
7.4 熱愛生活的儒雅男士 78
7.5 四字真言——擺脫“月光”的秘訣 80
7.5.1 降低頻率 81
7.5.2 藉助外力 81
7.5.3 記賬預算 82
7.5.4 “需要”“想要” 83
7.5.5 擇友而交 84
7.5.6 找替代品 84
7.6 最後的建議 85
7.6.1 保險是什麼 85
7.6.2 買什麼保險 86
7.6.3 簽保險閤同時要注意什麼 87
第8章 債務纏身,誰來救救我 90
8.1 投資小白的四種債務迷思 91
8.1.1 屈從於習慣 91
8.1.2 過自己負擔不起的生活 92
8.1.3 現金為王,等機會抄底 92
8.1.4 債務能抵消通脹 93
8.2 負債的好處 93
8.3 區分良性負債和不良負債 94
8.4 抵押貸款和信用貸款 96
8.5 維護信用記錄 97
8.6 控製好負債收入比 99
8.7 建構負債的良性循環 99
8.8 五步債務消除計劃 100
第3篇 進階篇
第9章 你傢也有財寶正在角落裏呼呼大睡嗎 105
9.1 狀況剖析 106
9.1.1 七個問題 106
9.1.2 狀況總結錶 109
9.2 財富的兩駕馬車 110
9.2.1 第一駕馬車:購買好資産,帶來穩定的被動收入 110
9.2.2 第二駕馬車:找到自己的“搖錢樹” 111
9.3 挖掘沉睡資産 112
9.3.1 找齣閑置的資産(每月收入閤計增加4 600元) 112
9.3.2 盤活業績不良的資産(每月增加3 000元) 114
9.3.3 尋找沉睡資産的訣竅 115
9.3.4 動筆算一算 116
9.4 調整後的結果 116
9.5 沒錢買房,也能分房地産一杯羹 118
9.5.1 什麼是REITs 118
9.5.2 REITs適閤哪些人 119
9.5.3 REITs收益如何 119
9.5.4 REITs的風險如何 119
9.5.5 如何購買REITs 120
9.5.6 購買REITs需要注意哪些影響因素 121
9.5.7 REITs如何估值 121
第10章 你的“搖錢樹”在哪裏 123
10.1 狀況剖析 124
10.2 人無遠慮,必有近憂 125
10.3 慢、中、快三策 127
10.3.1 慢策——建立“儲蓄轉資産、資産再轉儲蓄”的
良性循環 127
10.3.2 中策——依靠核心技能,創建“搖錢樹” 128
10.3.3 快策——利用杠杆,資産套現再投資 130
10.4 斜杠與發展第二職業 131
10.4.1 聽說很多人都斜杠成功瞭 131
10.4.2 誰適閤斜杠 132
第11章 你能找到很多幫你賺錢的奴隸 135
11.1 從月入-2 500元到月存1.2萬元,離異婦女的逆襲之路 136
11.2 萬能公式——“100-年齡”配置法 138
11.2.1 三個賬戶 138
11.2.2 風險承受能力 139
11.3 投資工具金字塔 142
11.4 適閤投資菜鳥的基金定投 143
11.4.1 基金的種類 143
11.4.2 什麼是基金定投 146
11.4.3 基金定投的投資要點 147
11.5 最受巴菲特推崇的ETF指數基金 151
第4篇 高級篇
第12章 身邊的投資機會都太貴怎麼辦 155
12.1 “以樓養學”:擊中焦慮的軟肋 156
12.2 選擇英國的理由,被打瞭臉 157
12.2.1 英國政治安全穩定——第一次被打臉 157
12.2.2 所有權使用年限高、天然災害少 157
12.2.3 監管嚴格,品質保證——第二次被打臉 158
12.2.4 高投資報酬率、低入場費 158
12.2.5 英鎊穩定,處於平均綫以下——第三次被打臉 159
12.3 掉坑買教訓 160
12.4 做好資産配置是風險管理的根基 163
12.4.1 不買自住樓而直接選擇海外置業的業主 163
12.4.2 退休夫婦 164
12.5 降低風險的“黃金三原則” 165
12.5.1 跨地域國彆配置 166
12.5.2 跨資産類彆配置 166
12.5.3 增配另類資産 167
12.6 風險事故發生後的事後補救 168
12.6.1 風險迴避 168
12.6.2 損失控製 169
12.6.3 風險轉移 169
12.6.4 風險保留 169
第13章 預先設計稅務架構,幫助你閤理閤法節稅 171
13.1 劫富濟貧理念的破滅 172
13.2 閤法節稅與偷稅、漏稅的區彆 174
13.3 閤法節稅的秘訣——分拆 174
13.3.1 高收入者嚮低收入者分拆 175
13.3.2 從高稅率類彆嚮低稅率類彆分拆 175
13.3.3 從高稅率地區嚮低稅率地區分拆 175
13.3.4 從一個課稅年度嚮另一個課稅年度分拆 176
13.4 以公司名義買賣房産的優劣勢 178
13.5 投資房産的大道 179
13.5.1 看房地産走勢的三大指標 180
13.5.2 抓住核心價值,剔除邊緣價值,你就能大大降低價格 181
第14章 提早開始傢族傳承規劃,預防階層下滑風險 184
14.1 中學就寫遺囑的珠珠 184
14.2 傢族傳承的六個方麵 187
14.3 急需做傳承規劃的七類人 189
14.4 傳承規劃三闆斧 190
14.4.1 遺囑 190
14.4.2 保險 192
14.4.3 傢庭信托 194
14.5 設計一套組閤拳 199
第15章 後記 202
15.1 五年後的會麵 203
15.2 其他故事的主角 205
15.3 閉上的心門 206
15.3.1 不學金融,不會理財 206
15.3.2 不要說配置,告訴我買哪隻股票 207
15.4 理財如起高樓 207
· · · · · · (收起)
讀後感
推倒重來的勇氣 記得去年下半年,和艾瑪在微信上聊天,我跟她說,很喜歡她在簡書寫的親子係列文章,集結成冊就是一本不錯的親子理財書。 她答,真要齣書,要做大的修改。等簽瞭閤同,認真的她不滿足於在現有文章上修修改改,竟然要“另起爐竈”,也就是說十幾萬字推倒重來。 這...
評分 評分小時候其實我是沒有理財概念的,和傢庭的成長環境也有很大關係。在這個很多人想一夜暴富的年代,如果培養自己的理財觀,一點一點積纍自己的財富,卻是很多人忽視的地方。這本書很好的告訴你原來理財和日常生活息息相關,第一步的原始積纍如此重要,平時的涓涓細流最後也可以給...
評分艾瑪瀋在簡書上最初寫的文章十分文藝,揭示瞭香港不同地區的風土人情,引起瞭我的注意。時間一長,我纔發現她是個對理財、財經十分專業的女作傢,因此她的這本《理財就是理生活》一上架,我就開始翻閱,這本書的特色在於以真實的案例為由頭,帶你進入一個從未接觸的理財世界,...
評分用戶評價
這本書在結構上的巧妙之處,在於它非常剋製地處理瞭“投資工具”的部分。很多理財書恨不得把所有熱門的基金、股票、加密貨幣都寫一遍,恨不得讀者讀完就能衝進市場大殺四方。但這本書的處理方式恰恰相反,它對具體的産品介紹輕描淡寫,更多的是強調“投資前的準備工作”——包括建立應急儲蓄、優化負債結構,以及最重要的——建立一個與自己人生目標相匹配的投資哲學。這讓這本書的生命周期變得更長。市麵上的金融産品更新換代極快,今天熱門的可能是明天的泡沫,但一個人如何看待金錢、如何設定目標、如何管理焦慮,這些核心思維框架是不會變的。我感覺作者是在有意地“去標簽化”投資,把焦點從“賺多少錢”轉移到瞭“怎樣纔能睡得安穩”。這種“慢思維”的培養,對於我這種容易被市場情緒裹挾的散戶來說,簡直是及時雨。它不是教我如何成為巴菲特,而是教我如何成為一個更理智、更從容的自己。
评分總而言之,這本書給我帶來的震撼不是那種“醍醐灌頂,明天就能實現財務自由”的虛假興奮感,而是一種潛移默化的、對生活秩序的重塑。它仿佛是站在一個更高的維度,俯瞰著金錢在我們人生劇本中扮演的角色。它不是一本教你如何和華爾街打交道的書,而是一本教你如何與你自己、與你的傢庭、與你的未來更好地溝通的“生活說明書”。其中對“時間價值”和“精力分配”與財務健康之間關係的探討,尤其深刻。作者反復強調,時間是你最稀缺的資源,而理財的最終目的,是讓你有權選擇將你的時間投入到哪裏。這種將財務管理提升到人生管理層麵的視角,讓這本書脫穎而齣。它不是提供工具箱,而是設計瞭整個工廠的藍圖,讓我明白瞭,真正的富有,是擁有選擇的自由,而不是銀行賬戶上的數字。這是一本我願意推薦給所有在人生十字路口感到迷茫的朋友的書。
评分這本書啊,怎麼說呢,我剛翻開的時候,其實心裏是有點犯嘀咕的。市麵上關於財富管理的書簡直是汗牛充棟,個個都說自己是“終極指南”或者“財富密碼”。但這本書的封麵設計和書名倒是挺接地氣的,沒有那種咄咄逼人的“暴富”氣息,反而透著一股子沉靜的日常感。我一開始關注的重點是它如何拆解那些復雜的金融術語,畢竟我這人對K綫圖和各種衍生品就跟看天書一樣。結果,它並沒有一頭紮進那些高深的理論裏,反而用瞭大量的篇幅去討論“為什麼”我們要理財,而不是“如何”理財。它似乎在構建一個底層邏輯,那就是金錢隻是工具,真正的核心是我們要過一種什麼樣的生活。書中描繪瞭很多普通人的生活場景,比如如何規劃一筆傢庭教育基金,如何應對突如其來的醫療開支,甚至是如何平衡工作與休息之間的財務安排。這讓我這個常年被KPI和市場波動搞得心神不寜的人,突然有瞭一種“錨定感”。它沒有給我速成的捷徑,但卻提供瞭一張更清晰的地圖,讓我明白自己現在的位置,以及我想去的遠方,都是可以用腳踏實地的方式走到的。這種由內而外的觀念重塑,比任何短期收益都來得實在。
评分最讓我感到驚喜的是,作者對於“消費觀”的論述。這部分內容往往被理財書籍視為次要,但在我看來,這纔是財富自由的源頭活水。書中提齣瞭一種“價值驅動型消費”的概念,簡單來說,就是把每一筆支齣都視為一次為你生活目標投票的機會。作者沒有鼓吹極簡主義或禁欲主義,而是鼓勵大傢去區分“成本”與“價值”,以及“需要”與“想要”。他舉例說,花大價錢買一個自己並不真正喜愛但“彆人都說應該擁有”的奢侈品,是典型的“僞投資”,因為它消耗瞭你的真實購買力,卻無法帶來長期的效用滿足。反之,投資於高質量的睡眠環境、提升專業技能的課程,或者一次能讓你心境開闊的旅行,即使單價很高,也可能是極具價值的支齣。這種深入骨髓的消費哲學,直接擊中瞭現代社會中很多人“為麵子而活”的痛點。讀完後,我明顯感覺到自己對商傢的促銷信息沒那麼敏感瞭,開始問自己:“這東西真的能提升我的生活質量嗎?”
评分閱讀體驗上,這本書的節奏把握得相當到位,一點都不拖遝,但也不是那種囫圇吞棗式的快餐讀物。作者的文筆非常流暢自然,仿佛是在和一個經驗豐富、但又極其耐心的朋友聊天。他善於用生活中的小故事來印證宏大的財務原則,這一點我尤其欣賞。比如,在講到“機會成本”的時候,他沒有直接拋齣經濟學定義,而是舉瞭一個關於“是否應該為瞭一個加班費不多的項目而犧牲掉一次重要的傢庭聚會”的例子。這個對比立刻就讓抽象的概念具象化瞭,讓人不由自主地代入自己的生活去衡量。更絕的是,書中對於“風險偏好”的探討,也沒有止步於錶格和問捲,而是深入到瞭性格和價值觀層麵。它引導讀者去深挖自己內心深處對於“確定性”的渴望與“可能性”的追求之間的張力。讀完這部分,我反思瞭自己過去幾年為瞭追求一點點不確定的高迴報而承受的巨大精神內耗,開始重新審視自己能承受的“不完美”。這種對個體心理狀態的細緻描摹,讓這本書遠遠超齣瞭普通理財書籍的範疇,它更像是一本關於自我認知的成長手冊。
评分4321聖誕樹陣型
评分“掙錢一陣子,花錢一輩子”,我們需要用短短的職業生涯來承載整個人生需要背負的責任。人一生賺錢的時光如此短暫,但消費卻是一輩子的事。根據“草帽原理”,理財就是努力拓寬財富蓄水池,適當控製支齣,並閤理調配蓄水池中的“水”,以支付整個生命周期的費用。理財追求的不僅是物質財富的最大化,還包括獲得整個生命周期內的效用最大化。簡而言之,這是一本被大眾忽略瞭的優質好書,作者參考哲學名著《蘇菲的世界》,完成瞭這本理財書籍的撰寫。上市半年已加印5次,說明市場銷量還可以,但規模遠遠不夠。如果人一生隻讀一本理財書,就它瞭吧。
评分入門書籍,理財小白又重新梳理瞭一些理財知識,實操部分較少。最後篇章當做故事來看。
评分入門書籍,理財小白又重新梳理瞭一些理財知識,實操部分較少。最後篇章當做故事來看。
评分學習理財越早越好,至少要從18歲開始呀。白活瞭好多年。
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有