
Introductory Econometrics pdf epub mobi txt 电子书 下载 在线阅读 2026
- 计量经济学
- Econometrics
- 计量
- 经济学
- textbook
- 数学
- 教材
- Quant
- 计量经济学
- 经济学
- 统计学
- 回归分析
- 时间序列分析
- 面板数据
- 因果推断
- 模型构建
- 数据分析
- 经济计量模型

具体描述
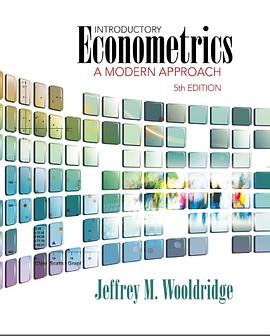
Discover how empirical researchers today actually think about and apply econometric methods with the practical, professional approach in Wooldridge's INTRODUCTORY ECONOMETRICS: A MODERN APPROACH, 5E. Unlike traditional books on the subject, INTRODUCTORY ECONOMETRICS' unique presentation demonstrates how econometrics has moved beyond just a set of abstract tools to become a genuinely useful tool for answering questions in business, policy evaluation, and forecasting environments. Organized around the type of data being analyzed, the book uses a systematic approach that only introduces assumptions as they are needed, which makes the material easier to understand and ultimately leads to better econometric practices. Packed with timely, relevant applications, the text emphasizes incorporates close to 100 intriguing data sets in six formats and offers updates that reflect the latest emerging developments in the field.
作者简介
Jeffrey Marc Wooldridge (born 1960) is an American econometrician at Michigan State University. He is known for his theoretical contributions to analysis of cross-sectional and panel data.
After graduating in computer science and economics from the University of California, Berkeley in 1982, Wooldridge earned a Ph.D. in economics from the University of California, San Diego in 1986. He spent five years as an assistant professor of economics at the Massachusetts Institute of Technology, before joining faculty at Michigan State University, where he became a professor in 1993. He was designated University Distinguished Professor in 2001.
Wooldridge is a Fellow of the Econometric Society and of the Journal of Econometrics. He is also known as the author of the popular econometrics textbooks Introductory Econometrics: A Modern Approach and Econometric Analysis of Cross Section and Panel Data.
目录信息
读后感
Great book for elementary learners in econometrics. Introduces the basic concept of econometrics by intuitively describe the thinking process underlying the main idea of econometric models. Thoroughly covers basic cross-sectional methods, then provides a we...
评分适合中级水平的书,是经济学领域较好的教材,但不是最好的教材,好的教材很多。其他学科的相关教材也很好。 第四版阉割了很多内容,国内的出版商无耻的很,而且字很小,印刷质量很一般。和国外的印刷质量比起来,差别太大。建议网上搜电子版的看或者买第三版。 建议先看一些入...
评分译者文字功底不行,文字很生硬,看得很蛋疼,前后两句话不知道有什么因果关系~ 远不如萨缪尔森那本经济学翻译得友好
评分其实主要内容就是Multiple Regression Analysis。内容经典,听说是国内许多经济系的课本。 理论性偏强,不够实用化。不过从另一方面来讲,范例讲的都比较明白。 强烈推荐附录里关于“如何做实证研究”的指南文章。完全是DIY研究的完整的to do list啊!以后做研究就照着这上面...
评分这是本非常漂亮的学术著作 读起来很愉悦 虽然在技术上不是很难 但对计量经济学的解说却非常到位 同时例子也非常丰富 如果能够认真看过两遍 作出合适的实证研究应该不是问题 稍微指出一点瑕疵: 就是这本书在印刷上存在一定的错误 (非常少的地方存在翻译错误) ...
用户评价
坦率地说,这本书的深度和广度超出了我最初的预期,它更像是一本“工具箱”而非简单的“入门读物”。尽管书名带有“Introductory”的字样,但其对计量经济学前沿理论的覆盖,足以让许多进阶学习者也受益匪浅。我尤其欣赏它对面板数据和工具变量(IV)处理的章节。在工具变量部分,作者没有回避其复杂性,而是详尽地讨论了识别条件(Identification Conditions)的经济学含义,并细致对比了 2SLS 和 GMM 等不同估计方法的适用场景。这部分内容逻辑严密,推导过程严谨到几乎不容置疑,但同时,作者也巧妙地穿插了一些“警告”性质的提示,提醒读者在实际操作中应警惕 IV 估计可能带来的偏误和陷阱。这种平衡感非常难得——既要展示理论的严谨性,又不能让读者在面对复杂现实时感到无所适从。阅读过程中,我常常需要放慢速度,反复咀嚼那些关于内生性来源的讨论,感觉每一次重读都能挖掘出新的理解层次。这本书真正做到了将理论的精妙与实践的挑战紧密结合。
评分我对这本书的阅读体验简直是一场穿越学术迷雾的探索之旅。它的叙事节奏把握得非常到位,不像有些教材那样上来就抛出高深的理论模型,而是采取了一种循序渐进的引导方式。最初几章会花大量篇幅巩固读者在线性代数和概率论方面的基础,确保所有读者都能站在同一条起跑线上。当我读到异方差和自相关性的章节时,作者展现出一种对教学难点的深刻洞察力。他没有急于介绍复杂的修正方法,而是先用生动的例子说明这些问题在现实数据中是如何出现的,以及它们对估计结果的误导性有多大,这种“先树立问题,再解决问题”的结构,极大地激发了我的求知欲。尤其值得称赞的是,作者在处理多重共线性问题时,不仅给出了经典的 VIF 指标,还探讨了变量选择的经济学逻辑,强调了模型应服务于经济理论,而非单纯追求统计上的完美。读完这些内容,我感觉自己对“如何建立一个靠谱的计量模型”有了更深层次的理解,不再是死记硬背公式,而是开始学会像一个真正的经济学家那样去审视数据。
评分从一个需要应付考试的学生角度来看,这本书的价值是无可替代的。它极大地优化了我的学习效率。特别是其习题设计,简直是教科书级别的典范。每章末尾的习题分为“概念理解”、“计算应用”和“拓展分析”三个层次,梯度设计非常科学。概念题确保了基础知识的扎实掌握;计算题则强制你动手操作,加深对估计过程的理解;而最让我受益的是“拓展分析”题,它们通常要求结合最新的经济学文献或现实中的热点问题,进行微型实证研究的构思。这迫使我必须将书中学到的理论知识,迁移到尚未见过的复杂情境中去解决问题。这种训练模式,极大地提升了我在面对未来研究或工作中的实际数据分析挑战时的信心。总而言之,这本书的结构安排、案例选择以及难度递进,都展现了作者卓越的教学设计能力,它不仅是一本教科书,更像是一位耐心的、知识渊博的导师,全程伴随着我从零基础到具备独立分析能力的成长历程。
评分拿到这本被誉为“经济学入门必备”的教材时,我首先被它那厚重的装帧和严谨的排版所吸引。封面设计简洁却不失学术气息,拿到手里沉甸甸的感觉,仿佛预示着接下来要啃下的硬骨头。翻开目录,赫然发现涵盖了从基础统计概念到复杂时间序列分析的广阔领域,这让我这个初涉计量经济学殿堂的新手感到既兴奋又有些许压力。书中的理论推导部分处理得相当细致,每一步公式的演变都有详尽的文字解释,即便是那些看似枯燥的数学公式,也被作者巧妙地融入了经济学直觉的阐述中。例如,在讲解 OLS(普通最小二乘法)的无偏性假设时,作者没有仅仅停留在数学证明上,而是结合了诸如教育回报率这类贴近生活的案例,使得抽象的理论瞬间具象化。此外,随书附带的案例数据和习题集的设计也极其用心,不同于很多教材只有理论堆砌,这本书的实证操作环节几乎是手把手带着读者走,让人感觉到这不仅是一本理论书,更是一本实用的工具手册。我特别欣赏它在介绍计量软件应用时的详尽程度,即便是初次接触 Stata 或 R 的人,也能通过书中的截图和代码示例快速上手,真正做到了知行合一。
评分这本书的排版和插图设计,无疑是其一大亮点,极大地缓解了阅读纯理论教材可能带来的疲劳感。大量的图表并非简单的装饰,它们是理论解释的延伸。比如,在讨论格兰杰因果关系时,作者不仅仅是给出了 ADF 检验和 Johansen 检验的公式,而是配有清晰的向量自回归(VAR)模型的结构图和脉冲响应函数(Impulse Response Function, IRF)的动态变化图,这使得原本抽象的动态关系变得直观可感。更具启发性的是,书中对计量经济学哲学层面的探讨,虽然篇幅不长,但却引人深思。作者不止一次地强调了“因果推断”在现代经济学中的核心地位,并对不同识别策略背后的经济假设进行了批判性审视。这使得这本书的格局一下子打开了,它不仅仅是在教你“怎么做”计量,更是在引导你思考“为什么”要用这种方法,以及这种方法在多大程度上是可信的。对于想要深入研究的读者来说,这种对方法论的深度反思,比单纯掌握技术本身更有价值。
评分排版结构看得不大舒服。老师很好。
评分求放过
评分Linear Models用书。话题全面,基本覆盖从初级到中高级最常用的回归、建模和方法(上课只学了大约六成)。十分注重解释模型和统计原则的数学原理。主要目标读者群是经济学学者,由于学科术语和某些思维差异,一些内容对其他学科学者来说略显晦涩。电脑习题基于STATA,配套的课程网站有大量数据包下载,使用非常方便。
评分Econ的视角切入,伍德里奇出品,必须精彩
评分Topics cover得很全,既适合初学者也适合想读懂更多实证研究的人。
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 onlinetoolsland.com All Rights Reserved. 本本书屋 版权所有